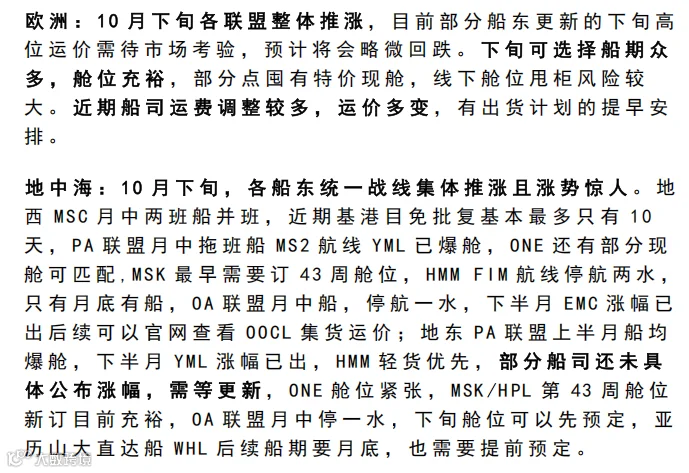
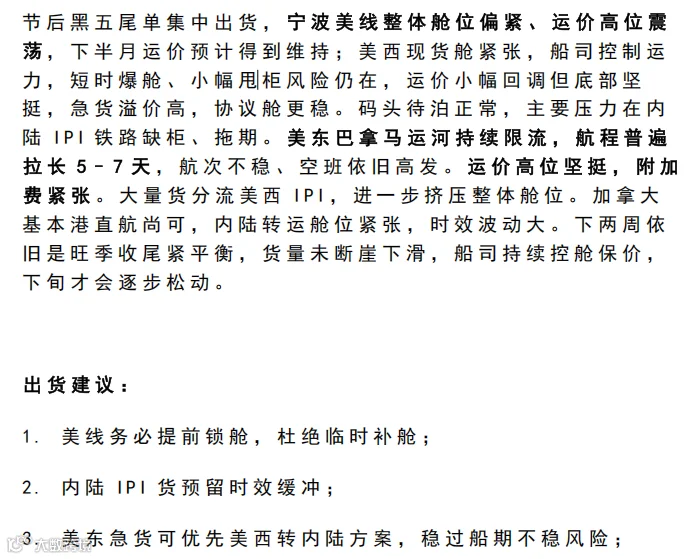
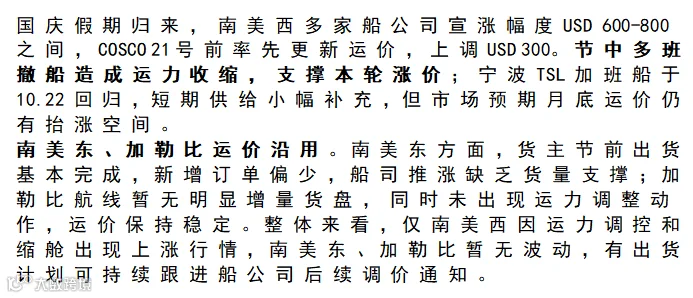


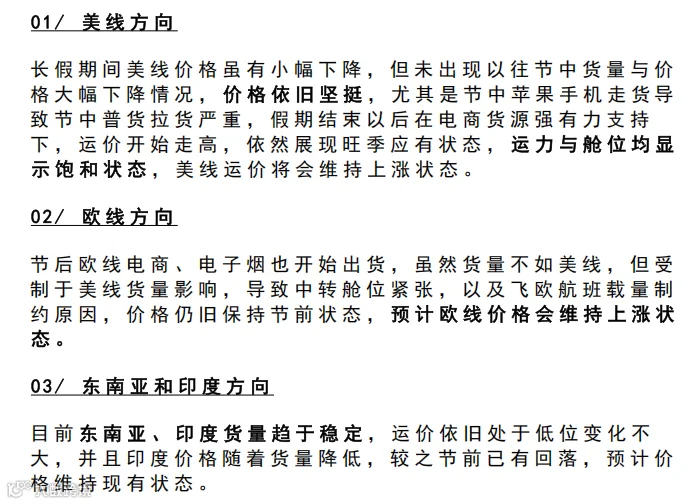
这一市场晴雨指标自2026年1月以来首次转为负值。由于改道好望角的船舶数量减少,叠加中国国庆黄金周的空白航行,全球船舶需求走低,标箱英里增速已低于运力供给增速。新船交付节奏也略有加快,9月交付运力近20万标准箱,同期无船舶拆解。受中国国庆长假影响,未来两周市场活跃度将持续低迷。船公司仍计划自2026年10月20日起新一轮上调运价,亚欧航线是重点——该航线运价自7月以来跌幅已60%。船舶加速回归苏伊士航线,仍是船公司提价面临的最大阻碍:ONE很快将加入达飞轮船、马士基、地中海航运、赫伯罗特以及中远和东方海外的行列,重返这条更短航线,与此同时,随着货 量需求同步走弱,夏季出货旺季落幕。
港口拥堵情况依旧严峻,亚洲区域尤为突出。经苏伊士运河从欧洲返航的船舶,与走好望角航线的船舶集中抵达,造成叠加拥堵。南亚、东南亚及东亚港口的拥堵量占全球总拥堵运力的64%。

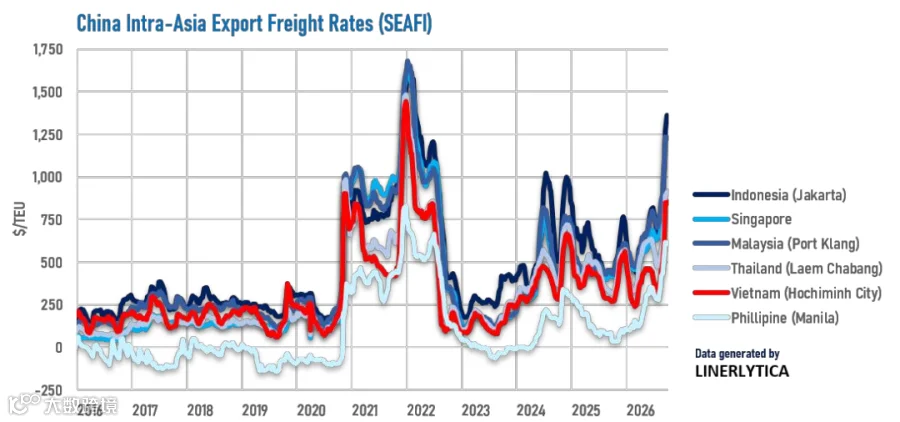
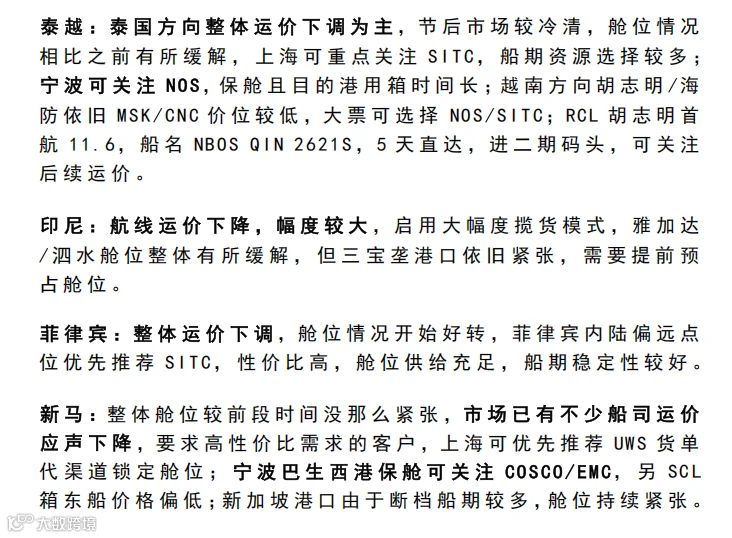
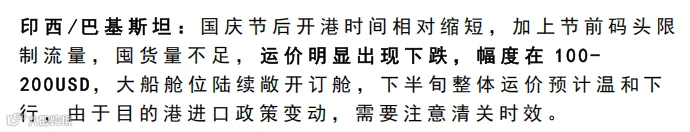
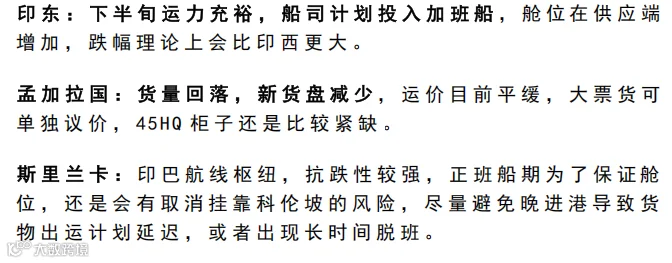
自2月底以来,亚洲区域内航线运价暴涨177%,创下2021–2022年疫情高峰期之后的最高水平。近三周,新加坡、巴生港、胡志明市/凯梅港等东南亚主要港口拥堵加剧,叠加自7月起持续存在的中国港口延误,共同推高了亚洲区域内运价。支线新船运力供给不足进一步恶化了区域航线运力紧张的局面,尤其是曼谷最大限载型支线船,今年迄今仅交付了5艘新船。