根据 EarlyData 电商数据监测,2026 年 8 月,益生菌电商市场销售额达 8.7 亿元,同比增长 5%。
整体增幅不算突出,品牌之间的变化却不小:万益蓝、益倍适继续贡献增量,哈药进入益生菌品牌 top10;在细分市场,纤体益生菌近 12 个月仍保持增长,与体重管理大盘形成反差。
这组数据值得往下看:
成熟品牌靠哪些业务继续扩大规模?
后来者从哪里切入?
而被反复讨论的纤体益生菌,究竟还有多少差异化空间?
8 月,大贸益生菌销售额为 6.6 亿元,同比增长 11.4%;跨境市场为 2.1 亿元,同比下降 11.4%。当月市场增长主要来自大贸渠道。
大贸内部,抖音、天猫、京东均保持正增长,同比分别增长 12.9%、16.5% 和 8.2%。跨境整体承压,但体量居首的天猫国际仍增长 14.5%。
观察:大贸与跨境在 8 月走出了方向相反的走势,且幅度接近。"益生菌整体增长 5%"这个总数,把两条渠道的差异盖住了——看总量容易得出"平稳"的结论,拆开渠道才能看到增量实际发生在哪里。
数据来源:EarlyData 电商数据监测,统计周期 2026 年 8 月(同比为 2025 年 8 月)
万益蓝、益倍适稳居益生菌市场头部,2026 年 8 月销售额分列前两位,主要产品均覆盖肠胃健康和体重管理,两家品牌销售额同比分别增长 22.5% 和 38.9%,在已有规模上继续增长。
头部之外,哈药的表现也值得关注。8 月同比增幅超过 10000%,与去年同期规模较小有关,但千万级的月度成交,已经让它成为肠胃益生菌市场中不能忽略的品牌。
哈药的增长仍主要来自肠胃健康。这给新品开发提供了一个提醒:不必把目光全部放在新菌种、新概念上,成熟需求里同样会出现新的品牌机会。
另一个品牌表现也非常亮眼,华北制药 8 月销售额同比增长 702.6%。该品牌提供了一个具体的产品与运营案例:8 月,其重点推广藿香铁皮石斛复合益生菌,将商品介绍落到口气、近距离社交等场景,同时通过品牌自播、垂类账号及"流量合伙人"开展直播销售。过去 12 个月,抖音贡献了其 67.7% 的销售额。
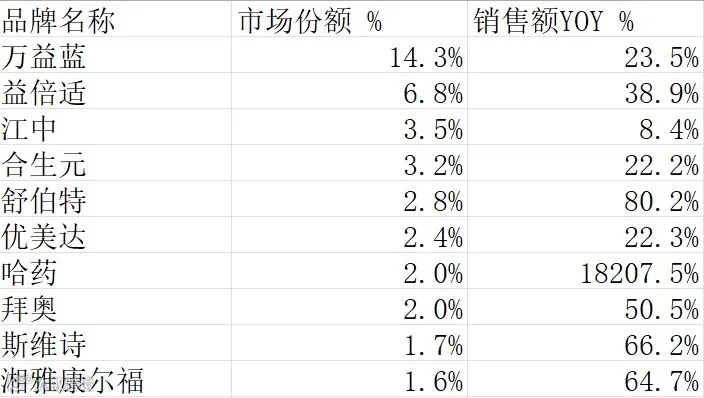
观察:该品牌没有只停留在"补充益生菌"的宽泛表达上,而是围绕一款具体商品,组织更容易理解的使用场景和销售内容。
数据来源:EarlyData 电商数据监测,统计周期 2026 年 8 月;
把视线从品牌转向细分市场,纤体益生菌值得单独看。
2025 年 9 月至 2026 年 8 月,体重管理市场销售额为 85.18 亿元,同比下降 21%;其中,纤体益生菌销售额为 30.37 亿元,同比增长 4%。
增长方向的差异很明确:体重管理整体收缩时,纤体益生菌仍保住了增长。
近 12 个月,万益蓝占纤体益生菌市场 35.9% 的销售额,呜咔实验室和益倍适分别占 17.0%、12.2%,前三家合计 65.1%。新品面对的并非尚未建立品牌优势的市场,而是已有明确领先者的竞争环境。
成分端也有类似特点。B420 相关商品占比达 47.0%,仍是首位成分;AKK 菌占比 4.3%,位列第五,份额继续扩大。

观察:AKK 的变化值得跟踪,但它与 B420 目前的成交基础仍有明显差距。不能因为一个成分讨论度高,就跳过现有竞争格局,直接把它写成下一轮市场主角。
对于准备开发纤体益生菌的品牌,问题也随之变得具体:如果沿用市场上已有的菌株和配方方向,产品凭什么被选择?如果引入新成分,又有哪些对应具体原料、菌株或成品的证据,而不只是换一个包装上的关键词?
单看菌株标签,还不足以回答这些问题。下一步需要把头部品牌的代表商品放在一起,比较配方、添加量、剂型、规格和价格,再判断新品能在哪个环节形成区别。
数据来源:EarlyData 电商数据监测,统计周期 2025 年 9 月—2026 年 8 月
从 8 月数据来看,肠胃健康仍能带来品牌增量。哈药的新增销售额、华北制药的产品,都提示品牌不要过早忽略成熟需求。关键是能否把产品特点讲清楚,并在合适的平台形成成交。
纤体益生菌则有相对稳健的市场表现,但品牌和成分的成交都已形成集中。进入这一市场,不能只回答"为什么做益生菌",还要回答"为什么消费者要在现有商品之外,再选择这一款"。
数据说明:本文数据来自 EarlyData 电商数据监测。统计周期为 2026 年 8 月,纤体益生菌与体重管理部分为 2025 年 9 月—2026 年 8 月;统计范围为中国电商市场(大贸 + 跨境)。品牌同比增幅受去年同期基数影响,请结合规模一并参考。