银诺医药副总裁徐文洁年薪1222万到183万辞任——依苏帕格鲁肽α(怡诺)轻刚进医保、降价超70%、股价年内跌约88%,“卖药的人”先离开了这家GLP-1新贵
10月16日,港交所上市的银诺医药(02591.HK)公告两项人事变动:副总裁徐文洁辞任执行董事、董事会战略委员会委员及公司副总裁,非执行董事衡磊同日辞任,两项辞任理由均为“投放更多时间处理其个人事务”,自当日起生效;执行董事黄冰获委任为战略委员会委员,填补徐文洁留下的空缺。

对这家挂牌一年多的GLP-1新贵而言,徐文洁的离开分量不轻:她是公司的商业化“一号位”,一直负责集团整体产品商业化及业务拓展——而公司唯一的产品,长效GLP-1受体激动剂怡诺轻(依苏帕格鲁肽α),刚刚在2026年1月1日起执行医保谈判价格,正处在“以价换量”的放量起点。招股书曾把她与电子商务及零售负责人并列为公司商业化团队的核心;工商信息显示,2025年12月新设的北京银诺医药有限公司,法定代表人也是她。

一、履历:糖尿病商业化的“三段式”样本
徐文洁现年54岁,2022年4月加入银诺医药出任高级副总裁,2022年11月起任副总经理并进入董事会,2024年10月调任执行董事。她的履历,几乎是跨国药企糖尿病商业化的一条完整样本:早年任职安进中国从事市场销售;2007年2月至2015年12月在礼来九年,从产品策划经理一路做到市场总监、销售总监,自2009年起聚焦糖尿病领域,负责管线评估、营销推广与销售管理;2016年1月至2018年8月任阿斯利康中国执行总监,主导糖尿病药物安达唐(达格列净)在中国市场的上市与营销;2018年8月至2022年4月任华领医药集团副总裁,操盘首创新药多格列艾汀的商业化策略与运营。教育背景是中国药科大学药物分析学士(1993)加美国埃默里大学戈伊祖塔商学院MBA(2004)。
值得注意的巧合是:华领的多格列艾汀是全球首个葡萄糖激酶激活剂,银诺的怡诺轻是首款国产原研人源长效GLP-1受体激动剂——她先后操盘的,是两个顶着“首个”光环的新药商业化,而两个产品的上市后放量,都撞上了医保谈判这道关卡。
二、薪酬曲线:1222万、897万、183万
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三个年度的薪酬落差接近一千万——从2023年的1,222.4万元到2025年的183.3万元,两年间年度酬金缩水约86%。而公司另一条曲线的跌幅与此几乎同频:银诺医药2025年8月15日以18.68港元发行价登陆港交所,公开发售超额认购约5364倍,首日收报57.25港元、大涨206%;截至2026年10月16日收盘,股价报3.65港元,总市值约16.65亿港元,年初至今跌幅约88%。薪酬缩水与股价缩水,发生在同一家公司、同一段窗口。
三、时点:医保换挡期留下的空位
基本面上,怡诺轻的商业化其实刚起步就有起色:
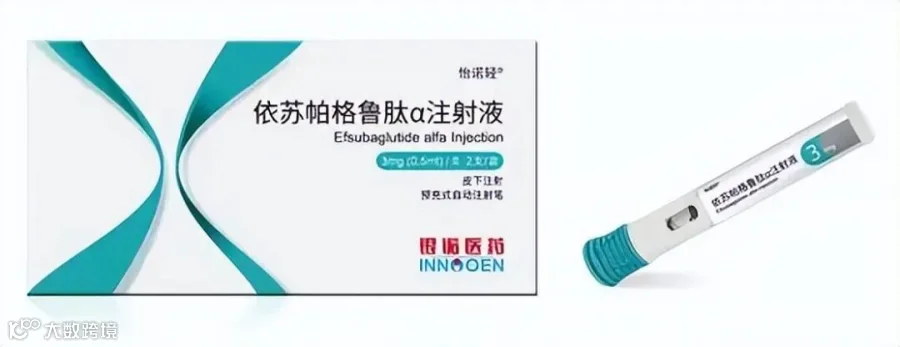
2025年1月获批用于成人2型糖尿病,成为首款国产原研人源长效GLP-1受体激动剂;
【2025-2-7】2025年中国上市的第10款创新药公司估值46.5亿
2025年公司首次实现规模化收入约1.32亿元,毛利率89.0%;
2025年底经谈判纳入国家医保目录、2026年1月1日起执行,价格降幅超过70%;
2026年上半年收入7,821.8万元、同比增长38.57%,产品进入全国逾1900家医疗机构,自建商业化团队超百人。
代价同样写在账上:毛利率回落至72.5%,中期亏损约1.15亿元。
换言之,徐文洁是在怡诺轻从“上市获批”走向“医保放量”的换挡期离场的。以价换量的逻辑,考验的是终端覆盖、学术推广与线上渠道运营——这些恰是她二十余年最擅长的部分。而接替她补位战略委员会的黄冰,背景在生产与注册端:2020年10月加入公司任生产部副总经理,2024年10月起任副总裁并调任执行董事,负责药品生产储存与商业化生产基地建设,在生物药研发领域有近20年经验。从分工看,这次补位更像是“生产与注册端”话语权的前移;而商业化与业务拓展职能,截至目前尚无明确的接任者公告。
四、下一个变量:四季度读出的减重III期
公告给的理由是“个人事务”,没有必要过度解读动机。但有两件事是确定的:其一,医保降价超过70%之后,放量速度与成本控制将成为这家公司未来两个报告期最硬的考核指标;其二,公司预计2026年第四季度读出减重适应症的III期数据——若结果积极,怡诺轻将从2型糖尿病扩围到减重市场,那是体量数倍于降糖的战场,恰恰需要一个强商业化一号位来接。一号位空缺与数据读出撞在同一扇时间窗里,接下来的补位人选,会比这次辞任本身更值得盯。