

一个被问了整整三年的问题
如果今天让你从零开始,手里只有100万美元,你还能赚到高回报吗?
这个问题,巴菲特被问了整整三年。
2006、2007、2008年,伯克希尔·哈撒韦的股东大会上一再有人把同一句话抛给他和芒格:假如你重新开始,手里只有100万、甚至更少,你会怎么投?
三年、三个回答,拼在一起,恰好是一套完整的“小资金方法论”。
而它最反常识的地方在于——钱少,不是劣势。

沃伦·巴菲特与查理·芒格。
一、巴菲特的第一句话:钱越少,机会越多

沃伦·巴菲特(Warren Buffett)。图源:Wikimedia Commons
巴菲特说得很直接:如果他今天重新开始、只管理大约100万美元,他的做法和管理1000亿美元完全不同。
差别不在能力,而在能看的范围。
资金越小,能看的标的越多。那些小到根本进不了大机构视野的公司,反而成了机会。
他给了一个让人咋舌的比方:管理10万美元时的可选机会,可能比管理1000亿美元时多出几千倍。
道理并不复杂。
一笔对个人来说很有意义的投资,放进伯克希尔的体量里连零头都算不上,根本不值得出手;反过来,一笔小资金能自由进出的机会,大资金却因为规模太大、流动性不够,根本挤不进去。
所以他说:小资金天然具备更高的收益率上限。
这不是天赋问题,是结构问题。
他还补了一句——如果他和芒格手里只有50万到100万美元,他们会去找那些小规模的机会,而且不限于股票。只要是被低估的,形式并不重要。
二、主动路线:愿意下“笨功夫”,去全球捡被忽视的小公司
那具体该怎么做?巴菲特给的第一个答案是:找少数几只,就够。
他明确说过,自己不需要找到20只优秀证券,只要找到少数几只、能带来巨大回报的,就够了。
他还提起芒格早年的经历来佐证——芒格曾靠房地产开发,把有限的本金放大。这正是小资金时期“用有限本金换取高回报”的典型案例。
接下来,是整段问答里最有画面感的一段。
巴菲特说,如果他三年前管着一个小型投资合伙公司,他很可能会把资金全部投向韩国股市。
为了找机会,他做了一件很“重”的功课:让人找来厚厚的韩国上市公司资料,一页一页地翻,系统性地筛,同时补上韩国的会计规则、学韩国的商业文化。
然后,他在里面发现了一批被市场彻底忽视的公司:
他的打法很简单:因为钱少,他可以少量买入许多这样的公司,拼出一个分散、但整体低估的组合,然后长期持有。
这段经历点破了小资金的两个要害——
一是愿意做别人不愿意做的笨功夫;二是敢在狭窄的标的里,捕捉极端的错误定价。
问问自己:你上一次把一份年报从头读到尾,是什么时候?
三、被动路线:没时间研究,就买它,然后回去上班

但不是每个人都有条件做那门功课。
2008年的股东大会上,来了一位特别的提问者——蒂姆·费里斯(Tim Ferriss)。他设的场景,简直是一个普通人的“地狱开局”:
前提还卡死了一条:没有时间每天研究股票。
巴菲特的回答朴素到近乎“无聊”:
把所有的钱,投入成本费率低、追踪标普500指数的指数基金,然后继续努力工作。
这就是他那句著名建议的出处——买低成本指数基金,然后忘掉它,回去工作。
它和前面“小资金要主动挖小公司”并不矛盾,区别只在你有没有时间、有没有条件去做那门功课:有条件、又愿意投入的人,去挖小公司;没条件、要上班养家的普通人,最稳的答案就是——低成本指数基金 + 持续赚钱。
同一场,他还提醒普通人一件事:别为那些声称能战胜市场的专业管理人,付出高昂的管理费和佣金。
因为费用,会在时间里一点点吃掉你的复利。
四、能力圈、独立思考,和芒格那句最扎心的话
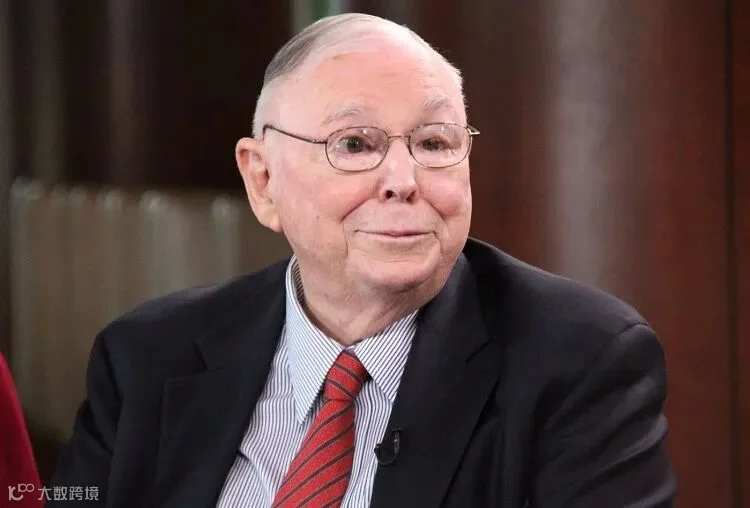
查理·芒格(Charlie Munger)。
问答里还有一类“如果刚毕业、只有1万美元会怎么投”的问题,两人的回答,拼出了小资金阶段最关键的心态:
而芒格,补了整段对话里最扎心的一句实话:
对绝大多数人来说,第一个100万美元,是最难赚的。
他算过这笔账:从0到100万,往往是一段很长的路。而那些攒得快的人,通常同时具备三样东西——
强烈的成功欲望、抓住机会的能力,以及日常“开源节流”的习惯。
巴菲特则聊到了能力从哪来:他9到11岁,就整天泡在奥马哈的公共图书馆里大量阅读;会计是商业的语言,必须学;沟通能力极其重要;要找到自己真正感兴趣的领域;最好通过兼职或全职的工作,亲眼看看一家企业到底怎么运转。
说到底,投资是资本配置层面的商业决策。
你越早储蓄、越早把长期习惯养起来,复利就站得越久。
五、把巴菲特和芒格的话,串成一条线
如果把这套跨越2006到2008年的回答,压成一条逻辑,它是这样的:
写在最后
一整段问答读下来,巴菲特和芒格其实在说同一件事:
你手里的钱少,从来不是你投不好的理由。
恰恰相反——钱少,意味着你能看见的机会更多,够得着的地方更广,转身也更快。
你可以选择下笨功夫,一格一格地翻资料,在全球的角落里捡便宜;也可以选择最省事的那条路,买一只低成本的指数基金,然后回到你的工作上去。
真正的门槛,从来不是本金。
是你有没有能力圈,肯不肯独立思考,愿不愿意现在就存下第一笔钱。
而那个“最难的第一个100万”——它难,恰恰因为它在筛选:筛掉等一等的人,留下从今天就开始的人。
你现在处在哪一段坡上?手里有多少本金,又打算走哪条路线?
如果也也正在考虑如何做好家庭配置,欢迎评论区“配置”领取资料,
我会挑几个典型的情况,陪你一起拆解。

如果这篇对你有启发,点个「在看」,转给那个还在攒第一个100万的朋友。
参考来源:巴菲特、芒格2006—2008年伯克希尔·哈撒韦股东大会问答中文整理;Yahoo Finance 对2008年蒂姆·费里斯提问的报道。