

距离2026年12月31日,还有两个半月,香港保险业一套底层资本规则即将正式落地
这不是监管层面一次不痛不痒的微调,而是香港保险《保险业(估值及资本)规则》,也就是行业常说的RBC风险为本资本框架重磅修订。属于行业底层制度改革,直接改写保险公司资产配置逻辑、产品设计成本,未来2-3年香港储蓄险、指数万用寿险(IUL)的产品供给,都会受到深远影响
最近不少声音都在问:新规落地之后,热门香港储蓄险、高净值人群追捧的指数万用寿险IUL会不会逐步减产?产品计划书上的演示收益,会不会变得更加保守?
今天这篇,我们简单聊一聊
很多人在挑选香港保险的时候,习惯把目光聚焦在计划书上:保证现金价值、非保证演示收益、保单贷款、资产传承功能
大家会对比不同公司的IRR、回本速度,很少会去思考一个底层问题:保险公司为什么愿意推出这类长期储蓄保单?为什么IUL这类产品可以挂钩指数、给到浮动增值空间?
所有产品的背后,都有一条看不见的成本红线——资本监管规则
简单通俗解释RBC:
监管要求保险公司,根据自身资产、负债、产品风险,预留足额资本金抵御未来风险
风险越高的保单、波动越大的底层投资资产,保险公司需要计提的资本金就越多。资本金不是免费的,是股东投入的资金,存在资金成本
资本成本,最终会传导到产品设计层面
资本占用高的产品,保险公司要么缩减供给、调整产品结构,要么下调演示收益,平衡自身资本压力;资本成本有优惠的资产,保险公司就会更愿意加大配置
一句话:RBC就是保险公司的“资本成本计算器”,这次修订,等于直接换掉计算器的核心算法
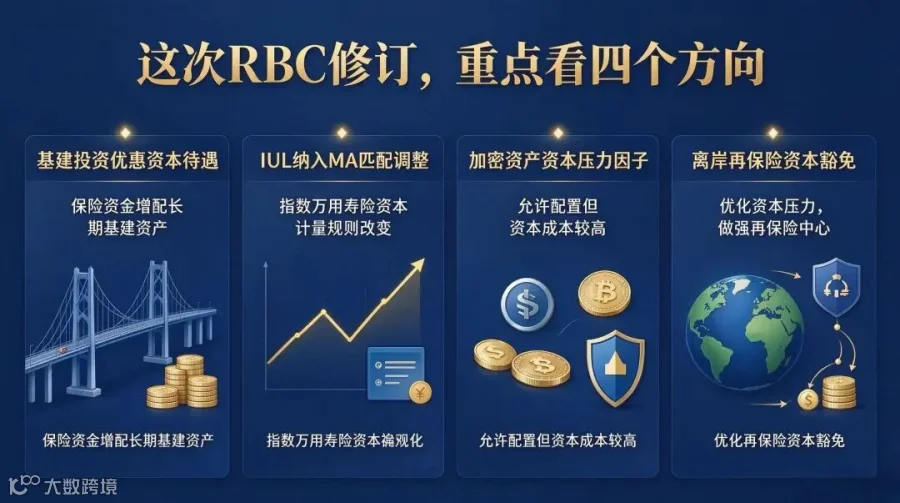
即将在2026年12月31日生效的新版RBC修订案,一共包含四大核心改革方向,每一条都和保单持有人息息相关:
✅ 基建类投资享有优惠资本待遇,保险公司会加大长期基建资产配置
在旧版规则下,保险公司配置基建资产,需要计提较高资本金。新版RBC给合格基建投资下调资本权重,同样一笔资金投基建,占用的资本金更少
政策导向很明确:引导香港保险资金,投向长久期、现金流稳定的基建项目
对于储蓄险来说,底层资产池会慢慢发生变化。储蓄保单的长期回报,依托保险公司整体投资组合收益。基建资产现金流稳定、抗周期,但长期收益率和股票类权益资产存在差异。未来保险公司的资产篮子,长期稳健属性会进一步增强
✅ 指数万用寿险IUL纳入MA匹配调整机制(高净值客户最关注)
指数万用寿险IUL,是近几年高净值客户配置海外保单的热门选择,依靠挂钩市场指数获取潜在增值空间
新版RBC的重大改动:IUL产品正式纳入MA(匹配调整)框架
简单来说,旧规则下IUL这类挂钩外部指数的产品,资本计量方式并不友好;新规下,负债和对应资产的匹配调整规则覆盖IUL
✅ 稳定币、加密资产新增资本压力因子:监管不是禁止,而是“允许配置+严控风险”
新版规则新增稳定币、加密资产对应的资本压力因子。意思就是:保险公司可以配置这类数字资产,但资本惩罚非常高
如果保险公司拿资金投资加密资产,必须额外计提一大笔资本金,用来对冲价格暴跌、流动性风险。监管思路清晰:不直接一刀切禁止数字资产,但是用极高资本成本约束,防止保险资金大规模涌入高波动加密市场
✅ 离岸再保险业务享受资本豁免,全力打造香港全球再保险中心
新版RBC给合规离岸再保险业务设置资本豁免机制。保险公司可以通过离岸再保险,转移保单负债,降低自身资本金占用
香港监管意图很明确:吸引全球再保险业务落地香港,做大做强再保险生态
对投保人来说,这一点属于间接影响:再保险可以分散保险公司风险,优化资本压力,间接影响保险公司产品投放能力
讲完四大改革要点,回到大家最关心的两个灵魂拷问:
第一,储蓄险、IUL指数万用寿险,以后会不会变少?
现在还不能简单下结论,说产品会直接大面积下架
新规本质,是重新核算每一类产品的资本成本。一部分原来资本压力小的产品,新规之后成本抬升;基建这类资产,反而拿到资本优待
保险公司会重新算账,做产品策略复盘:哪些产品资本回报划算,哪些产品资本消耗过高,需要调整条款、降低演示收益,甚至逐步停售

第二,未来新保单演示收益会不会变得更保守?
储蓄类保单收益,由底层投资资产组合、运营费用、资本成本三者共同决定
一方面,新规鼓励保险资金增配长久期基建资产,这类资产波动低、现金流稳,但预期回报和权益类资产不一样;另一方面,部分产品资本成本上升,保险公司需要平衡股东回报
长期来看,保险公司在设计新产品、拟定演示收益的时候,大概率会走向更加审慎
> 这里一定要区分清楚:保单里写进合同的保证现金价值,属于合同承诺;计划书上的非保证演示收益,从来都不是保底承诺。新规会进一步放大这个逻辑,保证利益才是刚性兑付部分,非保证收益受投资环境、公司策略影响
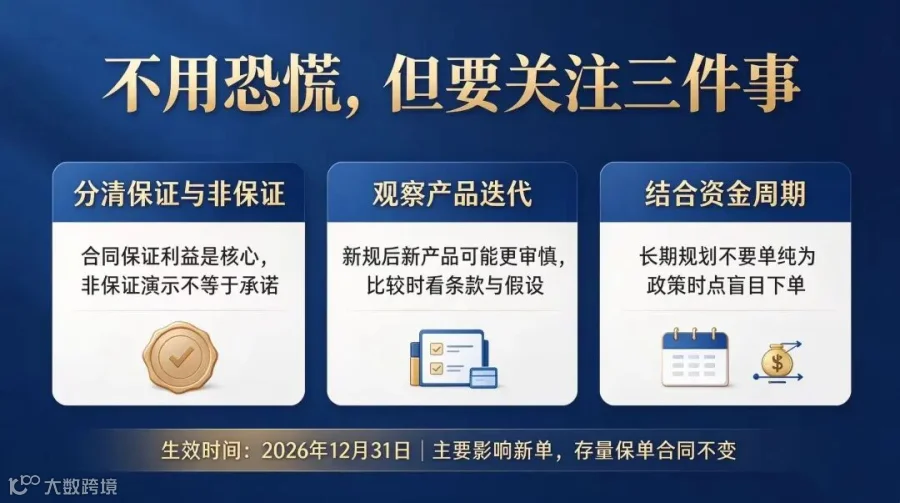
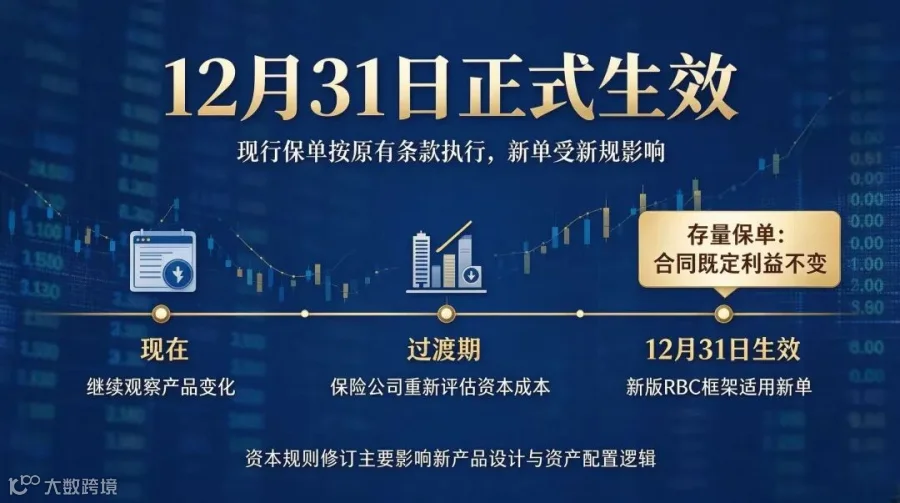
⚠️ 非常关键的时间提示:本次新版RBC 2026年12月31日才正式生效,目前处于过渡期
👉 在生效日之前投保:保单适用现行旧版RBC规则,不受本次修订影响
👉 2026-12-31之后签发的新保单,才会按照新版RBC框架执行
👉 存量已经投保的保单:不受本次资本规则修订影响。保单既定条款、合同载明的保证利益不会因为监管新规发生改变
-END-
健康医疗 · 身份&教育规划 · 专业合规
如您有上述需求,欢迎您联系盛诚~
可扫描下方二维码添加老师微信进行咨询
↓↓↓↓↓↓
▌版权与免责声明:本站内容除非注明原创,否则均为网友转载,涉及言论、版权与本站无关,如有侵权,请联系删除。如您需相关业务意见或服务,欢迎与盛诚国际顾问联系
▌责任编辑:小诚