


在IPO市场中,“二次申报”并不罕见,但“终止注册后换全套中介重来,刚受理就被抽中现场检查”的组合,好达电子是2026年独一份。
2026年6月2日,无锡市好达电子股份有限公司的科创板IPO申请获受理,拟募资18.36亿元。仅仅一个月后,7月1日,中证协公布2026年第四批首发企业现场检查抽查名单,21家企业入围,好达电子赫然在列。


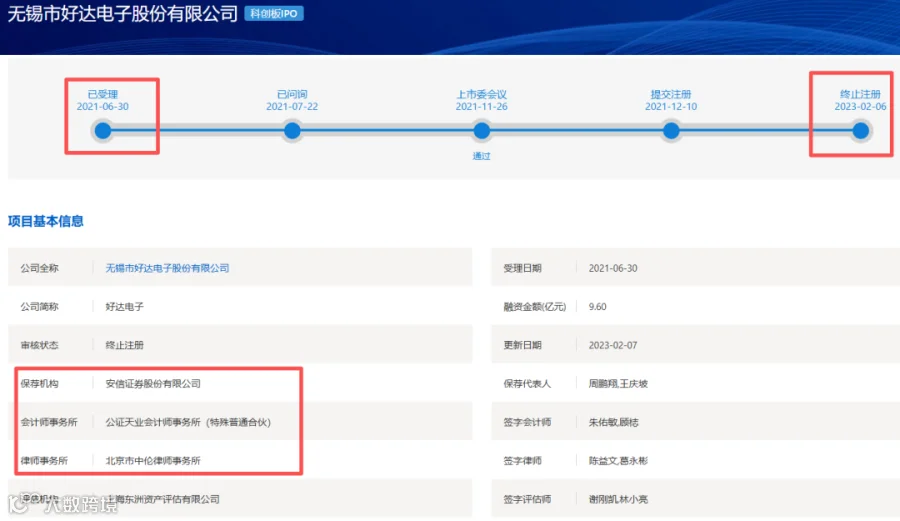
好达电子曾在2021年11月就已过会、12月提交注册,却在注册环节徘徊了一年多后,于2023年2月主动撤回,终止注册。三年后,它带着“国联民生+中汇+德恒”的全新中介阵容归来,却迎面撞上了比首次申报更严苛的审视目光。
前次IPO:注册环节为何卡了一年多?
好达电子的首轮IPO之旅,起点并不低。2021年6月获受理,11月底过会,次月提交注册——这个速度在当时的科创板排队企业中属于“优等生”。但进入注册环节后,进程却诡异般地停滞了。
2021年12月,证监会对好达电子发出注册问询,聚焦销售增长合理性、关联方资金往来、对赌协议、股东穿透四大问题。此后的公开渠道中,再也未见公司对这份问询的回复。2022年3月和9月,公司两次因财务资料过期而中止发行程序,最终在2022年12月提交撤回申请,2023年2月被正式终止注册。

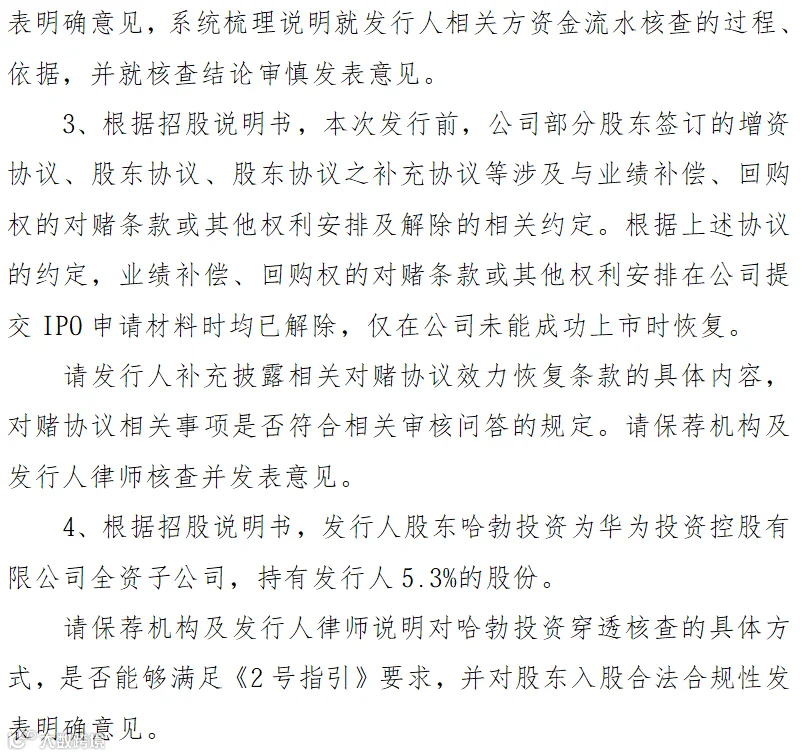
注册问询中“销售增长合理性”被放在首位,并非无的放矢。
好达电子的股东名单里,小米、华为、华勤、中兴赫然在列——而这些企业同时也是公司的核心客户。小米基金持股5.25%,哈勃投资持股4.99%,华勤技术通过摩勤智能间接持股3.8%。2018年至2021年上半年,公司向小米、华勤、中兴和华为的销售收入从146万元飙升至8552万元,占比从不足1%跃升至近30%。
“股东+客户”的双重身份,在IPO审核中天然处于敏感地带。监管需要确认的是:这些采购是基于产品竞争力,还是基于股权关系的“捧场”?如果股东身份发生变化,采购是否会大幅下滑?好达电子在招股书中也主动提示了这一风险:“若未来上述客户持有公司的股权发生变动,不排除出现上述客户向公司采购金额下降的情形”。
三大核心硬伤:IDM重资产模式下的财务压力并未缓解
好达电子是国内极少数具备设计、晶圆制造、封装测试全链条能力的IDM企业,在声表面波滤波器领域实现了TC-SAW、TF-SAW产品的量产出货,客户覆盖OPPO、vivo、小米、三星等一线手机品牌,以及比亚迪、赛力斯等汽车客户。2025年,公司在全球SAW滤波器市场的占有率提升至2.29%。

好达电子属于典型IDM重资产芯片企业,为抓住射频器件国产替代窗口,前期大举投入扩产,但行业周期下行带来产能利用率不足,财务压力持续累积。
1、资产负债率持续高位,依靠银行借款支撑产能扩张
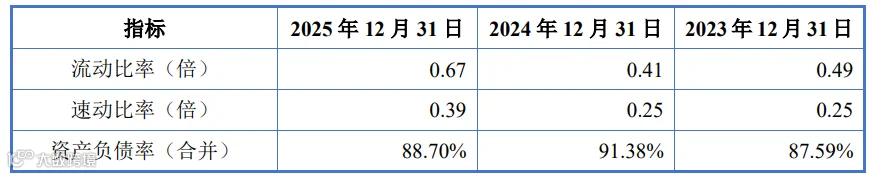
2023-2025年末,合并口径资产负债率分别为87.59%、91.38%、88.70%,持续处于极高水平,负债以银行长短期借款为主。公司解释,前期扩产主要依赖金融机构贷款,而产线投产后处于产能爬坡阶段,单位制造费用偏高,盈利承压。极高负债率意味着公司财务弹性弱,利息支出持续侵蚀利润,一旦下游消费电子需求下行、融资收紧,持续经营压力会快速放大。本次募资近半数用于补流,也侧面反映公司迫切降低负债的诉求。
2、存货余额4.11亿元,存货跌价计提比例远超同行
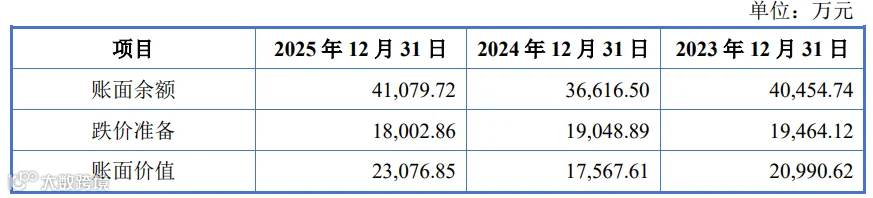
报告期末存货账面余额4.11亿元,存货跌价准备余额1.80亿元,计提比例高达43.8%,远高于同行业可比公司约18.33%的平均水平。根源在于前期扩产与下游消费电子周期错配,产线扩产完成之后,手机终端需求走弱,部分库存商品销售不及预期、库龄拉长。虽然报告期存货跌价损失逐年收窄,但射频芯片技术迭代快,若下游客户产品迭代、需求萎缩,存货减值风险极易再次爆发。
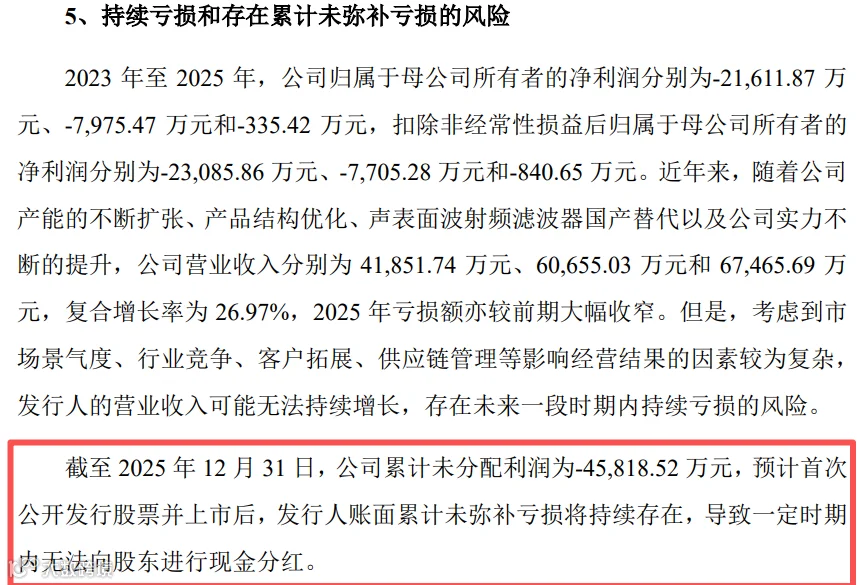
3、累计未分配利润-4.58亿元,上市后短期内无法现金分红
截至2025年末,公司累计未分配利润为-4.58亿元,存在大额未弥补亏损。招股书明确提示,上市后相当长一段时间内,公司无法实施现金分红。虽然科创板允许未盈利硬科技企业申报,但大额累计亏损叠加高负债,监管会重点穿透核查盈利改善的可持续性、毛利率提升逻辑是否真实,判断企业是否具备持续经营能力,而不只是单纯满足上市指标。
终止注册后二次申报,现场检查查什么?
对于 “曾经终止注册、更换全套中介重启” 的企业,现场检查的核查尺度显著高于普通首次申报项目,核查范围将向前追溯至第一次申报阶段,重点核查四大维度:
此外,中介机构“大换血”这一事实本身,在现场检查中也是一个微妙的变量。从安信证券到国联民生,从公证天业到中汇,从中伦到德恒——全套换血的背后,可能是发行人希望以“新团队、新气象”降低审核阻力,也可能是因为前次团队与发行人在某些关键问题上存在分歧。现场检查组很可能追问:为什么换?前次撤回的真实原因到底是什么?
二次申报不再享有“容错空间”
好达电子的案例,放在2026年IPO监管的大背景下审视,具有标本意义。
2026年以来,IPO现场检查的力度和覆盖面显著提升。截至10月,年内累计被抽中现场检查的企业已超过40家,其中二次冲刺或多次冲刺的企业占比明显上升——好达电子、世和基因、光远新材、胜华波等,都是“老面孔翻牌”。
这个趋势传递的信号是明确的:“二次申报”不再享有任何隐性的“容错空间”。前次撤回或终止的原因,会成为现场检查的“优先核查清单”。中介机构在二次申报中的勤勉尽责程度,也会受到更严格的审视。
