

过去三十年,中国乳业的发展,很大程度上是一部常温奶崛起的历史。
借助人口红利、健康教育的普及和渠道大规模铺货,常温奶反超巴氏奶,成为中国乳业相当长一段时期的消费基本盘。但如今,这套逻辑正在失效。
数据显示,2026年Q2乳品线下零售销售额同比下跌8.48%,在各大快消品类中下滑幅度居前。多家大型乳企液态奶营收连续三年下滑,不是个体特例,而是普遍现象。
常温赛道的增量,已经见顶。内卷愈演愈烈,利润越压越薄。
但翻看2026半年报,又发现另一组数据:部分乳企液态奶实现了正增长。

数据来源:上市乳企公司财报
乳业下一阶段的增长,究竟从哪里来?

低温奶向上,但别照搬国外逻辑
最近几年,低温奶被认为是乳品增长最快的细分赛道之一。但低温奶的爆发,并没有想象中那么快。
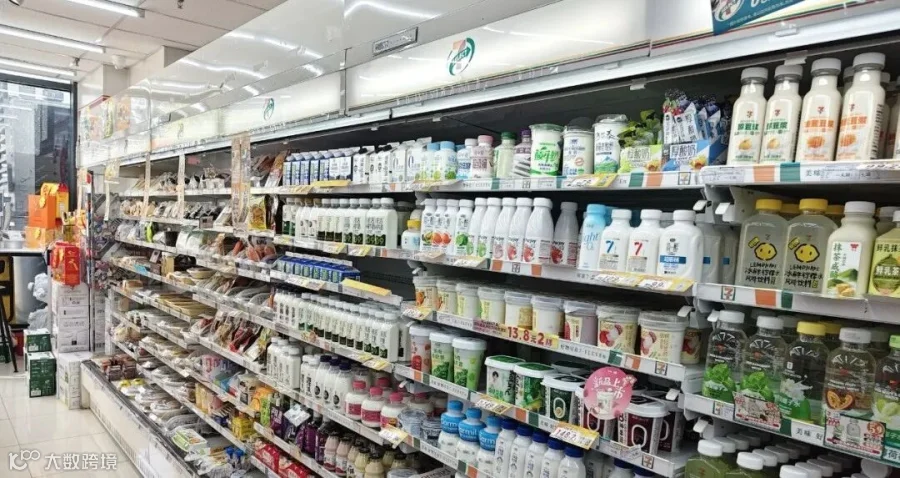
传统巴氏奶冷链基础设施投入大,中间环节多,货损高,冷链断链率可达37%,单瓶配送费用约占终端售价两至三成,抬高了消费门槛。而新型巴氏奶虽然打开了泛区域流通的闸门,但生产成本比传统巴杀多消耗2-3倍热能,终端售价仍比常温奶贵20-50%。
对于冷链设施匮乏的县域、乡镇等下沉市场,低温奶仍然无法取代常温奶的核心地位。
经销商真正的机会:短保“常温奶”打破边界
消费者其实并不关心“常、低温之分”,他们关心的是一杯牛奶是否新鲜、口感好、营养密度足够高。
读懂了消费背后的真实逻辑,就能理解今年各大乳企为什么纷纷将目光重新投向常温赛道,开始扎堆“鲜活”叙事与“口感”升级。
以锁鲜技术解决常温奶一直以来的口味“卡点”——蒸煮感与奶腥味,并以“30天”替代过去6个月的保质期标配。伊利“金典鲜活纯牛奶”上市3个月便成为京东超市现象级爆品;三元推出富含双活性蛋白的短保常温产品。
当低温奶的锁鲜技术被用于常温奶的战场,过去常、低温分明的壁垒正在被打破,“常温奶=不新鲜”的消费认知正在被扭转。
这就是常温经销商的新机会:不是抛弃常温去做低温,而是用“短保常温”的思路,把低温的鲜活体验,嫁接到自己现有的渠道网络上。


常温经销商的下半场:把低温做成第二增长曲线
对常温经销商来说,这恰恰是一次难得的转型机遇。
你手里有现成的渠道网络、终端客情、仓配能力,只要嫁接上低温品类,就能在不换赛道的前提下,解锁第二条增长曲线。
低温品类红利正在释放,需求真实存在。但问题也很现实:低温品类怎么做?冷链怎么搭?损耗怎么控?终端怎么推?这些问题,靠自己一个人摸索,成本太高。
12月16日-18日,中国·苏州,第二届中国经销商新势力大会现场,我们将围绕低温品类布局展开深度交流。从选品逻辑到冷链搭建,从损耗管控到终端动销,现场抢抓低温红利,共寻破局之道。不讲空话,只聊怎么落地。
常温守基本盘,低温做新增量。
与其在常温赛道里继续内卷,不如把低温做成你的第二增长曲线。
