

2026 年 9 月 30 日,《金融产品网络营销管理办法》正式实施。 很多人的关注点,都放在宣传端:哪些宣传词不能用、哪些账号不能发、广告投放还能不能做。但对于做贸易的企业来说,真正影响融资底层逻辑的,并不是这份文件,而是前后密集出台的一系列配套监管政策。
政策改变的不是企业怎么对外宣传,而是金融机构凭什么相信你。
银发〔2025〕77 号文里写得十分明确:银行办理应收账款电子凭证融资业务,必须严格核查贸易背景,严防虚构贸易套取信贷资金、无真实贸易的资金空转。
国办发〔2026〕24 号文更进一步,在 2026 年 9 月 10 日出台,直接把应收账款电子凭证最长付款期限压缩到 6 个月。平台禁止新开超 6 个月期限的凭证,银行、商业保理机构,也不能给超期凭证做融资。
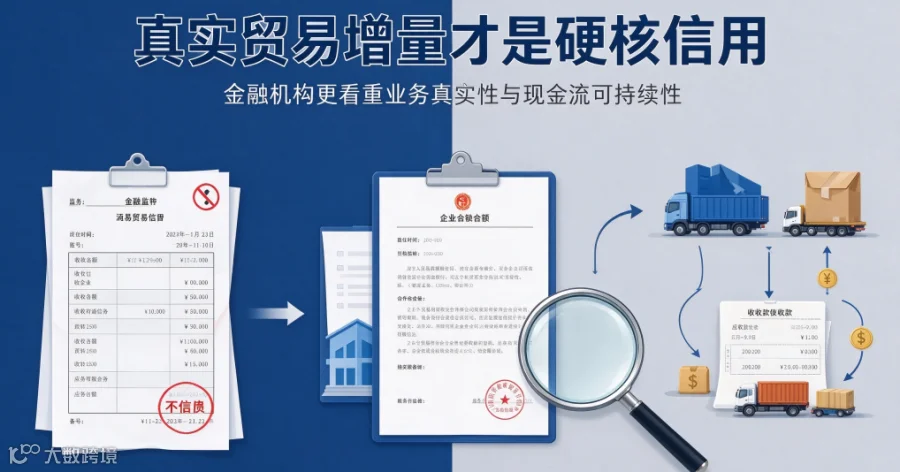
政策导向非常清晰:金融机构看企业,重心越来越偏向业务真实性、现金流可持续能力,不再单纯盯着报表营收规模。
过去靠贸易业务冲账面营收、堆砌单据换取银行授信的老路,已经行不通。企业想要长期稳定融资,核心底气,来自实打实的真实贸易增量。
01
账面繁荣,扛不住穿透式核查
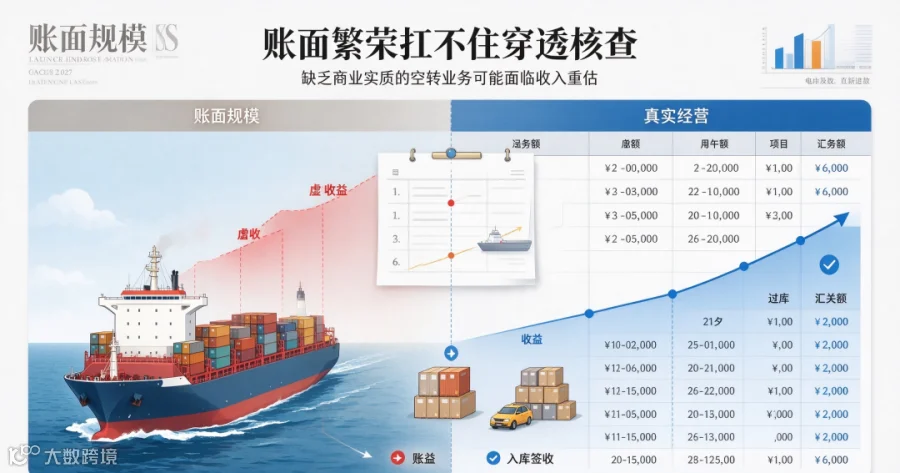
什么是空转贸易? 只有合同、发票、资金来回流转,货物并没有真实交付、没有货权与物流作为支撑。短期能把营收做大,但只要银行穿透尽调,立刻现出原形。
77 号文要求银行常态化审查贸易背景,穿透核验已经变成银行常规动作,不再是随机抽查。 缺少真实货权、物流、资金流匹配的空转业务,不仅拿不到融资,还会成为授信评估里的扣分项,风险体现在三点:
营收面临会计重估 融资性空转贸易本身不具备商业实质,会计准则不支持按总额法确认收入。一旦被认定,收入需要改成净额确认甚至不予确认,之前虚增的营收,还要追溯调整,属于会计层面的合规问题。
企业授信与评级连带受损 银行内部评级、授信额度、审计意见都会受到影响。评级下调之后,往往不是单家银行抽贷,整条融资渠道都会收紧。
触碰监管红线,性质升级 77 号文重点防范的就是虚构贸易套取银行资金。走到这一步,早已不只是账务调整的小事。
贸易的本质,是创造真实经营利润,不是美化财务报表。
02
四流合一:经得起核验的增长才有效
贸易增量,不是账面数字注水,是业务实实在在增长。判断一笔贸易是否合规可信,要看四个标准:
✅ 真实货权转移:货物完成交付,仓储、运输、签收单据齐全,品名、数量、交付时间和合同保持一致。
✅ 具备合理商业目的:交易对手真实经营,经营范围、产能体量,和本次交易规模匹配,不是为冲规模搭建的虚假交易环节。
✅ 可持续经营性现金流:不是一次性单据周转,能够形成长期稳定回款记录。
✅ 商流、物流、资金流、信息流四流合一,相互印证:订单合同、货权运输、资金收付、发票对账,时间线匹配,业务逻辑闭环自洽。
很多企业容易忽略第四点。四流合一不是简单把四份材料拼凑在一起,而是数据能够交叉校验:发票金额要匹配订单和签收数量,物流时间要契合合同交付节点,收款账户、交易对手产能都要和业务体量对应。
77 号文也明确:供应链信息服务机构核心工作,就是做好四流合一信息归集。同时强调信息平台要守住本源,没有许可不能做融资、担保、支付结算业务,严禁信息中介变身信用中介。
只有这种真实贸易带来的业务增长,才是银行、投资机构认可的企业基本面。

03
真实贸易,如何转化成可融资资产
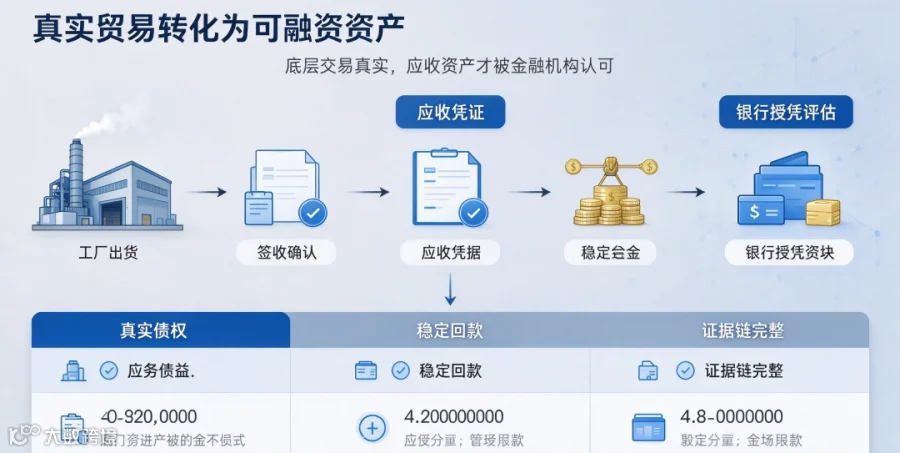
真实贸易增长,可以一步步转化为金融机构认可的信用资产。
① 真实底层应收、订单资产 贸易稳步开展,持续产生真实交易对应的应收账款。 国家统计局 2026 年 9 月 28 日数据:截至 2026 年 8 月末,规上工业企业应收账款 29.48 万亿元,同比 + 9.0%,平均回收期 72.2 天。
应收账款盘子很大,但只有真实交易产生的债权,才能用于融资。虚假贸易生成的应收,不被认可。业务越稳定、回款记录越好,供应链金融工具可操作空间越大。
虽然应收总量在增长,但监管收紧后,可合规融资的凭证规模在收缩。央行金融市场司在 2026 年 9 月政策吹风会披露:截至 2026 年 7 月末,市场账款凭证余额约 2.4 万亿元,相比规范前下降约 20%,凭证平均账期缩短 92 天。
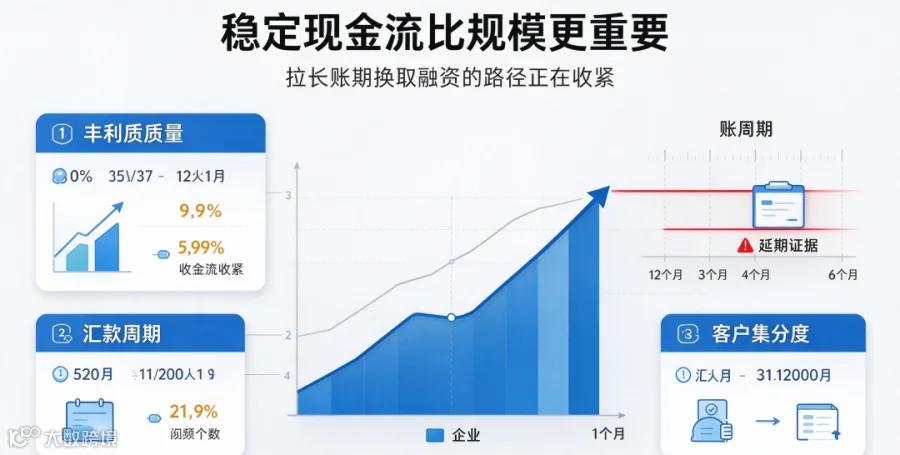
② 稳定健康的经营性现金流 金融机构判断偿债能力,首要看经营性现金流。评估贸易质量,重点看毛利水平、回款周期、客户集中度三大指标。
账期政策红线务必重视: 77 号文原先要求应收电子凭证原则上 6 个月内,最长不超 1 年,超 6 个月需要银行审慎核查。国办发〔2026〕24 号直接收紧上限至 6 个月。新凭证不能超 6 个月,超期凭证无法办理融资。
靠拉长账期放大融资额度的思路,已经和监管方向相悖。优化客户结构、维护长期稳定合作,远比短期虚增营收更能建立金融机构信任。
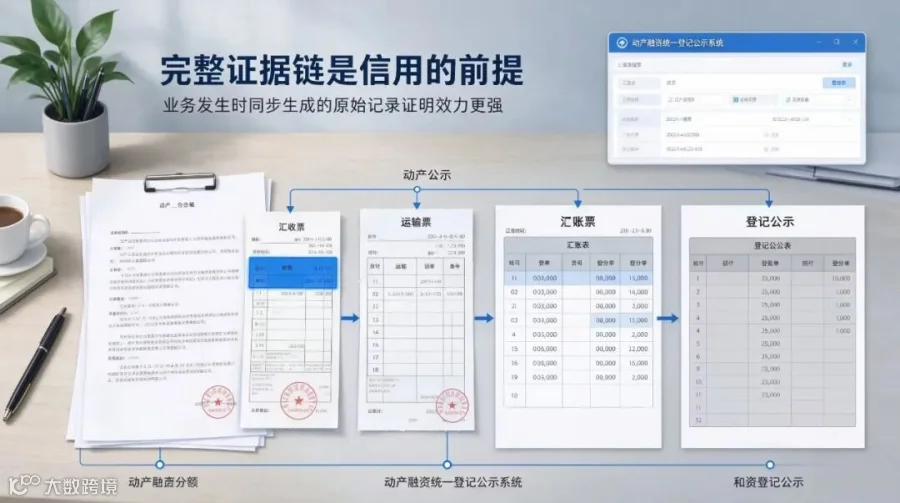
③ 完整可追溯的业务证据链 授信尽调一定会穿透核查贸易背景,合同、出入库、物流、对账资料都要完整留存。
实务要点:凭证形成时间越贴近业务发生时点,证明效力越强。业务同步产生的原始单据,价值远高于事后汇总编制的表格。 业务真实,但凭证残缺不全,同样会影响授信评估。
另外还有硬性要求:应收电子凭证融资业务,必须在央行征信中心动产融资统一登记公示系统办理登记,登记信息真实性、完整性由当事人自行负责,不能依托系统自动生成而免除责任。
补充过渡期提示:77 号文 2025 年 6 月 15 日起实施,应收电子凭证相关规则设置两年过渡期,过渡期结束后所有主体必须严格执行新规。
04
告别报表导向,回归真实经营
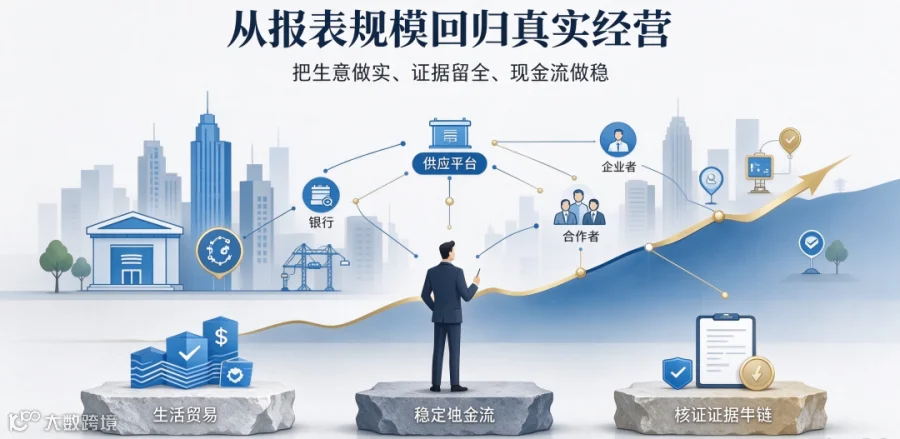
新规之下,企业经营逻辑正在转变:从追求报表漂亮转向夯实真实经营基本面。
贸易增量只是手段,不是最终目的。借助真实贸易沉淀稳定现金流、搭建合规供应链资产、留存完整业务证据链,才是企业拿到长期融资、和持牌金融机构深度合作的正确路径。
把生意做实、证据留全、现金流稳住。企业基本面经得起穿透核查,不管对接任何合作方,都拥有持续谈判的底气。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。
