

成本不是砍出来的。砍掉的那部分,往往会在别的地方加倍还回来。
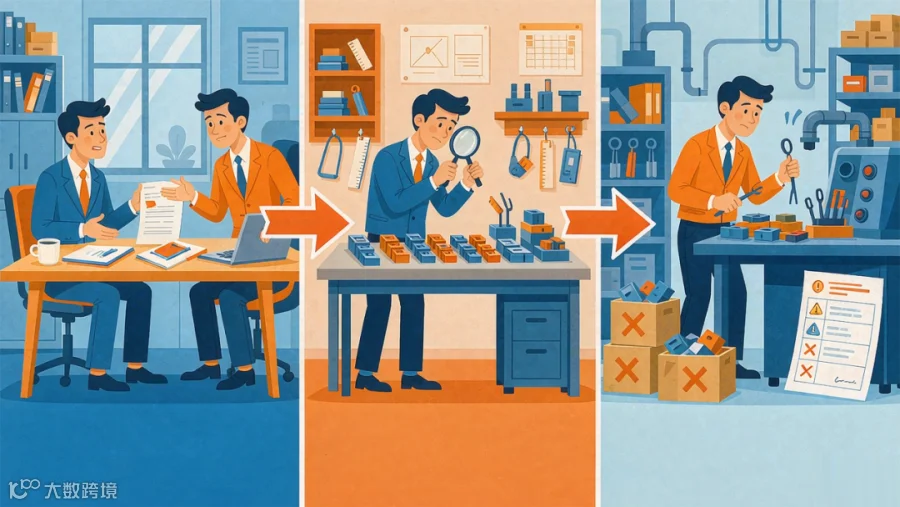
先说个常见的场景。
订单价格被客户压了三次,老板把采购叫进办公室:原材料再压5%。
采购回去找供应商谈,供应商一边答应降价,一边悄悄换了配方。
三个月后,来料不良率上来了。返工、客诉、退货的账单一张张送进财务,算下来比省下的采购款还多。
钱没少花,人还累了一圈。
这就是很多企业降本的真实路径——把成本从一个口袋挪到另一个口袋,账面上好看一阵子,实质上什么也没省下。
01
为什么"砍"这条路走不长
企业面对成本压力,其实只有两条路。
一条是把支出压下去,另一条是把投入变得更有效。
第一条路好走,见效快,但天花板很低。压到一定程度就会伤到交付、伤到质量,最后伤到客户。客户一旦发现你的质量变了,再想挽回就难了。
第二条路难走,但没有天花板。
很多企业不是不知道该走第二条路,而是没耐心。压价,下个月报表上就能看到变化;优化流程,往往要等一个季度、半年才见效果。
问题是,压价省下来的钱是临时的,优化省下来的能力是留得住的。
精益成本管理,走的是第二条。它的核心动作是从流程和系统里找浪费,通过优化流程把成本降下来,而不是简单粗暴地砍预算。
一句话说清:它砍的是浪费,不是资源。
02
精益成本管理,到底在管什么
具体到动作上,它有六个目的。
从源头削减浪费。聚焦精益七大浪费,删掉那些不产生价值的消耗,而不是单纯压缩开支。
以客户价值为导向。保留为产品增值的投入,砍掉客户不愿买单的多余工序、多余用料。
让低成本变成常态。通过改善工艺流程、物料配送、供应商协同,不断刷新成本基准,让成本稳步下降,而不是靠运动式突击。
提升盈利空间。售价被市场挤压的时候,靠精益降本挣来的利润缓冲,能让你既敢灵活接单,又不会陷入低价亏损。
带动全员改善。把成本指标分解到班组、工序,用成本数据把现场短板暴露出来,反过来拉动5S、TPM、快速换模这些工具真正落地。
支持战略决策。准确、及时的成本信息,是产品定价、市场拓展、资源配置这些决策的地基。地基不牢,决策就容易拍脑袋。
六个目的指向同一件事:让每一分钱,都花在客户认可的价值上。
03
它给企业带来什么
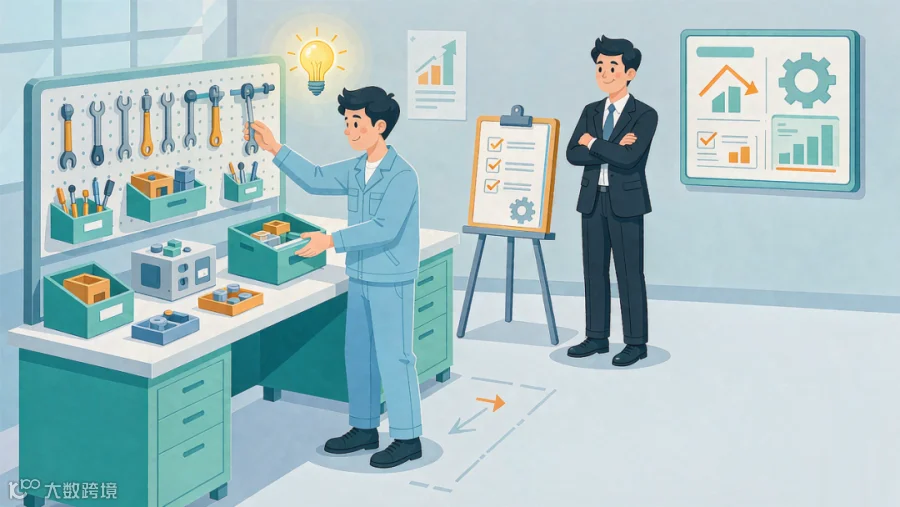
意义可以从四个维度看。
直接经济层面。售价不变的情况下,消除浪费直接变成利润;库存降下来,占用的资金就释放出来;质量损失减少,返工、保修、赔偿这些隐性开支跟着下降。
运营与质量层面。减少等待和搬运,生产周期就短了,交付更快;做到自工序完结,不往下道传不良品,失败成本自然降低;设备闲置和空间浪费减少,资产效率就上来了。同样一个产能,别人要三天周转,你两天就能交付,客户自然更愿意把急单给你。
战略竞争层面。当竞争对手还在靠压价抢单时,你有一套更低的成本结构,就还有合理利润,这就是成本护城河。定价上也更灵活——可以渗透,也可以让利促销。
组织文化层面。这一点常被忽略,却最持久。员工开始能识别自己岗位上的浪费并主动改善,事后算账变成事前预防,遇到停线不是先找谁的责任,而是顺着问题往下挖。成本问题倒逼出来的,其实是解决问题的能力。
04
从"成本控制"到"成本经营"

很多企业的成本管理,停在"控制"两个字上:年初定个指标,月底看看超没超,超了就开会。
精益成本管理要往前走一步,变成"经营"。
经营的意思是:每一次投入都要问一句——这笔钱花出去,客户愿意为它买单吗?
愿意,就研究怎么花得更有效率;不愿意,就看能不能不花,或者少花。
这一问,就把成本这件事,从财务部的一张报表,变成了全公司每天都要过的脑子。
结语
成本从来不是财务部门一个部门的账。
换个角度看,成本能力也是一种交付能力。同样一个订单,别人非得报到亏本价才敢接,你报个正常价还有利润——这就是差距,而且是很难被短期模仿的差距。
当一家企业开始用客户的眼光审视自己的每一笔投入,成本就不再是需要对抗的敌人,而是可以经营的资源。
这门功课,早做比晚做好。
麟威咨询,创造价值的精益专家!
 】