|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
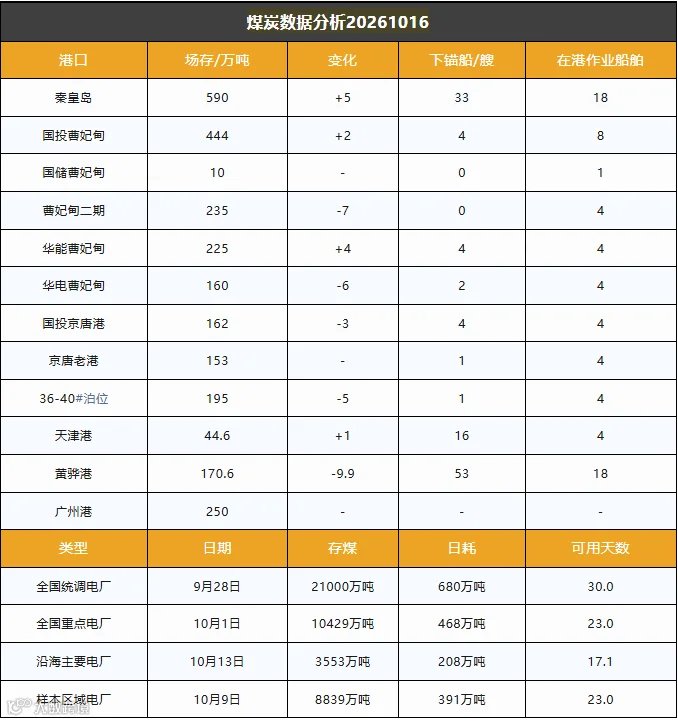
截止10月16日,环渤海港口库存2389.2万吨,环比减少18.9万吨,延续去库态势。
主产区煤价继续上行,非电行业用煤需求表现较好,对高价煤承接能力尚可;叠加大型煤企外购报价持续上调,站台贸易商备货积极性较高,矿方涨价意愿较强。当前山西主产区复产达产不及预期,产能释放受限,坑口煤价底部支撑稳固。
港口煤价节后震荡上行,但随价格逐步走高,市场成交转淡。北港库存低于往年同期,货源结构性矛盾逐步凸显,短期煤价支撑仍在,行情维持偏强,后续冬储补库开启或将进一步推升煤价。
中国沿海煤炭运价综合指数上涨5.47点至769.95点,各航线运价小幅上行,涨幅区间0.1‑0.4元/吨。终端对高价煤抵触明显,北上备货拉运意愿提升有限,实际成交偏弱,运价缺少持续上行动力,短期大概率阶段性走稳。