2026年,印尼税务体系正在经历一场静水深流的变革。表面上,增值税税率维持在11%的有效水平,企业所得税税率保持22%不变,但水面之下,征管逻辑已经发生了根本性改变。对于正在或计划进入印尼市场的中国企业而言,理解这场变革的关键不在于税率本身,而在于合规逻辑的彻底重构。
01一、增值税:“名义12%、实质11%”背后的政策智慧
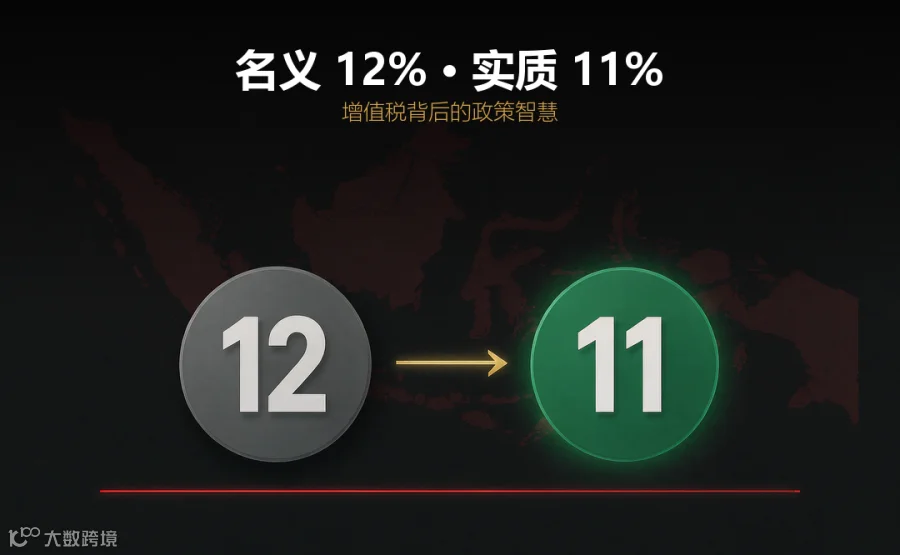
2025年初,印尼增值税法定税率从11%上调至12%的消息曾引发市场担忧。但实际操作中,政府通过调整计税基础机制——对非奢侈品以销售价格的11/12作为税基——使绝大多数商品和服务的实际税负维持在与11%相同的水平。12%的税率实际仅适用于已纳入奢侈品销售税范围的商品,如豪华汽车和高价值房产。
这一安排的巧妙之处在于:政府在向市场释放“税负可控”信号的同时,为未来财政需要留出了政策空间。对于制造业和消费品行业的企业来说,当前实际税负并未增加,但必须准确区分适用税率的产品范围,避免因错误适用税率而引发后续稽查风险。
02二、Coretax(印尼税务核心系统):合规逻辑的范式转移
如果说增值税调整是“温和”的,那么Coretax(印尼税务核心系统)的全面强制启用则是“剧烈”的。
自2026年起,印尼税务总局将所有税务行政流程统一至Coretax(印尼税务核心系统)平台——增值税、预扣税和年度所得税申报不再分属不同系统,企业告别多平台分散申报的时代。
这一变化的核心影响在于:企业的月度申报数据将自动预填至年度申报表,并通过系统实时交叉校验。以前那种“月度申报粗放、年度汇算调整”的做法彻底失效了——增值税或预扣税月度申报中的任何错误,都会直接传导至年度企业所得税汇算。
我们在服务出海企业的过程中观察到一个普遍现象:许多中国企业在国内习惯了“先粗后细”的税务管理节奏,到印尼后依然沿用这一模式。但在Coretax(印尼税务核心系统)时代,这种惯性可能带来灾难性后果——数据一旦上传即进入实时监控,补正的空间极其有限。
03三、全球最低税:税收优惠的“含金量”需要重新计算
 印尼已于2025年1月1日起正式实施全球最低税规则,适用于全球合并营收至少7.5亿欧元的跨国企业集团。2026年1月1日起,UTPR(低税支付规则)也已生效。
这对中资企业的影响是深远的。印尼为吸引外资设置了丰富的税收优惠体系——经济特区的企业所得税减免、重点产业项目的免税期等。但在全球最低税框架下,如果这些优惠将企业的有效税率压至15%以下,就可能触发补足税义务。
04四、常设机构认定:被低估的“隐藏税负”
 在印尼开展业务的中国企业,有一个风险点常常被忽视——BUT/PE(常设机构)的认定。
一旦被认定为常设机构,企业不仅需要就归属利润缴纳22%的企业所得税,税后利润汇出时还需额外缴纳20%的BPT(分支机构利润税),两项合计实际税负约37.6%——远高于不构成常设机构时仅需代扣20%预提税的成本。
05五、中资企业现在该做什么?印尼市场值得认真布局
印尼税务改革的方向已经非常清晰:拓宽税基、强化征管、提升透明度。2026年印尼税收目标为2,357.7万亿印尼盾,较上年实现数增长约23%,这一目标本身就是对征管力度的最好注脚。
对于中国企业来说,印尼仍然是一个不能忽视的市场。人口规模、消费增长、资源禀赋、产业升级需求,都决定了印尼在东南亚布局中的核心地位。但进入印尼的方式,正在从“先做业务、再补合规”转向“合规先行、业务跟进”。
我们建议准备去印尼或已经在印尼经营的企业,优先做好四件事:
关于我们
我们是一家专注于为中国企业提供东南亚市场的落地与合规支持的出海服务机构。从公司注册、税务架构设计,到日常合规运营和年度审计报税,我们的团队在中印尼新三地均有常驻资源,能够以本地化的视角帮助企业应对跨境经营的复杂挑战。