

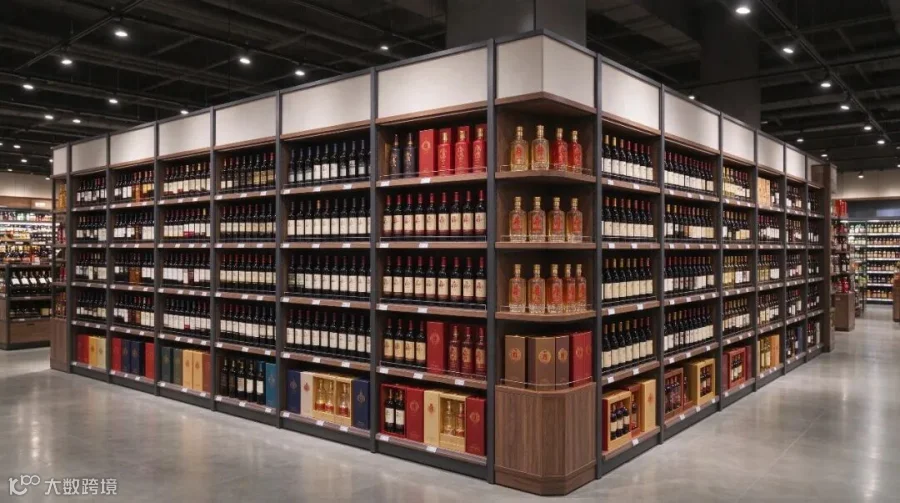
面对名酒价格倒挂与同质化竞争,开发“自有酒”已成为零售商跳出价格战、重构供应链的核心出路。不同于传统的简单贴牌,现代自有酒实现了真正的“以销定产”。然而,同样是做自有品牌,中美零售商却走出了截然相反的路径:中国商超向下死磕百元口粮酒,美国巨头却向上抄底高端葡萄酒。这背后隐藏着怎样的底层资产逻辑?
作者丨郭宏利
北京卓鹏战略咨询机构联合创始人
本期文字版阅读
TEXT READING

-
货源组织:美国零售商扮演的是“优质库存清道夫”,寻找高端酒庄的过剩原酒;中国零售商则扮演“产能整合者”,寻找具备柔性生产能力的区域酒厂或原酒基地进行长期绑定。
-
零售定价:美国走的是“高价值低价格”路线,用绝对的品质折扣吸引中产阶级;中国则是“极致性价比”路线,锁定百元甚至五十元档的大众价位,用透明的价格击穿大众心理防线。
-
品质背书:美国自有酒往往依赖于产区故事(如纳帕谷)和零售巨头(如Costco)的买手信誉;中国自有酒则高度依赖商超本身的品牌信誉(如胖东来、盒马)来打破白酒行业的“信息不对称”。
-
品牌表达:美国强调“懂行”与“品味”,淡化自有品牌色彩,甚至常常通过盲品获奖来彰显实力;中国则强调“实在”与“放心”,主打去包装化、去营销化,回归饮酒本源。
-
渠道利润:美国模式吃的是“高端库存的折扣差价”,单瓶利润空间大;中国模式赚的是“去掉中间商的流通差价”,依靠规模化的高周转取胜。
end