深改风云:近几年,关于国有企业考核“增加值”的话题越来越多。
“十五五”期间,国企要重点执行的“五个价值”考核体系里,排在第一位的,就是增加值。
细心的朋友已经观察到,近两年的国资经济统计和信息披露当中,国有企业收入总额已经不再作为重要指标,取而代之的也是增加值。
这个指标对于国企干部朋友们意味着什么?对国企考核有什么影响?企业该如何调整并更好的利用这个新时期的评价指挥棒呢?
本篇,知本咨询从定义、算法、差异、价值、受益面五个维度,给大家做个说明。
1、企业增加值的定义
企业增加值,官方对此指标的全称是“增加值(劳动生产总值)”。
这不是一个财务分析指标,而是一个经济统计指标。
叫它增加值,是因为它反映的是企业“新造出来的价值”。举个例子,一家企业把原材料、水电费、外购服务等投入资源吃进去,经过自己的设备、自己的人、自己的技术,生产出一个新产品并更高的价值卖出去。一进一出,中间多出来的那一块,就是增加值。
用学术一点的词语概括:增加值,是企业在一定时期内生产经营活动新创造的价值,是企业对国民经济贡献的直接体现。
请记住,它的重要性在于,增加值计量和GDP是同一把尺子。
一个地区所有单位和组织的增加值加起来,就是这个地区的GDP。
这就是说,如果您想知道在一个地区,某种类型的企业通过一年的努力,业绩贡献占本地区GDP的多少,那就可以直接通过企业增加值总额和当地GDP一除,就得到了。
简单!直接!对宏观决策有用!
用这样的逻辑我们可以推演,根据披露数据2024年,中央企业实现增加值10.6万亿元,当年全国GDP是135万亿元,中央企业做出的贡献是10.6/135=8%左右。
有了这个经济统计指标,央企、国企以及各种不同类型的微观企业,就能够和全国的经济报表挂钩了。
所以说,知本咨询认为,企业增加值是联通微观企业经营和宏观经济运行的一座桥梁,是企业财务指标和国家统计指标的一个联通器,也是贯通企业管理决策和产业治理决策的一个显示仪。
2、企业增加值的计算方法
按照国家统计局的规定,增加值有三种算法,其中两种可以落到企业身上。
第一种,生产法——从产出这一头算:
增加值 = 总产出 − 中间投入
先算一共产出了多少,再减掉外购的原材料、燃料动力和服务,剩下的就是新价值。
第二种,收入法——从分配这一头算:
增加值 = 劳动者报酬 + 生产税净额 + 固定资产折旧 + 营业盈余
目前国资考核采用的就是收入法。在企业财务快报里,它有一个可直接操作的填报公式:
增加值(劳动生产总值)=应发职工薪酬总额+应交税费总额−应交所得税+计提的资产折旧额+营业利润+政府补助
如果从这个计算公式来看,企业增加值实际是在每年实现利润的基础上进行补充增加,把费用当中的工资薪酬加回来,把没有现金支出的折旧加回来,再把流转环节的税收费用加回来,最后再算上政府部部门的反哺收入。
3、怎么理解企业增加值的计算逻辑?
说到这里,我想您的反应是,这个增加值计算够长够复杂,要在利润基础上考虑这么多因素,这是想要衡量什么呢?
这个问题要从四个方面来回答。
第一个方面,为什么要增加劳动者报酬?
企业每年支出的工资奖金社保,从财务的角度看,是一项重要成本。但是从全社会经济活动来看,正是因为企业给员工支出了这些资金,才使得社会消费得以继续扩大,所以劳动者报酬的计量,是说明企业增加值中为社会贡献价值的部分。
第二个方面,为什么要增加生产性税收?
企业增加值里,要把每年缴纳的增值税以及其他业务买卖环节的税加进来。虽然税费的会计核算,有的在成本费用里,有的在价外独立核算,但是对于企业来说,是真正为国家和政府做出了贡献价值。
第三个方面,为什么要增加固定资产折旧?
折旧在利润表上它是成本,在增加值里看它是贡献,每年企业计提的折旧金额,实际是在将资本投入进行定期回报的折现。
同一笔折旧,站在利润的角度是负担,站在增加值的角度是付出,它反映的是对于企业资本投入的价值贡献。
第四个方面,为什么要在营业盈余基础上计算?
这一点更容易理解,企业的增加值,是从企业对于投资者和股东的增加回报开始的,而衡量对于股东的价值贡献,企业利润就是最好的尺子。
这样,企业增加值从利润开始计算,再加上折旧、税金、薪酬,就较为全面的计量了企业对于股东的贡献、对于资本的贡献、对于政府的贡献、对于社会的贡献。
这样的逻辑,就可以和经济统计的口径保持一致了。

国企朋友深入理解增加值的含义,还需要和两个近似的相关指标做好区分。
1、企业增加值与经济增加值的差异
很多人容易搞混。因为这两个名字只差两个字,含义却完全不一样。
经济增加值也叫EVA,它的计算公式是:
EVA=税后净营业利润−调整后资本×平均资本成本率
这个公式背后,要衡量的企业业绩,是看看这家公司赚来的这些利润,是使用了多少资本投入的结果。如果把平均的资本利润扣掉,企业是不是还在挣钱呢?
很明显,这个指标是帮助外部机构评价企业的投入产出能力,提供资本回报能力差异的分析。
我们刚才说到企业增加值,衡量的是另一个问题,企业为外部利益相关者创造了多少新价值。
可以说,企业增加值和经济增加值都是好指标,它们衡量重点不同,所以您看,在国企五个价值的评价体系当中,既有经济增加值,也有企业增加值。
2、企业增加值与收入的差异
国企考核用企业增加值,没有继续考核收入指标,一方面是要淡化部分企业盲目追求扩大规模的问题,另一方面也是因为企业增加值和收入之间有紧密关联。
营业收入是流水,增加值是新增。从简单理解上讲,把营业流转过程中大进大出没有增值和效益的收入部分扣除,剩下的就是企业增加值。
所以,企业增加值肯定是营业收入的一部分。只不过这个增加值的计算是从利润开始的,然后再通过刚才讲述的几次加回来完成。
需要强调的是,企业利润的计算也是从收入开始而不是其他,所以知本咨询想说,无论是企业增加值或者经济增加值,都是在传统会计收入和利润没法完全反映信息使用者要求时,以营业收入为基础进行的个性化修改完善。
3、企业价值总量指标三角形
如果我们把营业收入看成底边,企业增加值和经济增加值就分别是左右边,这三个指标就构成了一个封闭三角型。知本咨询称之为“企业价值总量指标三角形”。
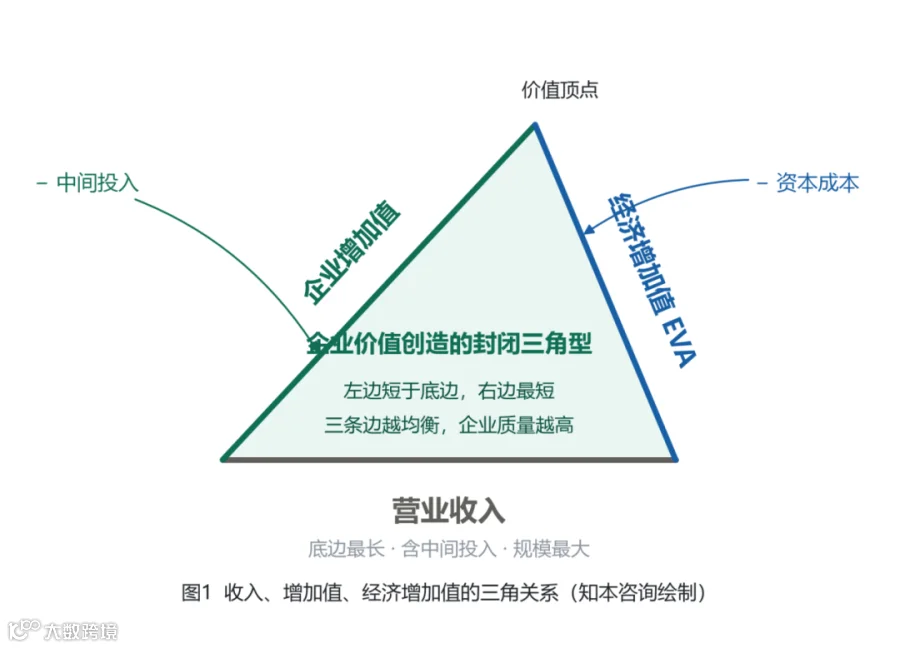
一个企业如果三条边都长,说明它既能做规模,又能创造价值,还能覆盖资本成本,这才是真正的三好学生。
这个三角型的意义,不在于三个数字的大小,而在于它的形状。三条边严重失衡的企业,往往就是大而不强、胖而不壮的典型。

我们已经初步看清楚企业增加值是什么、怎么算了。下面的问题是,为什么在当下的环境下,评价国资央企的战略规划和年度工作绩效,要把企业增加值摆在最关键的第一个位置上呢?
知本咨询认为,这里有三个重要原因。
1、增加值是直接与国家GDP挂钩衡量的指标
GDP是国家经济的总账,企业增加值是这本总账里的最小单元。
一个企业报出多少增加值,就意味着它对GDP贡献了多少。中间没有换算,没有折扣,没有口径差异。
国资央企发挥作用,最终要体现在对国民经济的贡献上,企业增加值将微观的会计口径指标,变成了与GDP统计计算一致的指标,这是真正将国有经济从微观到中观,从中观到宏观全面与国家总体经济大局衔接的大事。
一个指标虽小,但确实兹事体大。
2、增加值能够充分全面体现国企贡献价值
可以说,企业增加值指标最动人之处,是它把企业的四份责任,装进了同一个数字。
对股东的贡献,是利润——企业赚了钱,出资人有回报;
对国家的贡献,是流转税——企业开着工,国家有税源;
对资本的贡献,是折旧——设备在损耗,产能在维护;
对社会的贡献,是工资薪酬——员工有饭碗,家庭有收入。
四份责任,通过企业增加值一个指标全面体现出来。
许多国企的社会价值和责任长期说不清,通过增加值指标,可以将社会责任通过薪酬增加值、产业责任通过投资折旧增加值、政治责任通过税收增加值等更清晰的体现出来。
3、增加值便于跨行业比较国企业绩
从企业增加值的定义和计算逻辑看,这个计算方式下的评价结果可以充分包容重资产、轻资产不同财务结构的行业特点,以及调整会计核算口径带来的业绩差异,从而让跨行业的横向比较奠定了更坚实的基础。
从会计口径上看,比营业收入,制造业拼不过商贸企业;比资产规模,高科技企业远不如房地产企业。
利用传统财务指标开展这种比较,比出来的往往不是质量,而是行业属性。
增加值是一把统一的尺子。它不问你有多少资产,也不问你收入有多高,只问你创造了多少新价值。重资产企业的折旧,轻资产企业的人工,都能在同一个口径里被看见。
1、员工数量较多的公司
人多,劳动者报酬就多,增加值就厚。
劳动密集型企业过去在收入、利润两把尺子下都不占优,在增加值核算要求下,反而成为一个长板。一家安置几万人的企业,哪怕利润率很薄,它创造的增加值也可能超过许多轻装快跑的公司。
2、资产投入较大的公司
资产多,折旧就多,增加值就大。
基础设施、能源电力这类企业,折旧规模往往相当可观。过去,折旧压低利润,让它们干了活不讨好;现在,折旧本身就是增加值的组成部分,经济价值更容易得到认可。
3、营业收入真实的公司
收入高,意味着产出规模大,增加值计算的基础也更厚。
但有个前提,收入必须是实的真的。商贸过手、关联对冲做出来的收入,很少能转化成增加值。收入是出发点,不是终点站。
4、利润总额较优的公司
这点更容易理解。利润是营业盈余的主体,营业盈余又是增加值的四项之一,利润好的企业天然占优。
总结一句,员工多、资产重、收入实、利润稳——四类企业,四项加分。增加值考核,能够把过去被低估的贡献重新放回天平。
知本咨询从定义、算法、差异、价值、受益面五个维度,帮助各位朋友梳理了企业增加值值得思考的问题。
对国企干部而言,增加值不是一个新增的报表项目,而是一次视角的转换。收入的潮水会涨会落,利润的曲线会起会伏。唯有价值贡献,才是企业真正的压舱石。
看懂增加值,不只是学会一道算术题,而是读懂国资央企下一程的方向标。
这是财务账,也是经济账,更是产业账、社会账和国家账。站在2026年的考核起点上,哪家企业的账算得清,它的路就能走得稳。
【本文基于公开政策及行业案例,仅作交流参考,不构成任何决策建议。】
业务咨询
座机:010-82685584
转载、商务合作 :wyf35729


-
国企科技成果转化,零起步必知三问 -
“十五五”国企战略新兴产业成败,有三条基本规律 -
党委委员、董事、经理层:新一轮国企改革,市场化经营机制向何处前行?