导 语
2026年9月10日,一款由AI参与靶点发现、并由生成式模型设计的小分子药物,在特发性肺纤维化(IPF)III期研究中完成首例患者给药。同一时间段,另一款经AI工程化改造的长效抗体,在40多个国家启动两项III期研究。
把这两件事放在一起看,行业争论的问题已经换了。过去几年反复追问的是“AI能不能设计出药物”;现在真正要回答的是:AI能不能改变研发决策的质量,并最终提高成功率。
这一转变对不同角色含义不同:对药企是研发组织与基础设施的重构;对投资机构是估值锚从“平台叙事”向“临床数据”迁移;对法律与IP从业者,则意味着专利、数据与交易结构必须在立项时同步设计,而非申报前补齐。
临床资产池已成型,但仍集中在早期。 全球已有117项AI赋能治疗资产、63家公司进入I—III期干预性临床;截至2025年12月1日,51.3%完成Phase I,仅6.8%完成Phase II。
2026—2028年的关键变量是II/III期读出与研发组合成功率,而不是模型benchmark。
确定性较高的是组合而非单点:生成式蛋白/抗体、小分子多参数优化(MPO)、Physics+AI与自动化实验;Virtual Cell与临床数字孪生长期价值高,但近期宜按“验证型技术期权”理解。
大药企已把AI从“采购项”升级为研发基础设施,这将压缩纯工具型公司的议价空间。
监管语言已统一:限定用途(Context of Use)+数据治理+人类监督+生命周期管理,直接决定AI能否进入注册证据链。
壁垒正从算法转向数据与闭环决策,专利、FTO、数据合规与交易条款已成为实质性风险来源。
1
发展阶段:
全球正处在“人体证据期”的中段
结论:三个阶段中,当前处在第二阶段中部。
第一阶段(2018—2024)解决“AI能否生成、筛选和优化候选物”,已基本有答案。
第二阶段(2025—2028)要回答“AI来源或AI工程化分子能否在人体形成可重复的安全性、药代与疗效信号”,这是当前所处的位置。
第三阶段才真正决定产业经济学:能否系统性降低晚期失败、提高组合成功率。
Nature Reviews Drug Discovery 2026年的系统性观点指出:AI方法与benchmark快速积累,但可直接归因于AI的临床相关影响仍然有限,评价框架正从模型指标转向研发决策质量。
四类AI角色须分开看:AI发现靶点、AI设计药物、AI工程化药物、AI赋能研发。“AI赋能”不等于“AI端到端发现”——同一份清单里,AI的角色需逐项判断。
对药企 / IP / 投资机构的启示
▸ 药企:立项文件即记录AI承担哪一类角色,这是披露与专利举证的基础。
▸ IP与法务:宣称口径须与实际技术贡献一致,以免影响发明人认定。
▸ 投资机构:把“AI角色”作为独立核查项,不接受统一标签。
2
临床验证:
117项资产,两条走到III期的路径
结论:资产池已跨过“只有临床前案例”的阶段,但中后期证据依然稀少。
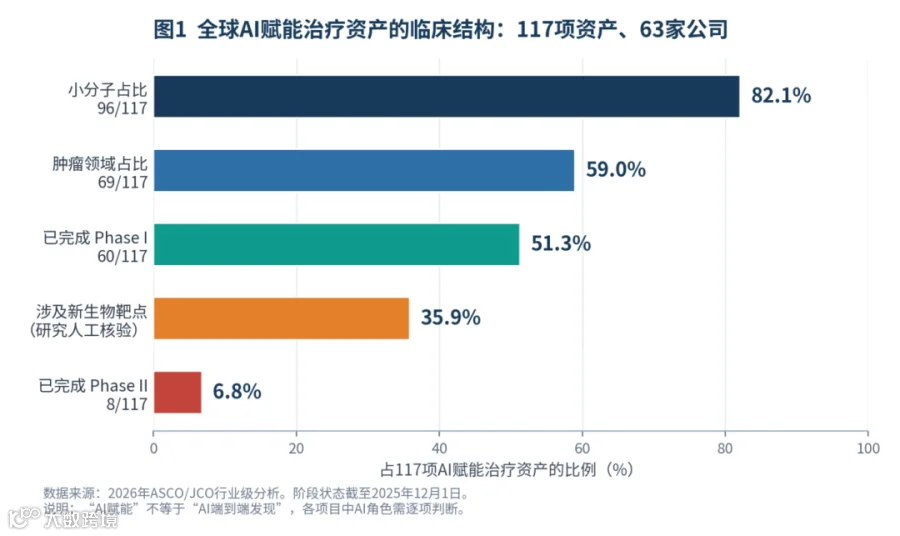
模态与领域高度集中:96/117(82.1%)为小分子,69/117(59.0%)为肿瘤——该领域数据、靶点与终点资源最丰富。
阶段结构:60项(51.3%)完成Phase I,仅8项(6.8%)完成Phase II,约35.9%涉及新生物靶点。 人体安全性与PK证据在扩大,中后期证据仍稀少。
2024年曾有分析报告AI发现分子Phase I成功率约80%—90%、Phase II约40%,但作者指出Phase II样本量有限,此类非随机比较不足以支撑“AI已提高获批率”的结论。
两条走到后期的路径,性质并不相同。
Rentosertib(ISM001-055):AI参与靶点发现+小分子生成。 2025年Nature Medicine发表的随机、双盲、安慰剂对照IIa期研究纳入71例IPF患者,主要终点为安全性;肺功能次要终点中,60 mg QD组12周FVC平均变化+98.4 mL,安慰剂组−20.3 mL。论文结论是支持开展更大、更长期研究。2026年9月10日III期首例给药(公司披露);“全球首个”等称谓属公司定义。
GB-0895:AI工程化长效抗TSLP抗体。 两项全球III期计划合计约1,600例重度哮喘患者、覆盖40多个国家,探索每6个月一次皮下注射。该案例代表“AI工程化生物药”,而非AI发现新靶点。

早期平台项目(ABS-101、ABS-201、IAM1363等)的观察重点,是AI预设的长效、亲和力、免疫原性、可制造性能否在人体兑现。早期临床信号不能外推为III期成功或获批。
对药企 / IP / 投资机构的启示
▸ 药企:近期确定性收益在“目标产品属性的工程化实现”,可优先布局差异化管线。
▸ IP:差异化多在长效、给药间隔、稳定性,需数据支撑用途、组合与制剂权利要求。
▸ 投资机构:“发现新靶点”与“优化已知靶点”失败模式不同,应分开建模。
3
技术前沿:
哪些已具确定性,哪些仍是期权
结论:最具产业确定性的不是单一生成模型,而是“结构/生成+物理计算+自动化实验”的组合。
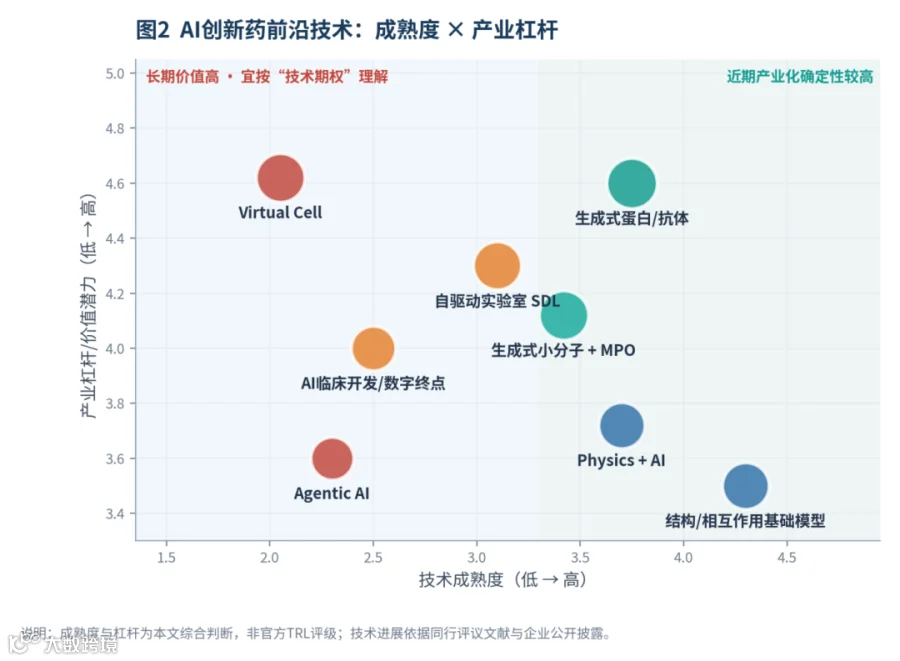
结构与相互作用基础模型成熟度最高。 AlphaFold 3把建模对象扩展到蛋白质、核酸、小分子与离子复合物,使结构模型成为多模态共用的上游基础设施;但结构预测不等于成药性预测。
生成式蛋白/抗体的产业杠杆最高。 RFdiffusion把设计从“序列预测结构”转为“按功能与几何约束生成结构”;BindCraft在12类挑战性靶标上获得纳摩尔级结合剂,实验成功率10%—100%、平均46.3%——仅适用于论文所选目标与条件,不可外推。
生成式小分子已从新颖性转向MPO与Physics+AI。 活性、选择性、渗透性、代谢稳定性、毒性、可合成性与晶型须联合优化;量子化学、分子动力学与自由能微扰(FEP)提供机制约束,缓解纯数据模型在新靶点、新骨架上的分布外失效。
自驱动实验室把模型升级为数据生产系统。 企业披露的量级(每周最高约200万次实验、50+PB专有数据;机器人实验室每月20万+反应数据点)口径不同、不可比较,但指向同一逻辑:实验系统本身正在变成训练数据工厂。
Virtual Cell与Agentic AI成熟度偏低、长期价值高。 2026年一项框架整合14个公共资源、18万余个药物与近70万条机制关系,实现对未充分表征药物的zero-shot细胞响应预测,但跨细胞、组织与患者状态的外推与因果验证尚未完成;Agentic AI的风险则从“单点预测错误”扩大为“自动执行错误”。
AI已延伸到制剂与CMC。 有研究把“数字处方师+自驱动压片数据工厂”耦合,把材料表征到获得合规格片剂的时间压缩至约6小时、API用量减少约65%——来自特定平台,不应外推为通用效率。
对药企 / IP / 投资机构的启示
▸ 药企:优先投资“可实验校准、可留痕、可复用数据”的环节,不建与场景脱节的通用大模型。
▸ IP:争点是否记录人类技术贡献与筛选决策;数据集与工艺参数宜用商业秘密加合同。
▸ 投资机构:把“数据生产能力”与“模型指标”分开定价。
4
产业模式:
四类路径,五类能力
结论:商业模式正从“算法公司卖软件”转向五类能力的叠加:基础模型、专有数据、物理计算、机器人实验、临床/监管反馈。
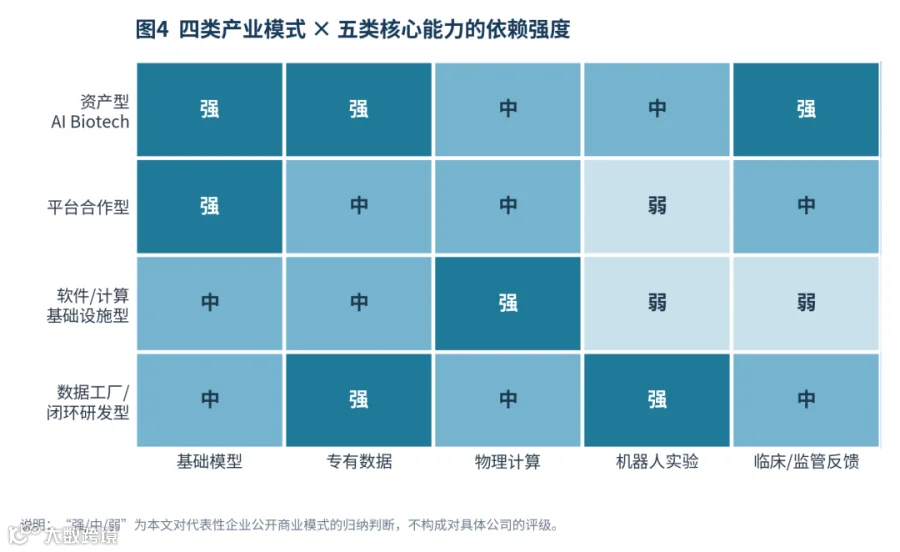
资产型AI Biotech:终局是自有或共同开发管线,估值最终接受临床与资本市场双重检验。
平台合作型:以首付款、里程碑与分成验证真实需求,是目前最清晰的商业化证据。
软件/计算基础设施型:收入可重复、粘性高;挑战是须持续证明改善真实决策,而非只提升benchmark。
数据工厂/闭环研发型:价值不只在服务收入,更在把每次实验沉淀为下一轮训练资产。
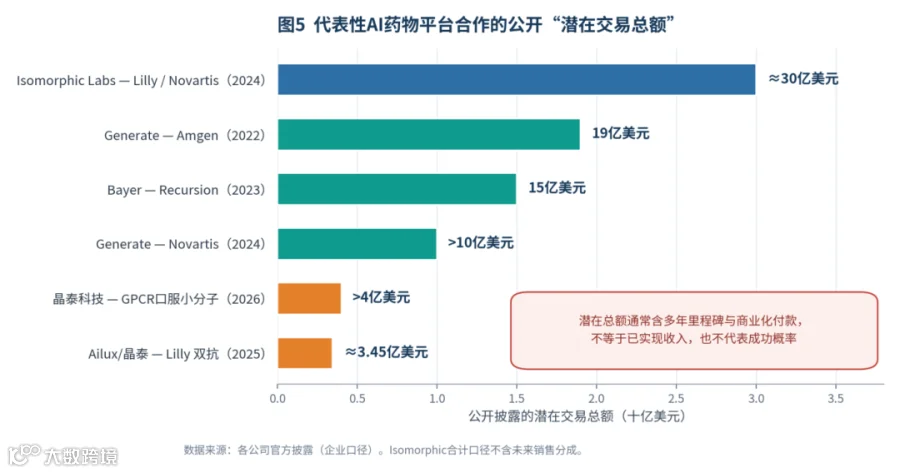
口径提醒:图中所列为公司披露的“潜在交易总额”,通常含多年研发、临床、注册与商业化里程碑,不等于已实现收入,也不代表成功概率。评价平台价值应同时看首付款比例、项目进入PCC/IND/临床的转化率、重复续约与里程碑实际兑现。
行业已进入“扩张与整合并存”阶段:Recursion与Exscientia于2024年11月完成合并以补齐生物学与化学全栈;BenevolentAI于2025年3月重组退市——资本正提高对现金流、临床资产与平台整合度的要求。
对药企 / IP / 投资机构的启示
▸ 药企:把“能力交付”与“资产交付”分层设里程碑,不为不可验证的承诺付费。
▸ IP与法务:核心条款是背景IP与前景IP边界、改进发明归属、数据与训练权限、终止后许可延续。
▸ 投资机构:潜在总额不计入收入模型,以首付款与实际到账建现金流假设。
5
大药企:
AI从采购项升级为研发基础设施
结论:大药企正在把AI做成“内部研究操作系统”,这改变了产业议价结构。以下均为企业公开披露口径。
Lilly与NVIDIA共建联合AI实验室,五年内联合投入最高10亿美元,覆盖基础模型、算力、机器人与physical AI;Lilly同时以TuneLab向生物技术公司开放训练模型。
Roche披露总量超过3,500块Blackwell GPU的混合云AI工厂,并把Lab-in-the-Loop嵌入发现、临床、制造与病理环节。
AstraZeneca称超过90%的小分子发现管线使用AI,并拥有600余名AI/数据科学专家。
Merck与Google Cloud宣布多年度、最高10亿美元的Agentic AI企业合作,覆盖研发、制造与企业职能;并与Mayo Clinic合作,把多模态临床与基因组数据接入virtual cell。
Novo Nordisk与Anthropic合作用于生物学推理与Agentic软件研发;Sanofi与OpenAI/Formation Bio自2024年起探索跨研发周期的定制模型与智能体。
需强调:这些是投入或组织指标,不是产出指标,不宜跨企业排名比较。
对药企 / IP / 投资机构的启示
▸ 药企:竞争要素是专有数据的标准化程度而非算力采购量,ELN/LIMS治理应先行。
▸ IP:与供应商合作须明确训练数据权属、去识别要求、模型输出归属与保密边界。
▸ 投资机构:纯工具型公司须有独有数据、特定模态能力或临床资产。
6
监管演进:
从“允许探索”到“限定用途与可审计”
结论:监管的共同语言已经形成,企业的合规动作必须前置到项目设计阶段。

FDA 2025年AI监管决策草案提出风险导向的模型可信度框架:核心不是“总体准确率”,而是模型在特定Context of Use下支持何种安全性、有效性或质量决策,并据错误后果决定验证强度。FDA披露2016—2023年已积累超过500份含AI组件申报。
FDA与EMA于2026年联合发布10项Good AI Practice原则,覆盖以人为中心、风险导向、明确使用场景、数据治理与文档、模型设计开发、性能评价、生命周期管理与信息沟通。直接含义是:训练数据来源、版本、变更、性能漂移与人工监督都必须留痕。
ICH M15(2026年最终指南)为模型引导的药物开发(MIDD)提供规划、评价、文档与监管互动的统一框架。
FDA于2025年12月资格认定首个AI药物开发工具AIM-NASH,用于MASH临床试验的肝组织病理评分,EMA亦已给出资格意见,工具保留病理医师最终判断。监管更可能先接受“限定用途、充分验证、有人类监督”的AI。
NMPA 2026年“人工智能+药品监管”实施意见提出,到2030年初步建立AI与药品监管融合创新体系,建设高质量数据集、垂直大模型与智能体,并引导研发、制造、质检数字智能化。
对药企 / IP / 投资机构的启示
▸ 药企:项目启动时即定义每个AI工具的Context of Use、验证计划与人工签核节点。
▸ IP与合规:模型版本、数据来 源与变更记录既是监管要求,也是争议证据链,宜与GxP同体系。
▸ 投资机构:把“AI治理成熟度”纳入尽调,它决定能否进入注册证据链。
7
护城河与主要风险
结论:算法趋于商品化,难复制的是专有数据与闭环决策;风险集中在疾病因果性、数据质量、交易口径与合规四处。
护城河已经迁移。 开源模型、公共数据库与云算力降低了单一算法的复制门槛。难复制的是条件完整、质量受控、覆盖成功与失败、可纵向连接到临床的专有数据;负结果数据尤其重要,它告诉模型哪些化学空间与生物学假设不成立。因此竞争单位是“决策系统”而非“单模型”——若benchmark领先不能改变实验优先级与go/no-go,其商业价值有限。
风险一:人类疾病因果性仍是最难的问题。 临床失败大量来自靶点不成立、暴露不足、安全窗不足、患者异质性与终点选择错误,无法靠加快分子生成解决。
风险二:数据偏差与负数据缺失会制造“伪智能”。 失败结果较少发表、实验条件不统一、批次差异明显,会造成数据泄漏与过度乐观的验证结果。
风险三:headline value 不等于收入或成功。 大额潜在总值证明药企愿为能力和选择权付费,不证明技术终局成功。
风险四:监管与IP风险随AI进入关键决策链上升。 生成式AI直接参与分子与蛋白设计时,训练数据来源、发明贡献记录、专利可实施性与FTO都需前置管理。
对药企 / IP / 投资机构的启示
▸ 药企:把“负结果数据完整率”列入考核,它是数据资产质量最直接的代理变量。
▸ IP:AI参与度越高,越需留下人类判断痕迹,并评估训练数据的第三方权利瑕疵。
▸ 投资机构:看过程指标——DMTA单轮周期、候选迭代次数、负数据与审计完整率。
8
区域路径:
三种生态,三种压力
结论:三大区域路径分化,竞争焦点正从速度与交易额转向全球多中心临床与监管接受度。
美国同时容纳AI-native Biotech、计算化学软件公司与大药企内部平台,优势在临床开发、资本与BD承接力,压力也最早出现在II/III期数据要求上;欧洲/英国以基础模型驱动的药物设计引擎为代表,与监管治理同步推进。
中国代表企业把AI、物理计算、自动化实验与研发服务组合起来——以III期资产验证端到端小分子路线,以AI+机器人向抗体与实验自动化扩展,并通过全球BD形成商业验证;下一步取决于平台复用率与国际监管接受度。对中国集群而言,AI更适合作为“补链与放大器”,围绕作用机制与表位设计、偶联与连接子物性、递送体系等真实短板落地,而非重复建设通用大模型。
对药企 / IP / 投资机构的启示
▸ 药企:出海管线立项即做专利图谱与目标市场覆盖规划,避免临床推进后才发现FTO障碍。
▸ IP:高密度赛道境外权利人占比可能很高,规避设计与许可谈判须预留时间。
▸ 投资机构:把“全球专利覆盖与FTO清晰度”作为license-out前置依据。

AI时代创新药企业的四类实质风险

AI把研发速度提上来了,但没有同步提高法律确定性。以下四类问题出现频率最高,且几乎都是“越早做越便宜”。
1
专利布局
把“AI参与”转化为可举证的技术贡献
AI生成的结构本身往往缺乏可专利性论证的抓手,关键是记录人类在靶点选择、约束设定、候选筛选与验证方案上的技术判断;发明人认定与实质贡献应在实验记录系统中同步留痕,而非事后补写。
生成式设计会产生大量结构近似的候选,布局宜从“单一化合物”转向“化合物族+用途+制剂+组合”的组合式申请,并在优先权期内以实验数据补强。
AI工程化生物药的差异化多在长效、给药间隔、稳定性与可制造性,需以充分实验数据支撑权利要求的技术效果,否则易在实审或无效程序中被认定为常规优化。
模型、数据集、工艺参数与实验方法更适合以商业秘密+保密协议+访问控制保护;需专利公开的与需保密的,应在立项时划清边界。
2
FTO:
从“申报前检索”提前到“立项时设计”
AI显著加快了候选物产出速度,但FTO分析周期并未同步缩短。建议在候选物确定前完成初步筛查、PCC阶段完成正式分析,否则会出现“分子跑在自由度前面”的局面。
高密度赛道(定点偶联、连接子、递送系统、特定细胞与基因治疗技术)的境外权利人占比往往较高,规避设计与许可谈判需预留时间。
FTO范围应覆盖目标出海市场而非仅中国,并覆盖平台工具本身——所用AI模型、软件与实验设备是否带有使用限制、领域限制或反向许可条款。
建议建立“专利图谱—规避设计—许可备选”三层预案,并与研发里程碑绑定评审,而非作为一次性检索报告归档。
3
数据合规:
可用、可溯、可审计是同一个要求
训练数据来源的合法性是首要问题:公共数据库许可条件、合作方数据授权范围、患者数据的知情同意与去识别标准,均需逐项确认并留存证据。
临床与基因组数据跨境流动受数据出境安全评估、个人信息保护与人类遗传资源管理等规则约束。跨境合作的数据架构应在协议谈判阶段确定,而非项目执行中调整。
监管对AI的要求与内部GxP治理高度重叠,宜由同一套体系承载,避免两套彼此矛盾的文档。
使用第三方大模型或云服务时,须明确输入数据是否用于再训练、输出内容的权利归属、日志保留期限与审计配合义务。
4
BD交易:
把不确定性写进条款,而不是写进估值
交易文件应清晰区分首付款、研发里程碑、注册里程碑、销售里程碑与分成,对外披露时避免让“潜在总额”产生收入或成功概率的暗示。
AI平台合作的特殊争点是:背景IP与前景IP的边界、模型改进归属、合作方数据能否用于提升平台通用能力,以及终止后的许可延续与数据返还安排。
尽职调查应增加三项AI专门内容:AI在标的资产中的实际角色、训练数据的权利瑕疵、模型与数据的可移交性;平台能力难以移交的资产,交易结构需相应调整。
陈述与保证条款宜就“AI参与研发的披露准确性”作出安排;对外宣传中的“全球首个”“端到端AI发现”等表述,应与技术事实和合同口径一致。
主要数据来源
同行评议文献:Nature Reviews Drug Discovery(2026);Nature(2024 AlphaFold 3;2023 RFdiffusion;2025 BindCraft);Science(2025 ESM3);Nature Machine Intelligence(2026);Nature Chemical Biology(2026 Agentic AI);Nature Reviews Chemistry(2026 自驱动实验室);Nature Reviews Bioengineering(2026 AI赋能临床试验、纳米递送AI/ML);Nature Medicine(2025 Rentosertib IIa期;2026 数字孪生与in silico trial);Nature Communications(2026 数字处方师与自驱动压片数据工厂);Drug Discovery Today(2024);Nature Biotechnology(2026)。
行业级分析:Journal of Clinical Oncology / ASCO 2026摘要(117项AI赋能治疗资产;入组截止2025年7月1日,阶段状态截至2025年12月1日)。
监管文件:FDA AI监管决策草案指南(2025年1月);FDA/EMA《Guiding Principles of Good AI Practice in Drug Development》(2026年1月);ICH M15 MIDD最终指南(2026年6月);FDA首个AI药物开发工具资格认定AIM-NASH(2025年12月)及EMA相关资格意见;NMPA《关于“人工智能+药品监管”的实施意见》(2026年)。
企业公开披露:Insilico Medicine、Generate:Biomedicines、Absci、Iambic、Isomorphic Labs、Recursion、Bayer、Amgen、Novartis、Eli Lilly、NVIDIA、Roche、AstraZeneca、Merck、Mayo Clinic、Novo Nordisk、Anthropic、Sanofi、Formation Bio、Schrödinger、晶泰科技(含港交所年报)、深势科技、BenevolentAI等官方新闻稿、投资者披露与年报。
全部来源访问日期为2026年9月21日。证据使用原则:同行评议论文与监管文件优先于企业披露;公司公告用于临床阶段、交易金额与组织建设等事实时,均按其披露口径理解。

「更多内容 敬请关注」
本文基于截至2026年9月21日的公开资料整理,来源包括同行评议文献、监管文件与企业公开披露,不构成投资建议、法律意见或对任何药物研发成功性的判断。
文中标注为公司披露的数据仅代表公司口径,不宜直接比较或排名。潜在交易总额通常包含多年里程碑与商业化付款,不等于已实现收入;早期临床信号不能外推为III期成功或获批;AI赋能不等于AI端到端发现,各项目中AI的角色需逐项判断。图表中标注为“本文综合判断”者为研究性判断,非官方评级。相关事实可能已变化,请以最新公开信息为准。