


1980 年,迈克尔・波特在《竞争战略》里给企业划了两条活路:要么把成本做到行业最低,要么把产品做出别人给不了的差异。
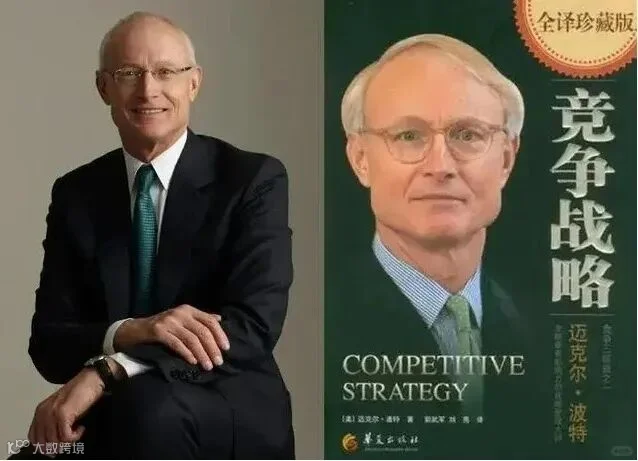
他同时给了一个警告 —— 两头都不占的企业,叫 “卡在中间”(Stuck in the Middle),这类企业的盈利能力几乎注定排在行业末尾。这个框架原本用来提醒企业做战略选择,四十多年后,中国烘焙市场正在替他执行淘汰。
大盘没死,店在死
中国烘焙业过去一年的数据呈现出一个奇怪的组合。门店一年净减少 8.8 万家,闭店率达到 25%。可行业零售规模 2026 年达到 1544 亿元,仍以每年 4% 到 5% 的速度增长。
消费没有消失,钱只是换了地方。更值得注意的是流向:关店集中在传统街边店和中端连锁,而新增的生意集中涌向了价格带的两端。看懂钱往哪搬,就看懂了这个行业的生死名单。
只看行业还在增长,会得出错误的乐观结论;
只看闭店率,又会得出错误的悲观结论。
两组数据放在一起,才是这个行业真实的表情。经济学把这种分布叫 “哑铃型”—— 两头粗、中间细。过去熟悉的消费升级叙事是整体上移,现实却走向了分裂:一部分需求沉向性价比,另一部分需求升向品质与体验,原本的中间层被两头同时吸走。
两端都在涨
钱搬去的第一站是低价端,主力是商超烘焙。它的市场份额从 2020 年的 33% 涨到 2026 年的 42%,六年时间从专业面包店手里拿走近一成市场。
盒马的烘焙已占其门店日均营业额的 30%,永辉的 “真芯蛋挞” 上市两周卖出 14 万盒。价格是它最锋利的武器,商超烘焙的定价比专业面包店低三到五成。支撑这个价差的是供应链 —— 集采把原料成本压到了单体门店够不到的位置。消费者每周都要进超市,顺手带一盒瑞士卷,这个动作替代掉多少次专门去面包店的行程,就是面包店客流流失的账本。

商超还有一层优势在损耗。门店现烤的商品当天卖不完就是损耗,损耗率动辄两位数;商超烘焙背靠全国门店网络,销量可以预测、产量可以排程,损耗被摊到极薄。同样是卖面包,两边的成本曲线完全不同。
第二站是溢价端,站着一小撮品牌。消费研究机构盘点的当前赢家名单里,好利来、鲍师傅排在前面。好利来靠联名产品和 “烘焙 + 饮品” 的复合业态,门店坪效高出传统烘焙店 30% 到 50%。这类品牌的共同点,是品质和体验组成了别人难以复制的组合,消费者愿意为确定的 “值得” 多付钱。
溢价端赚的从来都比产品本身多一层,品牌资产在替它们收租。有人把溢价端理解为 “卖得贵”,方向反了。
好利来这些年在联名与产品创新上动作不断,是在持续给品牌账户充值,让消费者每次购买之前就已完成心理定价;
鲍师傅用大单品把排队变成品质信号。
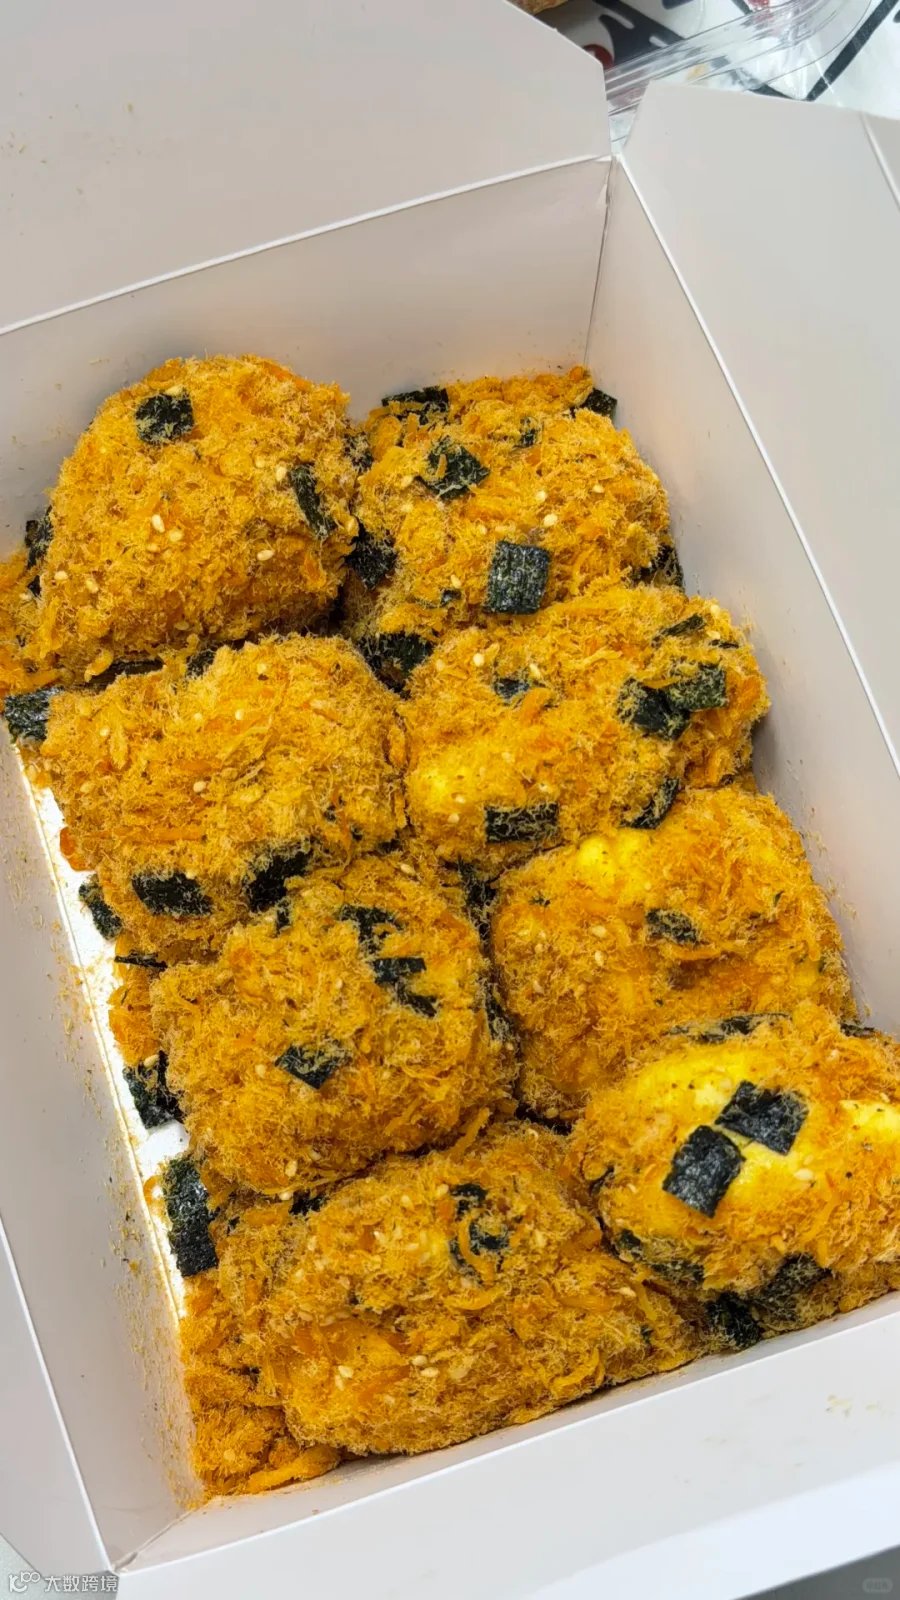
溢价是结果,品牌资产才是原因。把顺序搞反的品牌,定价高上去就再也下不来,最后连原来的客群都守不住。

中间的死法
中间地带的名单要长得多,而且全是熟面孔。下面的数字都出自公开报道,值得留意的是,它们的下行节奏呈现出罕见的一致。
进入中国二十年的韩系连锁,2021 年至 2024 年关店 205 家、仅新开 26 家,门店只剩 335 家。面包新语,曾经的 “面包界星巴克”,门店从 400 多家缩到 100 多家,成都 11 家全部关闭,北京市场整体退出。
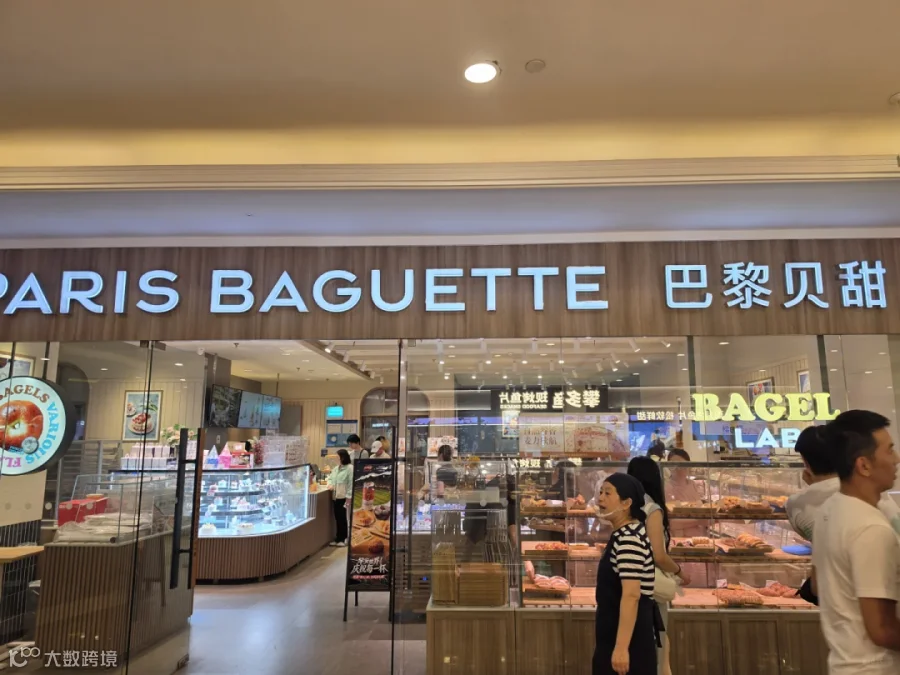
2025 年在大陆关店 40 余家,北京最后一家门店于当年 10 月停业。元祖股份,绑定节庆送礼的中端代表,2025 年净利润下滑 43.88%,2026 年上半年预亏近 7000 万元。
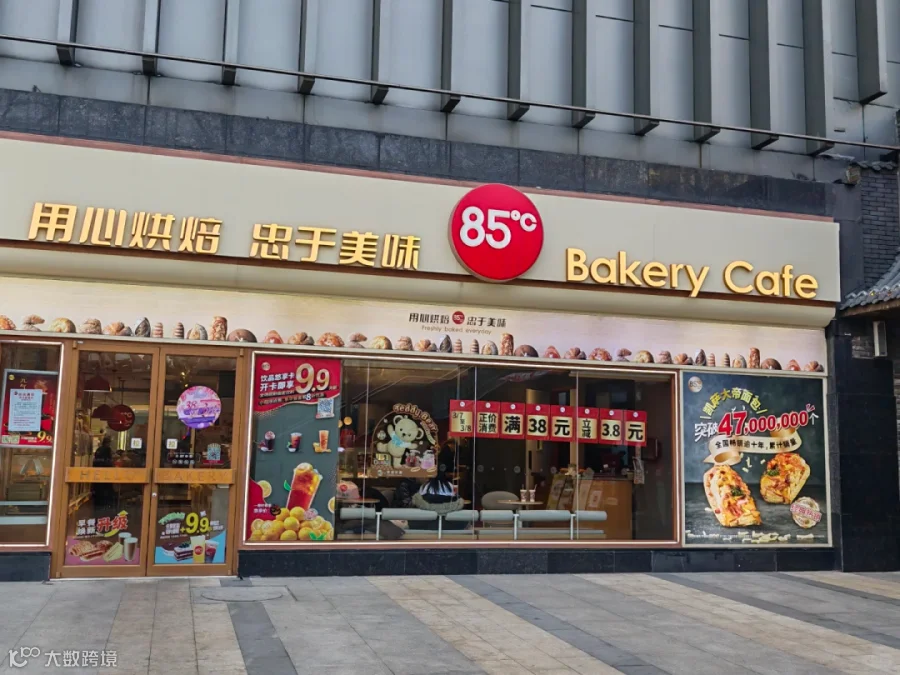
这批品牌的产品没有明显缺陷,价格谈不上贵,门店不算差,几十年攒下的知名度也还在。这四家的共同点值得看清:
都在中端价格带经营了十几年
都完成过全国化布局
都握着几十年的品牌历史
它们输掉的东西,恰恰是过去最值钱的东西。它们比杂牌活得久,但方向一致,一年比一年少,一城比一城弱。
两个前提,一起塌了
问题出在中间带生意模式的地基上。中端烘焙的成立,原本依赖两个前提。
消费者站在柜台前,没有渠道逐项比价,“中等价格配上看起来不错的品质” 就足以成交。电商与即时零售把这一层拆掉了。随手一搜,同类产品的价格区间清清楚楚,消费者对 “一份面包到底值多少钱” 的判断力,比十年前高了不止一个等级。

中端品牌把门店开在购物中心和主要街区,用位置换客流,消费者路过就买。这几年商场客流下滑、消费向社区集中,而社区恰恰是商超与折扣店的领地。客流来源被抽走,高租金的位置反而成了负担。
两个前提同时松动,中间品牌就陷入双向挤压。
往下走的人嫌它贵,同样一盒蛋挞,超市便宜三成;
往上走的人嫌它平庸,同样的钱,精品店给得出更好的黄油和更讲究的口感。
它在价格上比不过别人的供应链,在品质上又拿不出别人的手艺,两头都退无可退。波特说的 “卡在中间”,在这里成了字面意思。
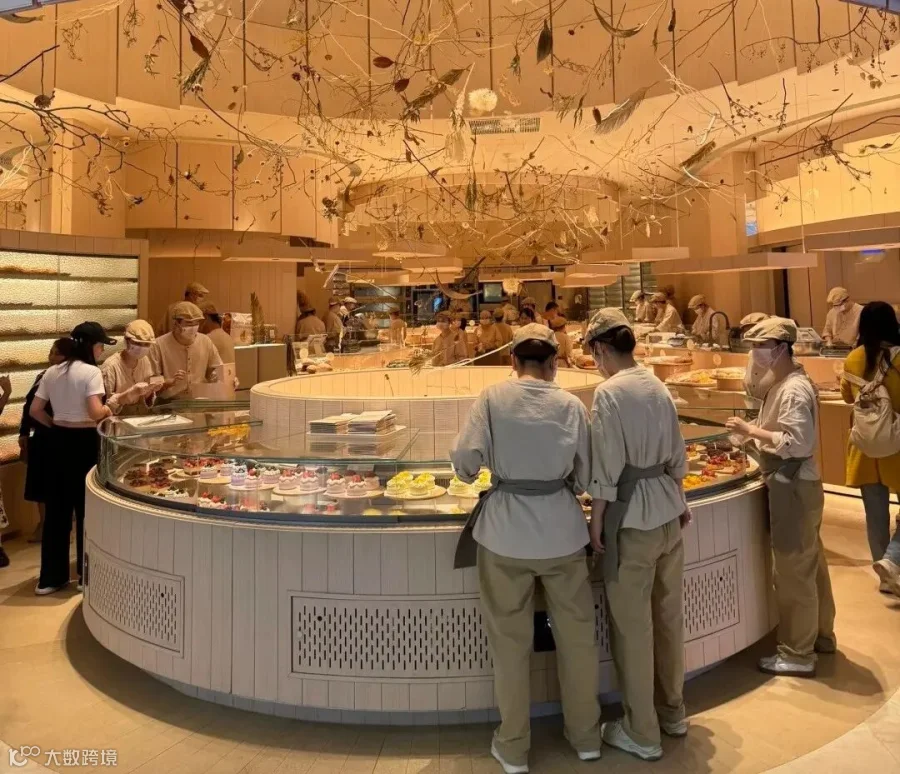
烘焙业把这种挤压放大得比多数行业更彻底,因为面包和蛋糕是典型的低忠诚度品类。消费者转换成本为零,谁便宜顺手就买谁,谁好吃就多买谁,“中庸” 在这个品类里没有任何说服力。
更麻烦的是,历史积累反而成了转型的包袱。中间品牌几十年建起来的门店网络、供应链和管理体系,全部围绕 “中等价格、中等品质” 配置。
往下走,供应链要推倒重建;
往上走,品牌要推倒重建。
资产越厚重,转身越困难,过去越成功,如今越被动。
两个前提的瓦解速度并不同步。信息不对称在电商时代就已失守,真正致命的是最近三年,即时零售把比价从 “回家再查” 变成 “站在柜台前就查”,商圈客流在闭店潮中加速稀释。
中间品牌的收入模型没有变,外部环境却每年都在变,二者之间的落差逐年扩大,积累到今天就成了报表上的亏损和门店数上的收缩。
出路只剩两条,都比原地踏步贵
把中央工厂做深、把配送半径做大、把损耗压低,在守住品质底线的前提下,把价格压到能与商超掰手腕的位置。这条路是重资产投入,考验整个运营体系,单靠改菜单和换装修解决不了。
把单品做出辨识度,把体验做出附加值,让消费者心甘情愿多付钱。好利来们走的就是这条路,但它需要长期的投入和克制,多数品牌既缺这份耐心,也缺这个能力。
这两条路的适用条件并不相同。
供应链路线适合门店基数大、有能力自建或深度绑定中央工厂的品牌,规模是它的前提;
品牌溢价路线适合有持续产品创新能力、能撑住长周期投入的品牌,时间是它的前提。
基数和耐心都缺的品牌,与其硬选一条,不如先收缩到能守住的区域,把单点做透。两条路选一条,都还有机会。守在原地,才是最贵的选项。
波特当年说,没有中间的战略。四十年后,市场替他补上了后半句 —— 也没有中间的市场。当比价变得唾手可得、渠道变得无处不在,“中等价格、中等品质” 就再也成不了一门安全的生意。中间地带永远存在,只是它从来留不住人。
面包产品摆满货架就高枕无忧?这种想法已经过时了
想靠低价面包抢生意,先降价你就大错特错了
资本催熟中式烘焙:跑得越快,反而死得越早
多少烘焙品牌栽了跟头:总想用开店数量,去证明企业的成功
同样做消费品,为何一家利润腰斩,一家怒赚 58 亿?
图片来源于网络,侵权请联系删除
作者:老七 | 德匠品牌咨询创始人
帮助100家民营企业实现利润型增长