


-案例概述
上周,一位老客户想把名下另一家企业转到申创盈服务。我们登录企业电子税务局系统赫然显示:D级纳税人。
这家企业年营收约3000万到5000万元,客户都是大型企业,正在推进供应商入库,还有银行贷款——D级两个字,直接掐断了这些实现的可能。
目前客户已主动去主管税务机关约谈、说明情况,复评程序已经走完,信用很快就能恢复。
今天我们就来说说什么是D级纳税人?一旦被判为D级纳税人会怎么样?该怎么办?
一、什么是D级纳税人?
新办法第十六条:纳税缴费信用级别设A、B、M、C、D五级,"D级为年度评价指标得分不满40分或者有严重失信行为的"。
通俗说,D级有两种来法:
一是未按规定申报、未按期缴款等被一点点扣分,扣到40分以下;
二是有严重失信行为,被“直接判级”。
本文重点说第二种——它不看规模、不看纳税多少,一家年纳税几百万的企业,和一个“皮包公司”,在这条线上完全平等。
二、D级纳税人会怎么样?
新办法第三十四条,对D级经营主体的措施原文:
(一)对直接责任人员在经营主体被评价为D级之后注册登记、负责经营的其他经营主体直接判为D级;
(二)结合经营主体风险评估情况,限额限量领用增值税专用发票,限制数电发票额度;普通发票的领用实行交(验)旧领新、严格限量供应;
(三)列入重点监控对象,加强信用监管;
(四)因直接判级评为D级的,D级评价保留至第2年,第3年不得评为A级;
(五)依法依规将D级评价结果提供相关部门,并结合实际情况采取其他严格管理措施。
翻译成大白话:
名下其他公司连坐、发票开不出来、重点盯防、贷款受限、投标受限;直接判D的,评价保留至第2年、第3年不得评A。

影响还不止在企业端。
按《涉税专业服务信用评价管理办法》(国家税务总局公告2026年第1号),“委托人纳税缴费信用”是涉税专业服务机构信用评价的明确指标——代理D级客户,会拉低涉税代理机构自己的信用积分和TSC等级,低等级代理机构还会被重点关注、甚至被向委托人推送风险提示。所以D级企业很难有代理机构愿意接手。
三、什么情况下会成为D级纳税人?
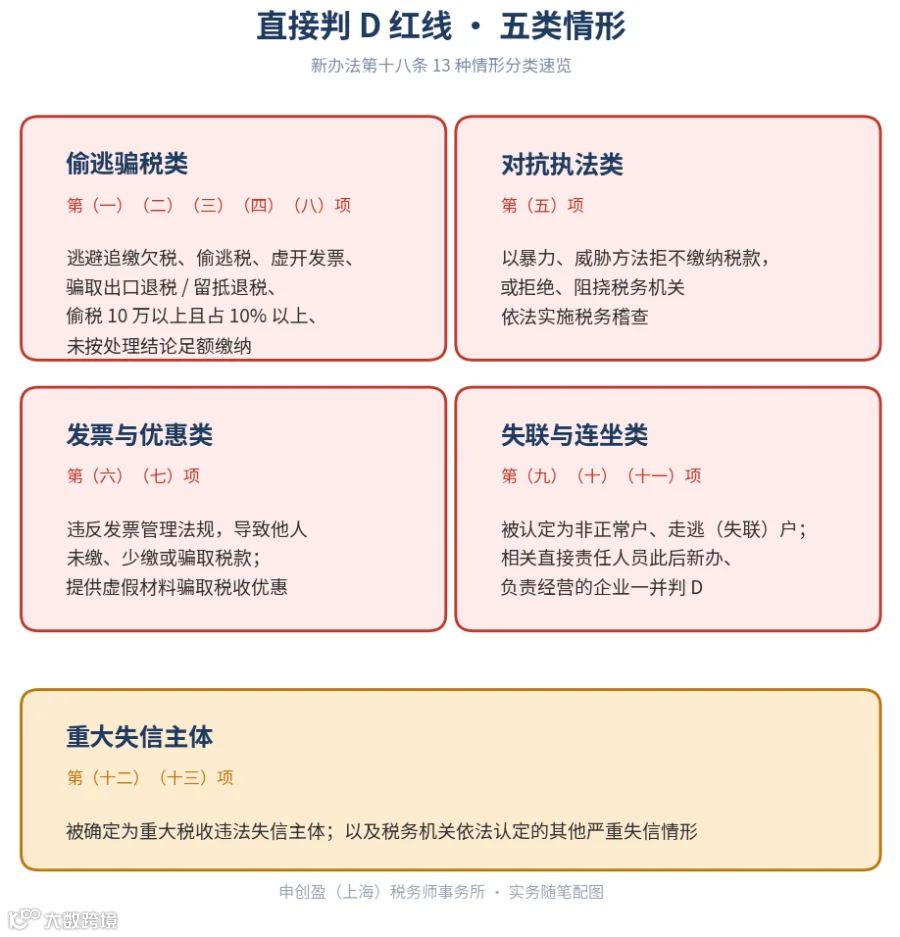
新办法第十八条,13种“直接判D”情形:
(一)存在逃避追缴欠税、骗取出口退税、虚开增值税专用发票、骗取留抵退税等税收违法行为的;
(二)存在逃避缴纳税款、虚开增值税专用发票以外的其他发票等违法行为被移送公安机关或者被公安机关直接立案查处的;
(三)偷税(逃避缴纳税款)金额10万元以上且占各税种应纳税总额10%以上的;
(四)在规定期限内未按税务机关处理结论足额缴纳税款、利息、滞纳金和罚款的;
(五)以暴力、威胁方法拒不缴纳税款或者拒绝、阻挠税务机关依法实施税务稽查执法行为的;
(六)违反发票管理法规,导致其他单位或者个人未缴、少缴或者骗取税款的;
(七)提供虚假材料,骗取税收优惠的;
(八)骗取国家出口退税款,被停止出口退(免)税资格未到期的;
(九)认定为非正常户或者走逃(失联)户的;
(十)由非正常户或者走逃(失联)户直接责任人员在认定为非正常户或者走逃(失联)户之后注册登记、负责经营的;
(十一)由D级经营主体的直接责任人员在评为D级之后注册登记、负责经营的;
(十二)被确定为重大税收违法失信主体的;
(十三)存在税务机关依法认定的其他严重失信情形的。
本案例就是第(九)项“认定为非正常户或者走逃(失联)户的”。税务机关联系法人和财务负责人,电话都没接通——在开会、在飞机上,或陌生号码没敢接。多次联系不上,企业被直接认定为走逃(失联)户,判为D级。
四、成为D级纳税人该怎么办?
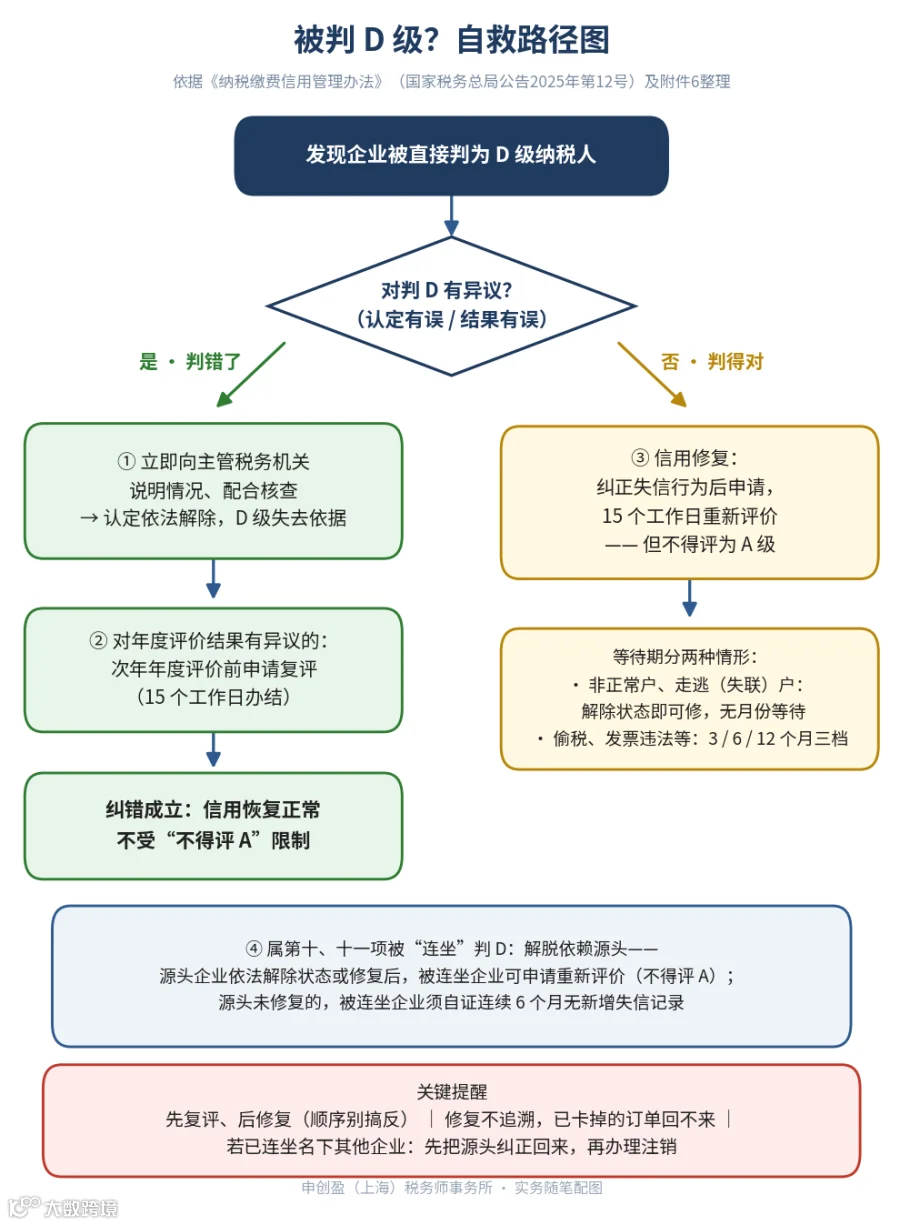
第一步:分清是"判错了"还是"判得对"
• 判错了(对认定或评价结果有异议)——走复评程序,比如本案例:企业实际经营正常,只是电话没接通,"走逃(失联)户"的认定本身不成立。应立即向主管税务机关说明情况、配合核查;认定依法解除后,直接判D失去依据,信用恢复正常。
对已经确定的年度评价结果有异议的,可在次年年度评价前申请复评,税务机关自受理之日起15个工作日内完成(第二十三条)。纠错成立,不受“不得评A”的限制。
• 判得对(无异议,但已纠正失信行为)——走信用修复,税务机关自受理之日起15个工作日内重新评价(第二十四条)。
但要注意:所有直接判D情形的修复,重新评价都不得评为A级(附件6第23至32项的统一口径)。
第二步:看修复等待期,分两种情形
• 认定为非正常户、走逃(失联)户的:履行法律义务、由税务机关依法解除相应状态,即可申请重新评价,没有月份等待要求(附件6第25、28项);
• 偷税、发票违法、未按期足额补缴、重大税收违法失信主体等:按偷税金额、罚款倍数等要素,分3个月、6个月、12个月三档等待期,申请前还须没有新增失信记录(附件6第23、24、30、31、32项)。
提醒两点:修复不追溯;有异议先复评、后修复,顺序别搞反。
关键提醒:连坐的处理顺序(第十、十一项)
被"连坐"判D的,不适用"D级保留至第2年、第3年不得评A"(第三十四条第四项除外规定)。但解脱“D”依赖源头:源头企业依法解除状态或修复后,被连坐企业可申请重新评价(附件6第26、27、29项,同样不得评A);源头未修复的,被连坐企业须自证连续6个月无新增失信记录。所以,如果D级已经连坐了名下其他企业——先把源头纠正回来(复评或修复),再办理注销;否则源头记录还在,其他企业当年可能一直挂着D。
五、结语
给企业老板:留给税务局的电话要随时能找到人——法定代表人和财务负责人的电话尤其重要;注册地址要真有人,申报期要真有人盯。每年4月评价结果发布后,第一时间查自己企业的信用级别。
给同行代理机构:签了客户,就要把客户的公司当成自己的对待——申报期没人盯、电话没人接也不跟进,也不主动跟主管税务机关联系,稀里糊涂把企业“托”进D级,于心何安呢?
给税务机关:判D的时候,能否再慎重一点?电话没接通,可能只是法人在开会、在飞机上,也可能只是个陌生号码没敢接。在“直接判D”之前,多一次实地核实、多一条短信告知,也许就能避免一个几百人规模的企业陷入困境。信用监管的目的是促进遵从,而不是惩罚无辜。
D级不只是税务上的麻烦,更是嵌进供应链、金融、招投标的“经济身份证”。信用这东西,A级纳税人获评要三年,毁掉只需要一个未接电话。

政策依据:国家税务总局官网《纳税缴费信用管理办法》(国家税务总局公告2025年第12号)及附件6《纳税缴费信用修复范围及标准》、官方解读,《涉税专业服务信用评价管理办法》(国家税务总局公告2026年第1号)

往期推荐阅读
A级纳税人和D级纳税人有什么区别?关联评价为D级怎么办?
【重要提醒】新版增值税申报表已启动!一般纳税人填报必看要点
国家税务总局发布纳税人合规开具发票正负面清单 更好维护纳税人合法权益 有效防范“开票经济” 助力全国统一大市场建设
小规模转一般纳税人后"补票"抵扣进项?这些稽查案例告诉你:此路不通!