


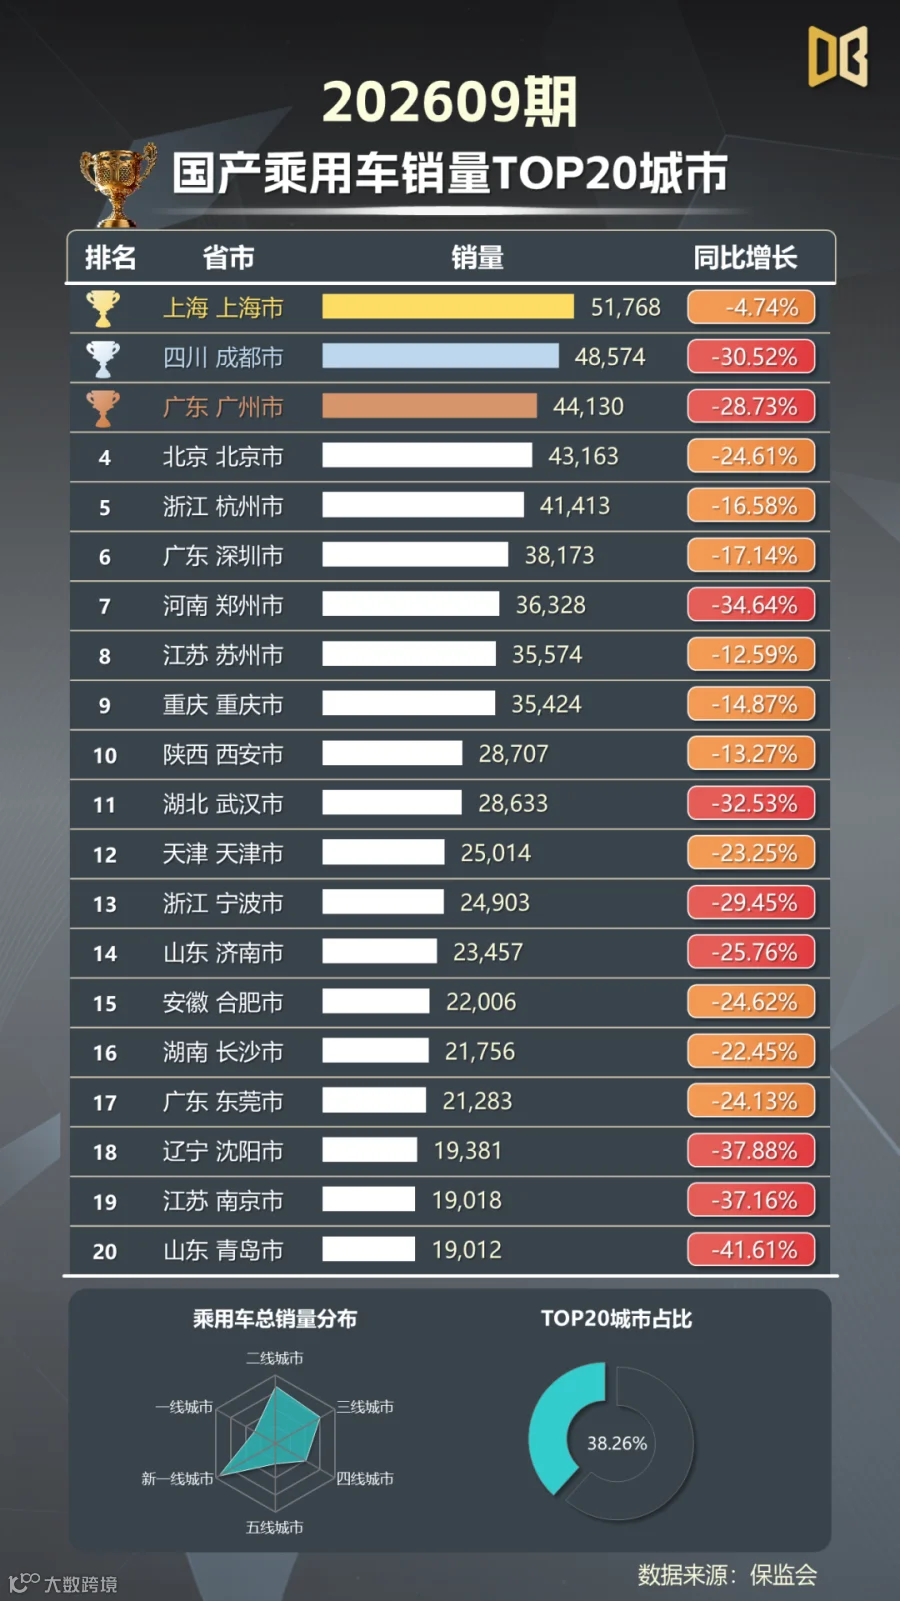
2026 年 9 月国产乘用车城市销量榜单,上海以51768 台位居榜首,同比小幅下滑 4.74%,是 TOP20 里跌幅最小的城市。成都、广州紧随其后,销量分别为 48574 台、44130 台,同比大幅回落 30.52%、28.73%;北京、杭州位列第四、五位,销量均突破 4 万台。
整体市场压力显著,TOP20 城市全部同比负增长,多个城市跌幅超过 30%。青岛同比下滑 41.61% 跌幅最大,沈阳、南京降幅也达到 37.88%、37.16%;郑州、武汉同比下跌 34.64%、32.53%。相对来看,上海、苏州、西安、重庆、深圳等城市市场韧性更强,同比跌幅控制在 20% 以内。
区域格局上,一线与新一线仍是国产乘用车核心消费阵地,TOP20 城市合计销量占全国总量38.26%,市场集中度较高。长三角、珠三角、成渝、中原城市群贡献主力销量,但各大区域普遍需求走弱。
综合来看,9 月头部城市依旧撑起国产乘用车大盘,但核心城市普遍同比下滑,仅上海维持相对稳健表现,多地市场需求承压明显。
2026 年 9 月上海国产乘用车销量41049 辆,同比下滑 19.54%,销量占全国 2.68%,市场份额环比提升 0.08 个百分点。
价格结构上,10-20 万区间销量体量最大,20-30 万、30 万以上紧随其后,10 万以内车型份额最小。动力能源格局中,新能源渗透率高达70.99%,燃油车占比仅 29.01%;其中纯电 BEV 占 55.91%,插混 PHEV 占 13.69%,增程 REEV 占 6.54%,纯电是新能源市场核心主力。
品牌端 TOP10 品牌合计占比 54.01%,比亚迪以 5763 台领跑,特斯拉 2821 台位列第二;丰田、大众、极狐、吉利、理想、奥迪、零跑、蔚来构成头部梯队。 车型维度,SUV 品类热度最高,Model Y 以 1940 台领跑全品类;轿车贝塔 S3、秦 PLUS 表现突出;MPV 市场以别克 GL8、赛那、高山为主;交叉型车型整体销量偏低。
整体来看,上海乘用车市场新能源渗透率维持高位,纯电车型主导市场;10-20 万是消费主力价格带,头部品牌集中度过半,但本月整体销量同比明显回落。

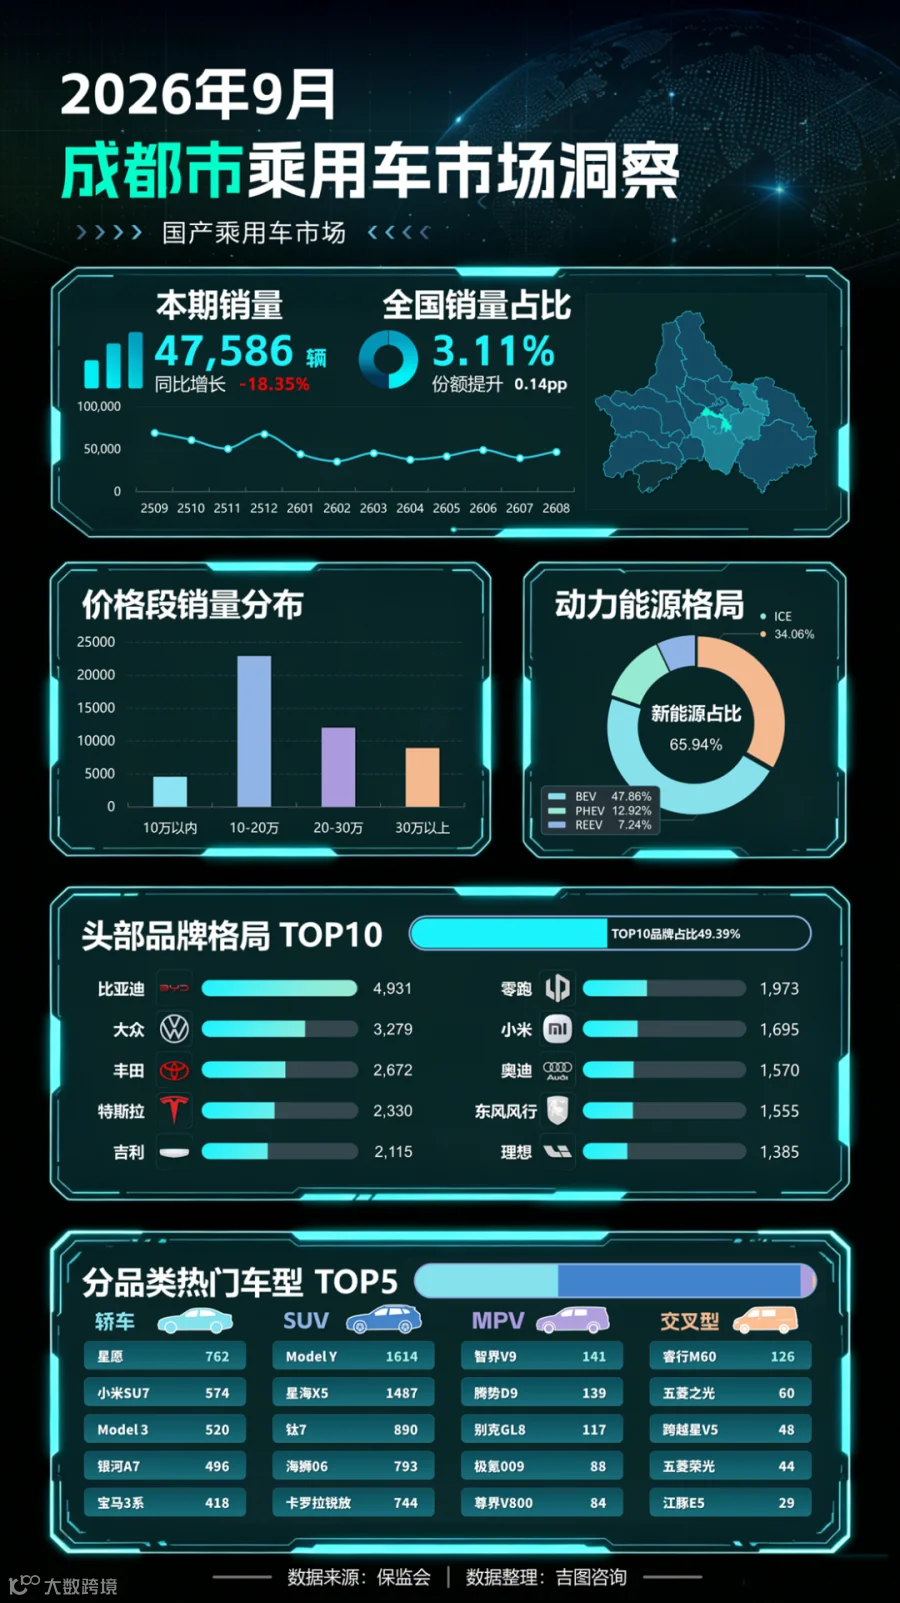
2026 年 9 月成都国产乘用车销量47586 辆,同比下滑 18.35%,销量占全国 3.11%,市场份额环比提升 0.14 个百分点。
价格维度,10-20 万车型销量遥遥领先,为市场主力区间,20-30 万、30 万以上依次递减,10 万以内车型体量最小。动力结构上,新能源渗透率达65.94%,燃油车占比 34.06%;其中纯电 BEV 占 47.86%,插混 PHEV 占 12.92%,增程 REEV 占 7.24%,纯电依旧是新能源核心。
品牌 TOP10 合计份额 49.39%,比亚迪以 4931 台领跑,大众 3279 台位居第二;丰田、特斯拉、吉利、零跑、小米、奥迪、东风风行、理想组成头部梯队。车型方面,SUV 品类热度最高,Model Y 以 1614 台成为全市销量最高车型;轿车星愿、小米 SU7 表现亮眼;MPV 市场智界 V9、腾势 D9 领先;交叉型车型以睿行 M60 销量最高。
整体来看,成都乘用车市场新能源渗透率处于高位,10-20 万价格带是消费核心,头部品牌接近半壁江山;本月整体销量同比回落,但在全国的市场份额小幅抬升。
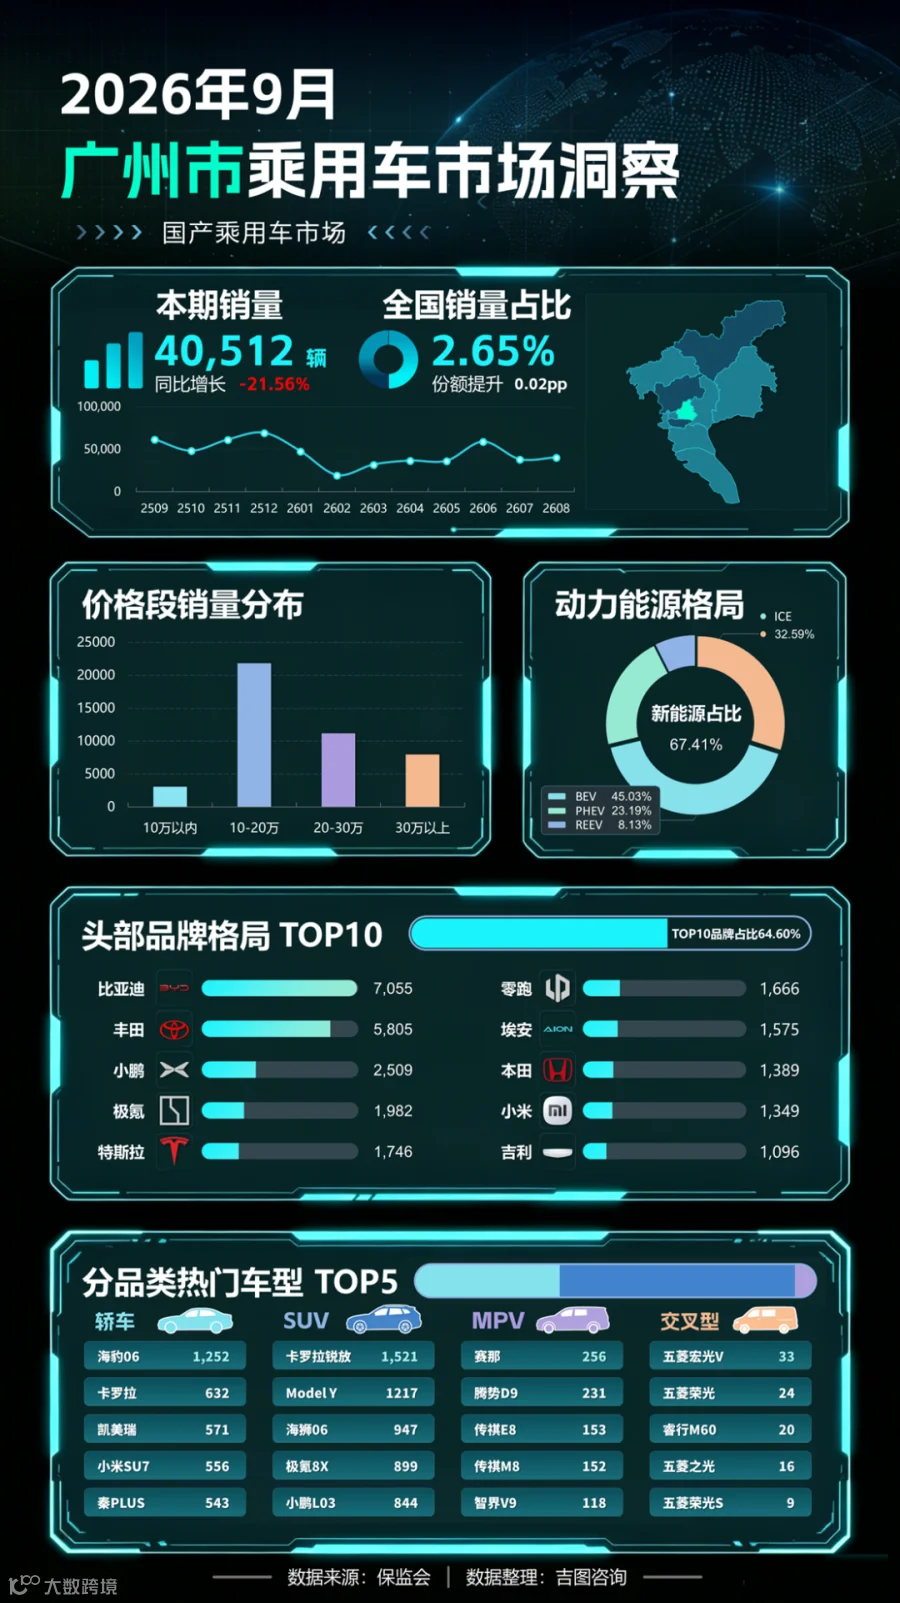
2026 年 9 月广州国产乘用车销量40512 辆,同比下滑 21.56%,占全国销量 2.65%,市场份额小幅提升 0.02 个百分点。
价格结构上,10-20 万区间销量规模最高,20-30 万、30 万以上依次递减,10 万以内车型需求偏弱。动力能源格局方面,新能源渗透率达67.41%,燃油车占比 32.59%;其中纯电 BEV 占 45.03%,插混 PHEV 占 23.19%,增程 REEV 占 8.13%,插混占比对比上海、成都更高。
头部 TOP10 品牌合计市场占比64.60%,品牌集中度显著高于上海、成都。比亚迪以 7055 台领跑,丰田 5805 台位居第二;小鹏、极氪、特斯拉、零跑、埃安、本田、小米、吉利构成 TOP10 梯队,本地品牌埃安跻身前十。车型维度,SUV 卡罗拉锐放 1521 台领跑全品类;轿车中海豹 06 销量领先;MPV 市场赛那、腾势 D9 位居前列;交叉型车型整体销量偏低。
整体来看,广州新能源渗透率处于高位,插混车型优势突出,10-20 万为主力消费区间;头部品牌集中度高,本月销量同比明显下滑,全国份额基本保持稳定。
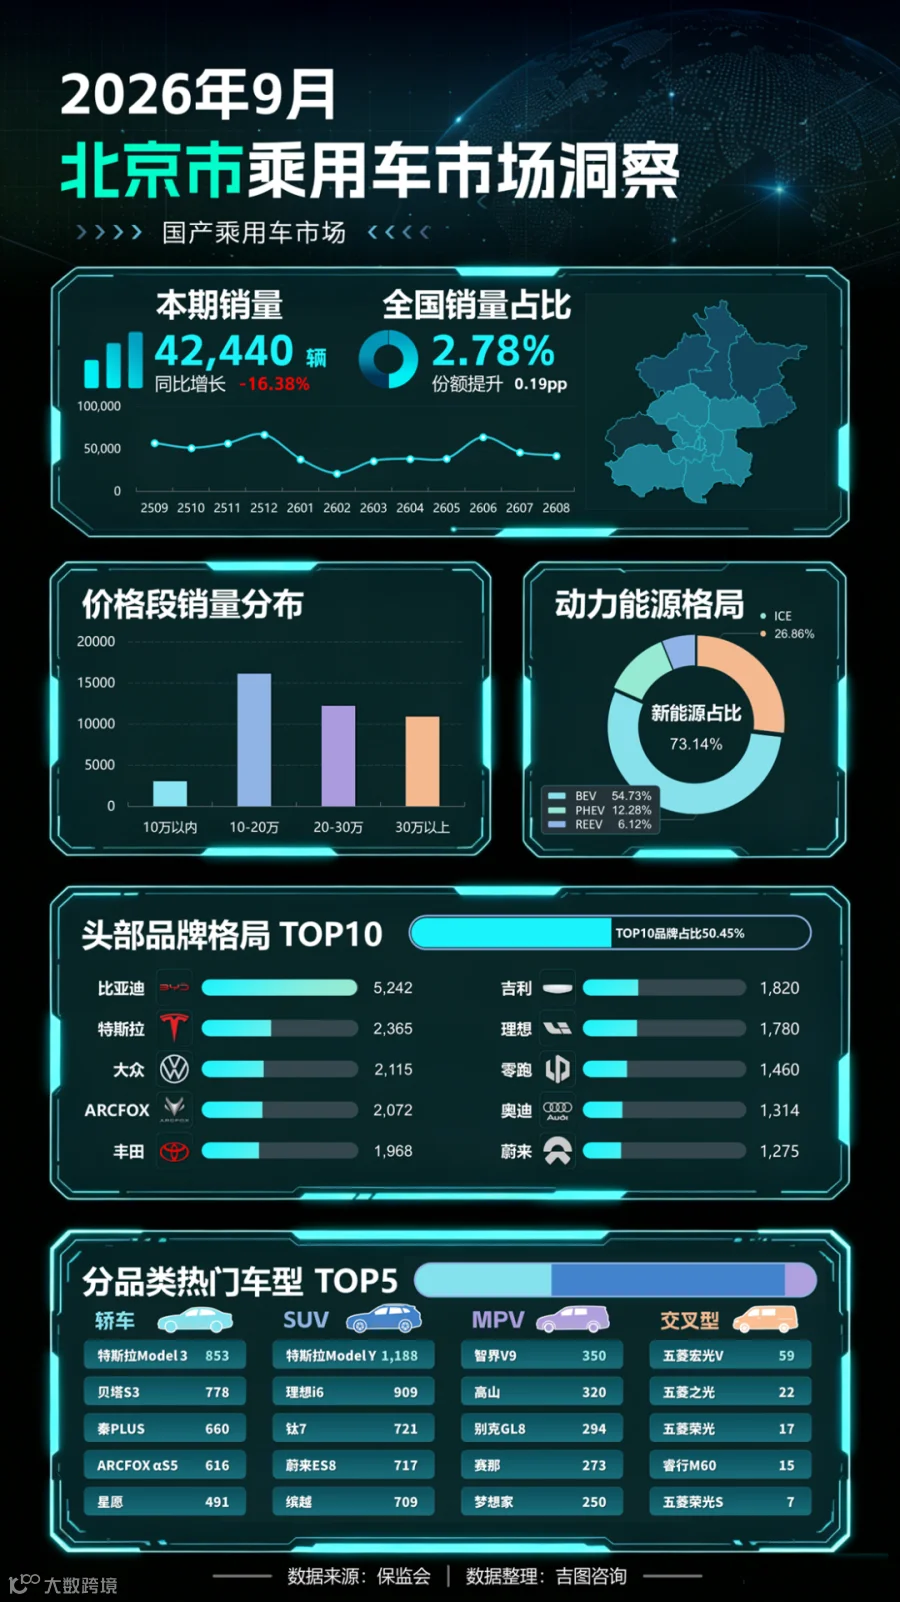
2026 年 9 月北京国产乘用车销量42440 辆,同比下滑 16.38%,销量占全国 2.78%,市场份额提升 0.19 个百分点。
价格结构方面,10-20 万区间销量最高,20-30 万、30 万以上紧随其后,10 万以内车型销量最低。动力能源格局上,新能源渗透率高达73.14%,燃油车仅占 26.86%;其中纯电 BEV 占 54.73%,插混 PHEV 占 12.28%,增程 REEV 占 6.12%,是这几个城市里新能源渗透率最高的市场。
头部 TOP10 品牌合计占比 50.45%,比亚迪以 5242 台稳居第一,特斯拉 2365 台位列第二;大众、极狐、丰田、吉利、理想、零跑、奥迪、蔚来构成头部梯队。车型端,特斯拉 Model Y 以 1188 台领跑全品类;轿车市场 Model3 销量领先;MPV 市场智界 V9、高山、别克 GL8 热度靠前;交叉型车型整体销量偏低。
整体来看,北京乘用车新能源渗透率领跑一线核心城市,10-20 万是主力价格带,头部品牌份额过半;本月销量同比回落,但全国市场份额有所抬升。
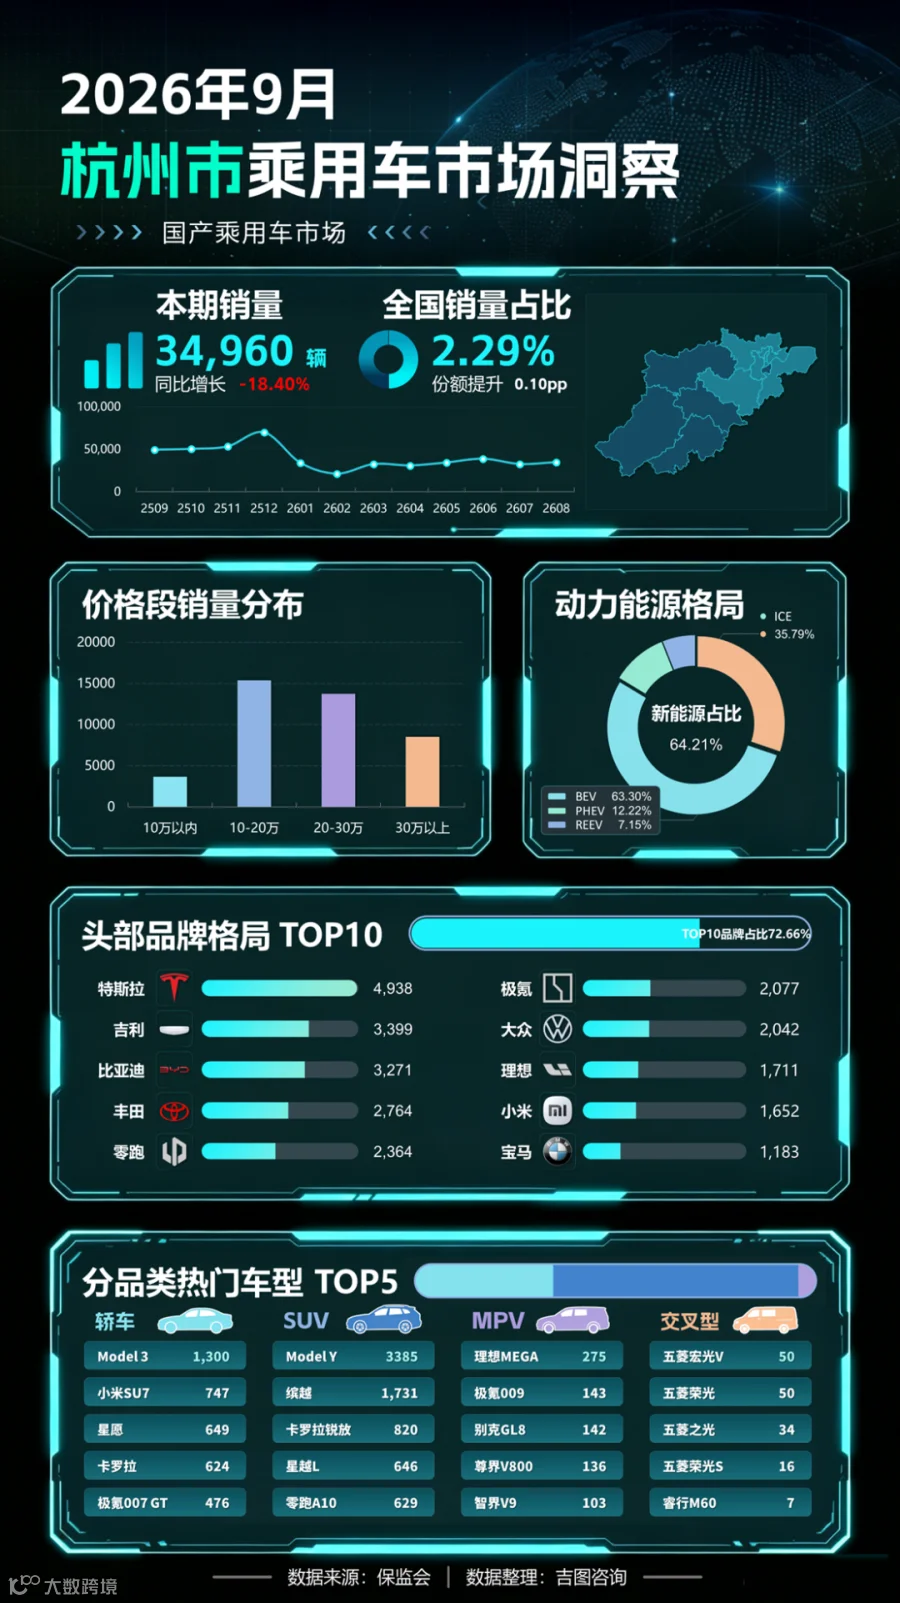
2026 年 9 月杭州国产乘用车销量34960 辆,同比下滑 18.40%,占全国销量 2.29%,市场份额提升 0.10 个百分点。
价格分布上,10-20 万区间销量最高,20-30 万紧随其后,30 万以上、10 万以内依次递减。动力结构中新能源渗透率64.21%,燃油车占比 35.79%;纯电 BEV 占比高达 63.30%,插混 PHEV 占 12.22%,增程 REEV 占 7.15%,纯电在新能源体系中占据绝对主导。
品牌格局集中度极高,TOP10 品牌合计份额72.66%,为本轮城市样本中最高;特斯拉以 4938 台登顶,吉利 3399 台、比亚迪 3271 台分列二三位,丰田、零跑、极氪、大众、理想、小米、宝马组成头部阵营。车型端,SUV 品类优势显著,Model Y 以 3385 台大幅领跑全市;轿车 Model3、小米 SU7 热度靠前;MPV 市场理想 MEGA、极氪 009 领先;交叉型车型整体销量偏低。
整体来看,杭州市场头部品牌集中度突出,纯电车型是新能源市场主力,10-20 万为核心消费价格带;本月销量同比下滑,但全国市场份额小幅抬升。
2026 年 9 月深圳国产乘用车销量32334 辆,同比下滑 20.27%,占全国销量 2.11%,市场份额提升 0.05 个百分点。
价格段分布上,10-20 万销量规模最高,20-30 万紧随其后,30 万以上车型需求同样可观,10 万以内车型占比最低。动力能源格局中新能源渗透率达70.11%,燃油车占 29.89%;纯电 BEV 占 55.02%,插混 PHEV 占 16.43%,增程 REEV 占 16.73%,增程车型份额在已统计城市里处于高位。
TOP10 头部品牌合计占比69.65%,集中度较高。比亚迪 4039 台位居第一,丰田 3911 台、小米 3641 台分列二三名;特斯拉、小鹏、理想、问界、方程豹、腾势、极氪构成前十梯队。车型维度,SUV Model Y 以 2060 台领跑全市;轿车卡罗拉、小米 SU7 表现突出;MPV 市场腾势 D9 销量断层领先;交叉型车型整体体量偏小。
整体来看,深圳新能源渗透率处于高位,增程车型表现亮眼,10-20 万为核心价格带;头部品牌集中度高,本月销量同比下滑,全国份额小幅抬升。

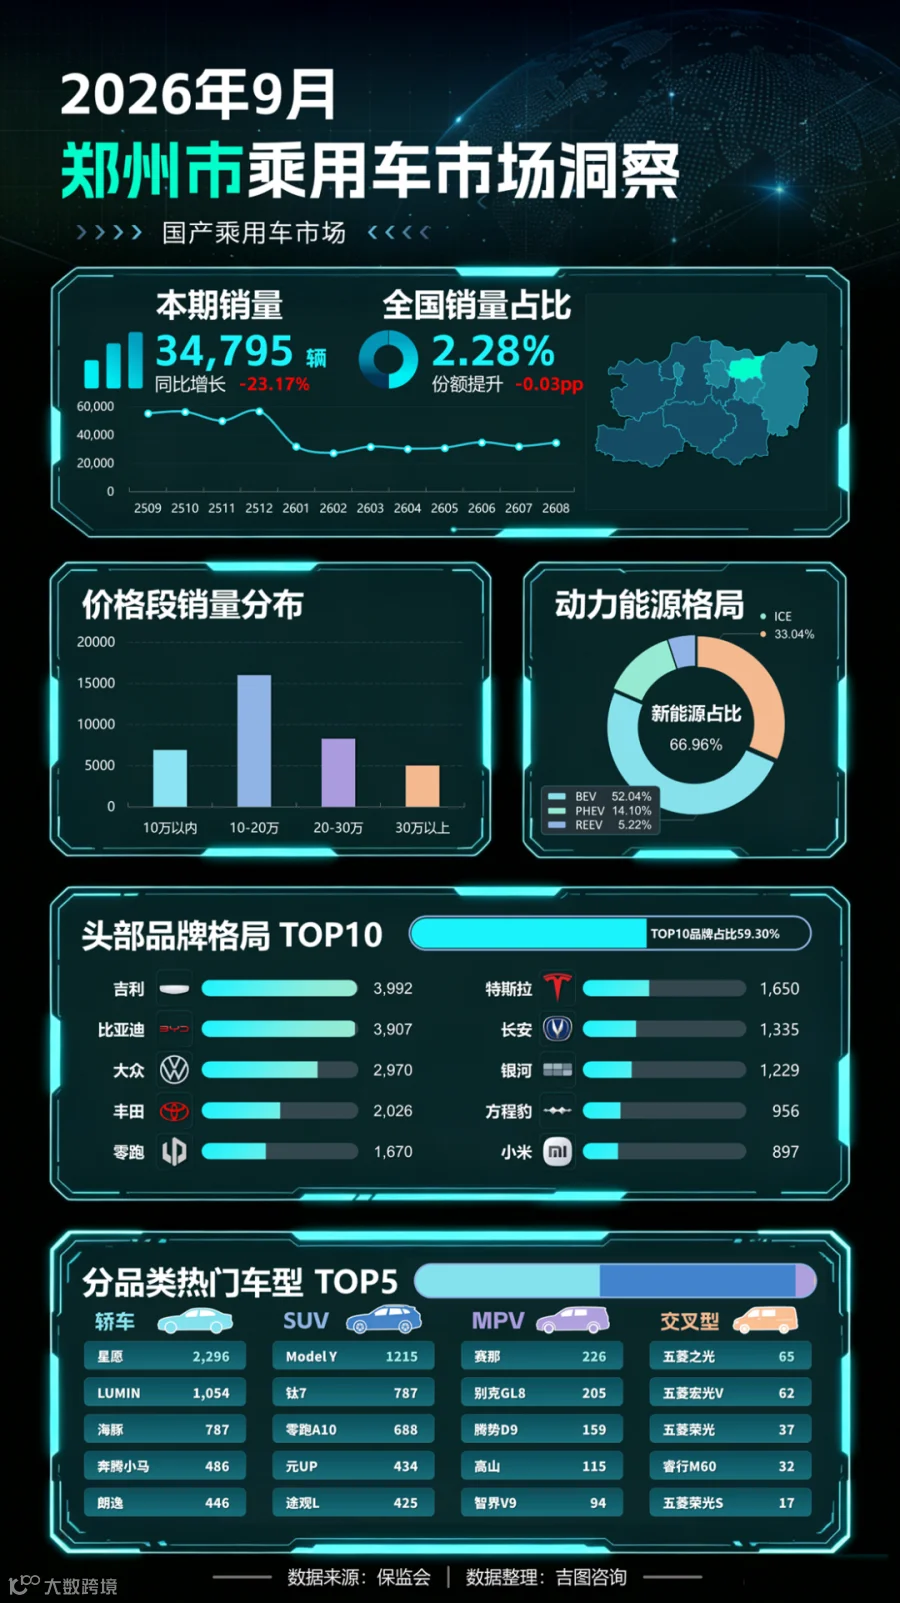
2026 年 9 月郑州国产乘用车销量34795 辆,同比下滑 23.17%,销量占全国 2.28%,全国份额微降 0.03 个百分点。
价格段维度,10-20 万车型销量断层领先,20-30 万、10 万以内紧随其后,30 万以上高端车型体量最小。动力结构上新能源渗透率66.96%,燃油车占 33.04%;其中纯电 BEV 占 52.04%,插混 PHEV 占 14.10%,增程 REEV 仅 5.22%,增程占比在样本城市中偏低。
TOP10 头部品牌合计份额59.30%。吉利 3992 台排名第一,比亚迪 3907 台紧随其后,大众、丰田、零跑、特斯拉、长安、银河、方程豹、小米构成前十梯队。车型层面,轿车星愿以 2296 台为全市单车销冠;SUV Model Y 销量 1215 台领跑;MPV 市场赛那、别克 GL8 位居前列;交叉型车型整体销量偏低。
整体来看,郑州市场主力区间集中在 10-20 万,纯电为新能源核心,增程车型需求偏弱;头部品牌集中度中等,本月销量同比明显回落,全国份额小幅下滑。
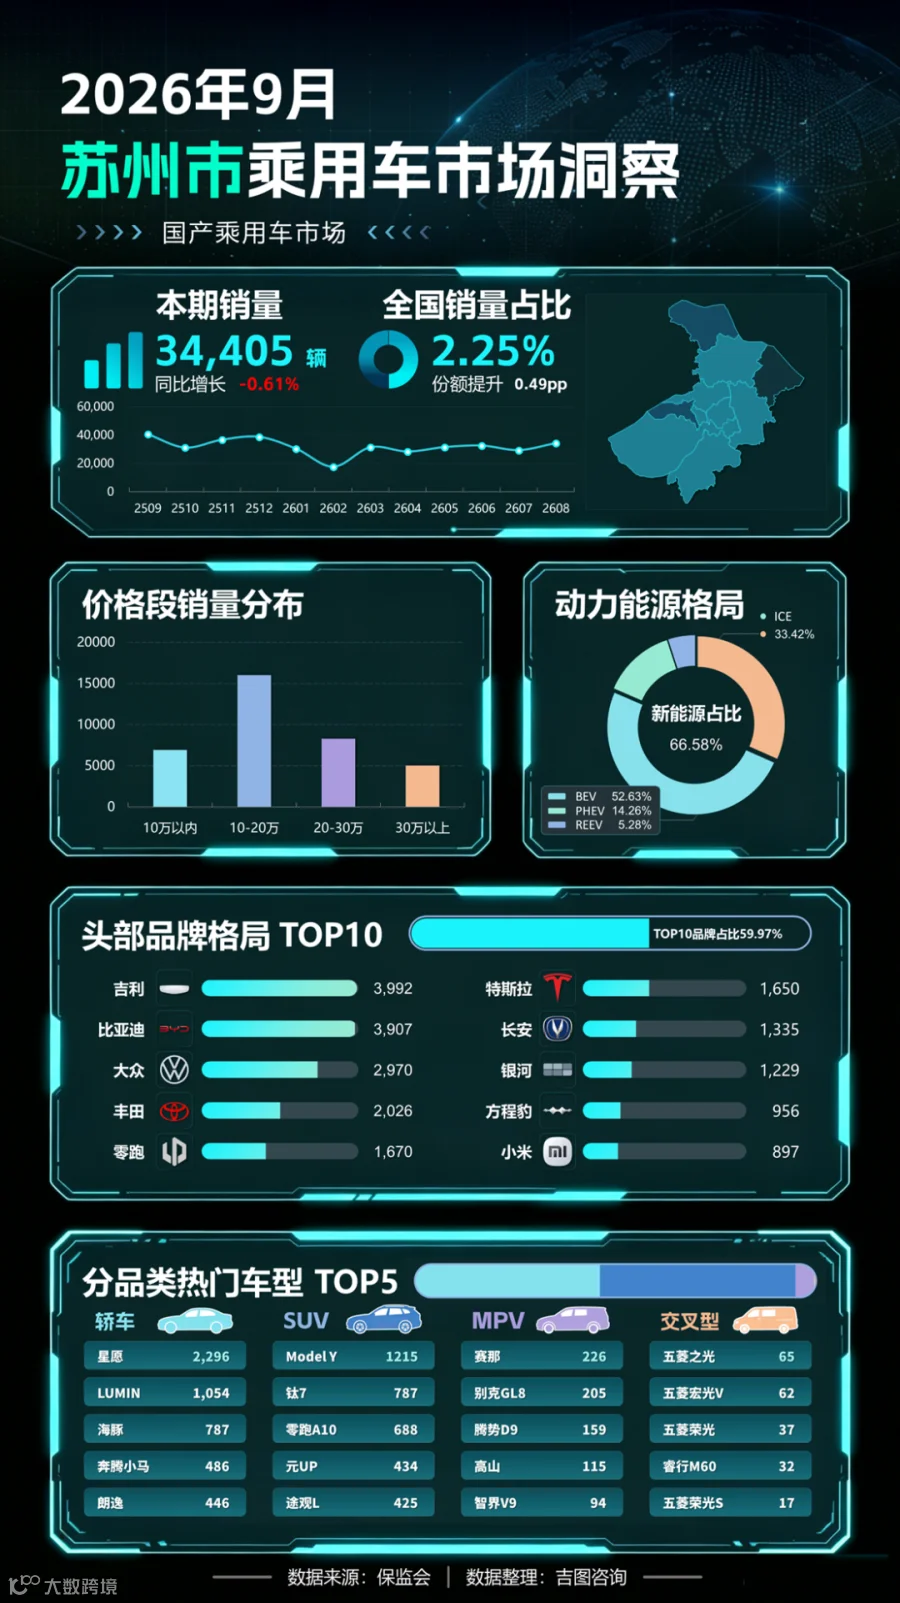
2026 年 9 月苏州国产乘用车销量34405 辆,同比微降 0.61%,销量占全国 2.25%,全国份额提升 0.49 个百分点。
价格段结构上,10-20 万车型销量一枝独秀,20-30 万、10 万以内车型紧随其后,30 万以上高端车型规模最小。动力能源格局中新能源渗透率66.58%,燃油车占 33.42%;纯电 BEV 占 52.63%,插混 PHEV 占 14.26%,增程 REEV 占 5.28%,纯电为新能源市场主力。
TOP10 头部品牌合计占比59.97%,市场集中度中等。吉利 3992 台位居首位,比亚迪 3907 台紧随其后,大众、丰田、零跑、特斯拉、长安、银河、方程豹、小米进入前十。车型维度,轿车星愿以 2296 台成为单车销冠;SUV Model Y 销量 1215 台领跑细分市场;MPV 品类赛那、别克 GL8 热度靠前;交叉型车型整体体量偏低。
整体来看,苏州市场核心消费区间集中于 10-20 万,纯电车型主导新能源市场;本月销量小幅回落,但全国市场份额实现明显抬升。
026 年 9 月重庆国产乘用车销量31459 辆,同比下滑 20.46%,占全国销量 2.06%,市场份额小幅提升 0.04 个百分点。
价格段销量分布上,10-20 万区间销量最高,20-30 万紧随其后,10 万以内、30 万以上依次递减,10-20 万是本地核心消费价位。动力能源格局中新能源渗透率66.26%,燃油车占比 33.74%;纯电 BEV 占 53.73%,插混 PHEV 占 18.19%,增程 REEV 占 6.96%,插混车型在新能源结构里具备较强竞争力。
TOP10 头部品牌合计占比61.09%,市场集中度适中。比亚迪以 5045 台大幅领跑,丰田 2173 台、深蓝 2092 台位列二三位,吉利、零跑、大众、启源、长安、特斯拉、奇瑞构成前十品牌梯队。车型维度,轿车中海豹 05 以 1156 台为轿车品类销冠;SUV 深蓝 S05 销量 856 台领跑;MPV 市场五菱宏光 S、腾势 D9 表现靠前;交叉型车型睿行 M60 销量领先。
整体来看,重庆市场 10-20 万价位为消费主力,新能源渗透率较高,插混车型份额相对突出;本月销量同比明显回落,全国市场份额微增。

2026 年 9 月西安国产乘用车销量26800 辆,同比下滑 10.62%,占全国销量 1.75%,全国份额提升 0.22 个百分点。
价格维度,10-20 万销量最高,20-30 万紧随其后,30 万以上高端车型需求可观,10 万以内车型体量最小。动力能源格局中新能源渗透率达72.54%,燃油车仅占 27.46%;纯电 BEV 占 50.77%,插混 PHEV 占 19.90%,增程 REEV 占 8.99%,新能源渗透水平较高。
TOP10 头部品牌合计占比60.90%。小米以 4020 台登顶,比亚迪 3473 台位居第二,特斯拉、理想、大众、吉利、丰田、零跑、长安、方程豹进入前十。车型层面,轿车小米 SU7 以 2241 台成为全市单车销冠;SUV 小米 YU7 销量 1399 台领跑细分市场;MPV 腾势 D9 销量领先;交叉型车型整体销量偏低。
整体来看,西安新能源渗透率处于高位,10-20 万为核心消费区间,小米品牌表现突出;本月销量同比回落,但全国市场份额实现提升。

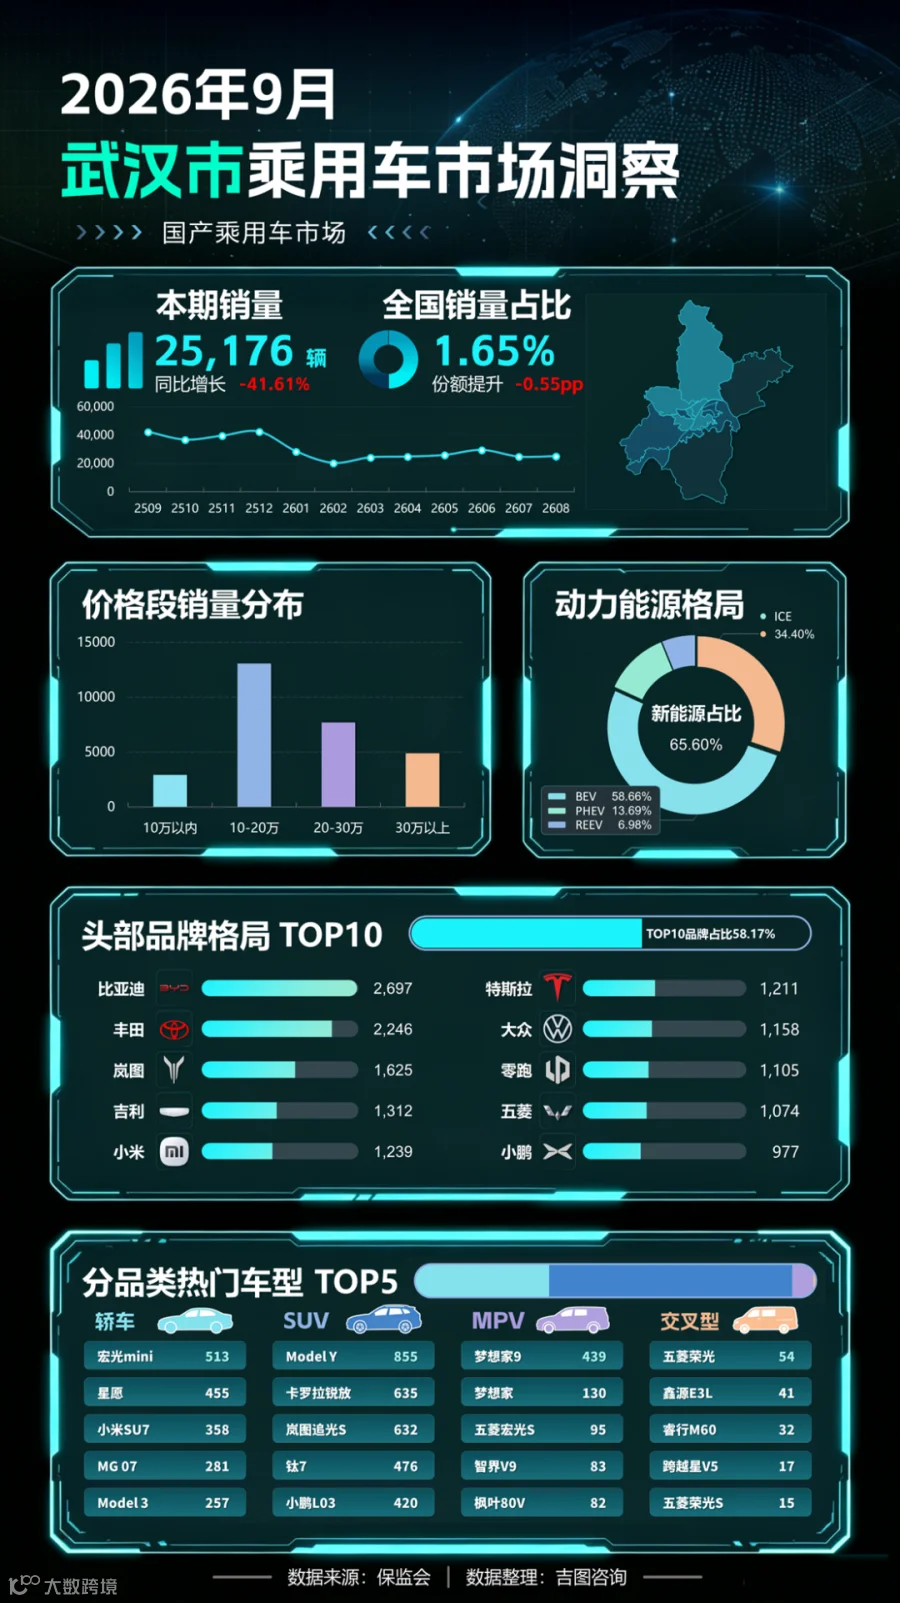
2026 年 9 月武汉国产乘用车销量25176 辆,同比大幅下滑 41.61%,销量占全国 1.65%,全国份额下降 0.55 个百分点。
价格结构上,10-20 万价位销量领先,20-30 万、30 万以上依次递减,10 万以内车型销量最低。动力能源方面,新能源渗透率65.60%,燃油车占 34.40%;纯电 BEV 占 58.66%,插混 PHEV 占 13.69%,增程 REEV 占 6.98%,纯电在新能源体系中占据主导地位。
TOP10 头部品牌合计份额58.17%,市场集中度偏低。比亚迪 2697 台位居首位,丰田 2246 台排第二,岚图、吉利、小米、特斯拉、大众、零跑、五菱、小鹏进入前十品牌梯队。车型细分来看,轿车品类宏光 mini 以 513 台领跑;SUV Model Y 销量 855 台排名第一;MPV 梦想家 9 以 439 台成为细分销冠;交叉型车型五菱荣光销量最高。
整体来看,武汉市场主力价位集中在 10-20 万,纯电车型为新能源核心;本月销量同比出现大幅下滑,全国市场份额同步收缩。
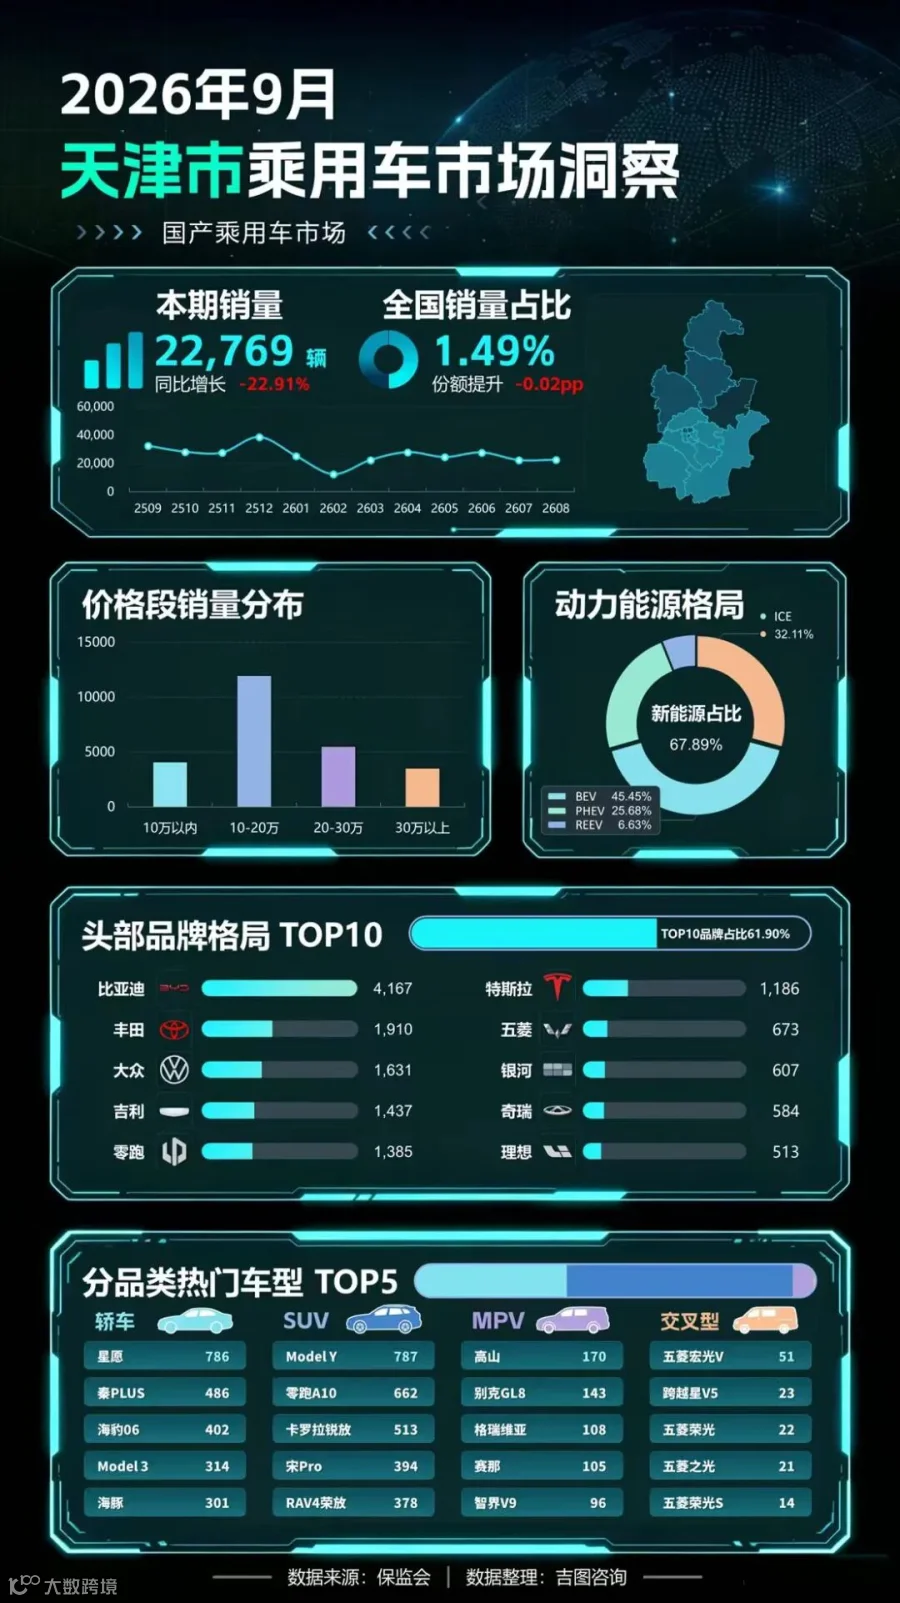
2026 年 9 月天津国产乘用车销量22769 辆,同比下滑 22.91%,销量占全国 1.49%,全国份额微降 0.02 个百分点。
价格段分布上,10-20 万车型销量显著领先,20-30 万、10 万以内紧随其后,30 万以上高端车型体量最小。动力能源格局中新能源渗透率67.89%,燃油车占 32.11%;纯电 BEV 占 45.45%,插混 PHEV 占 25.68%,增程 REEV 占 6.63%,插混车型在新能源结构中占比较高。
TOP10 头部品牌合计占比61.90%。比亚迪以 4167 台大幅领跑,丰田 1910 台、大众 1631 台分列二三位,吉利、零跑、特斯拉、五菱、银河、奇瑞、理想跻身前十。细分车型方面,轿车星愿 786 台位列轿车品类第一;SUV Model Y 销量 787 台领跑;MPV 高山销量领先;交叉型车型五菱宏光 V 表现最优。
整体来看,天津市场核心消费价位为 10-20 万,插混车型需求较强;本月销量同比明显回落,全国市场份额小幅下降。
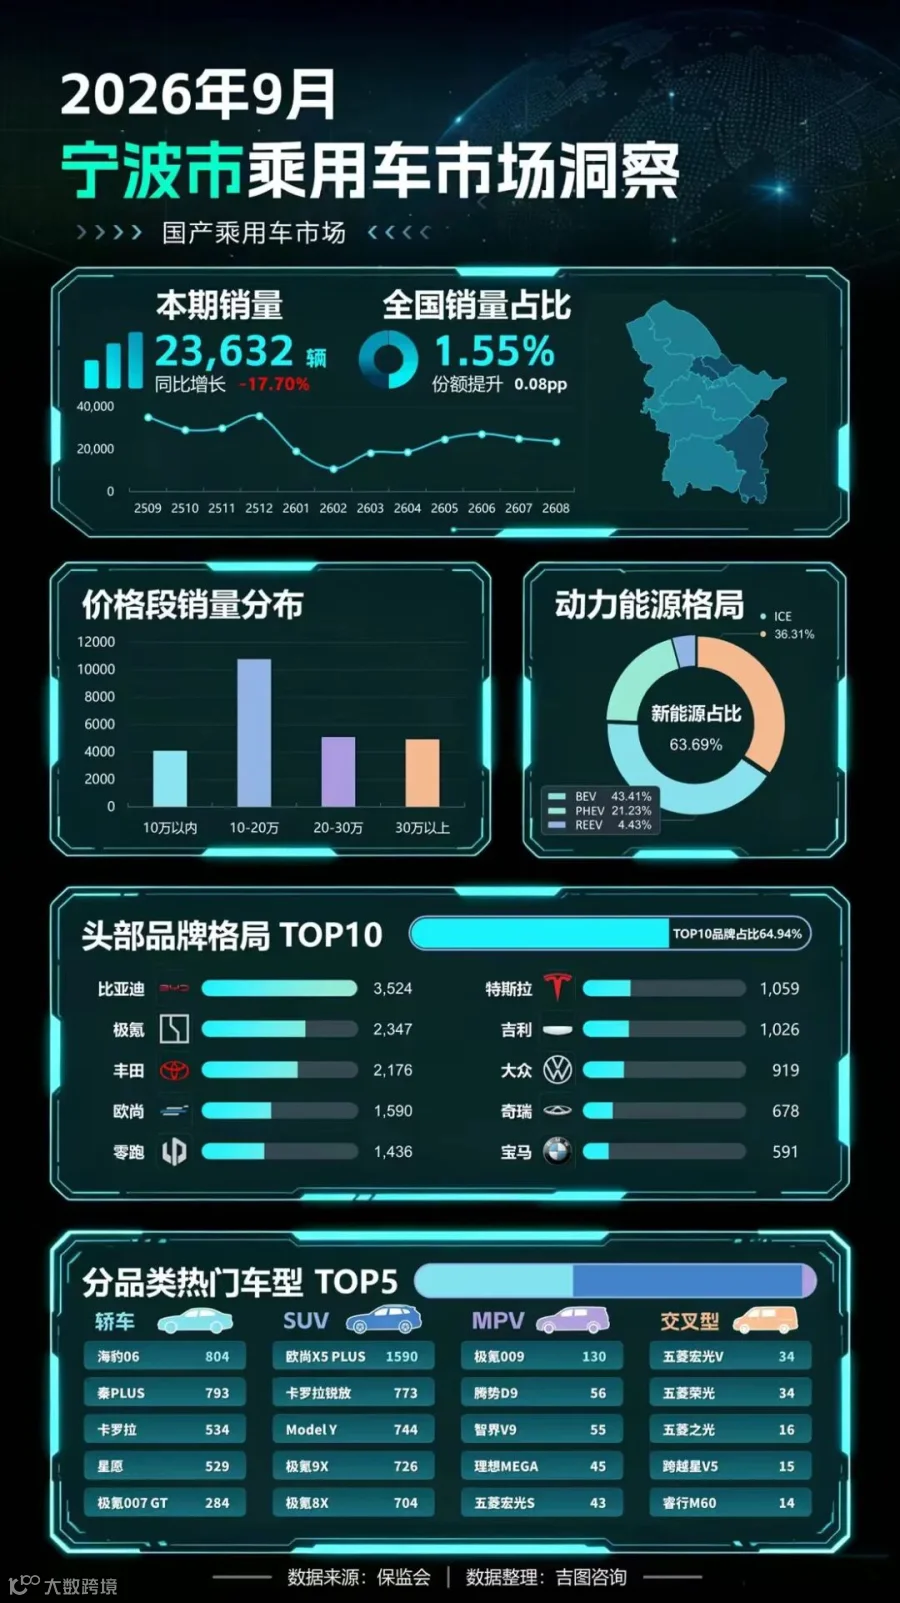
2026 年 9 月宁波国产乘用车销量23632 辆,同比下滑 17.70%,占全国销量 1.55%,全国份额小幅提升 0.08 个百分点。
价格结构上,10-20 万价位销量一枝独秀,20-30 万、30 万以上车型需求相近,10 万以内车型体量最低。动力能源格局中新能源渗透率63.69%,燃油车占 36.31%;纯电 BEV 占 43.41%,插混 PHEV 占 21.23%,增程 REEV 占 4.43%,纯电与插混共同支撑新能源市场。
TOP10 头部品牌合计占比64.94%,市场集中度偏高。比亚迪以 3524 台领跑,极氪 2347 台、丰田 2176 台位列二三位,欧尚、零跑、特斯拉、吉利、大众、奇瑞、宝马进入前十梯队。细分车型维度,轿车中海豹 06 以 804 台领跑轿车品类;SUV 欧尚 X5 PLUS 销量 1590 台大幅领先;MPV 极氪 009 位居细分榜首;交叉型车型五菱宏光 V、五菱荣光销量持平。
整体来看,宁波市场主力消费区间集中于 10-20 万,高端价位(20 万以上)需求旺盛;本月销量同比回落,但全国市场份额小幅抬升。
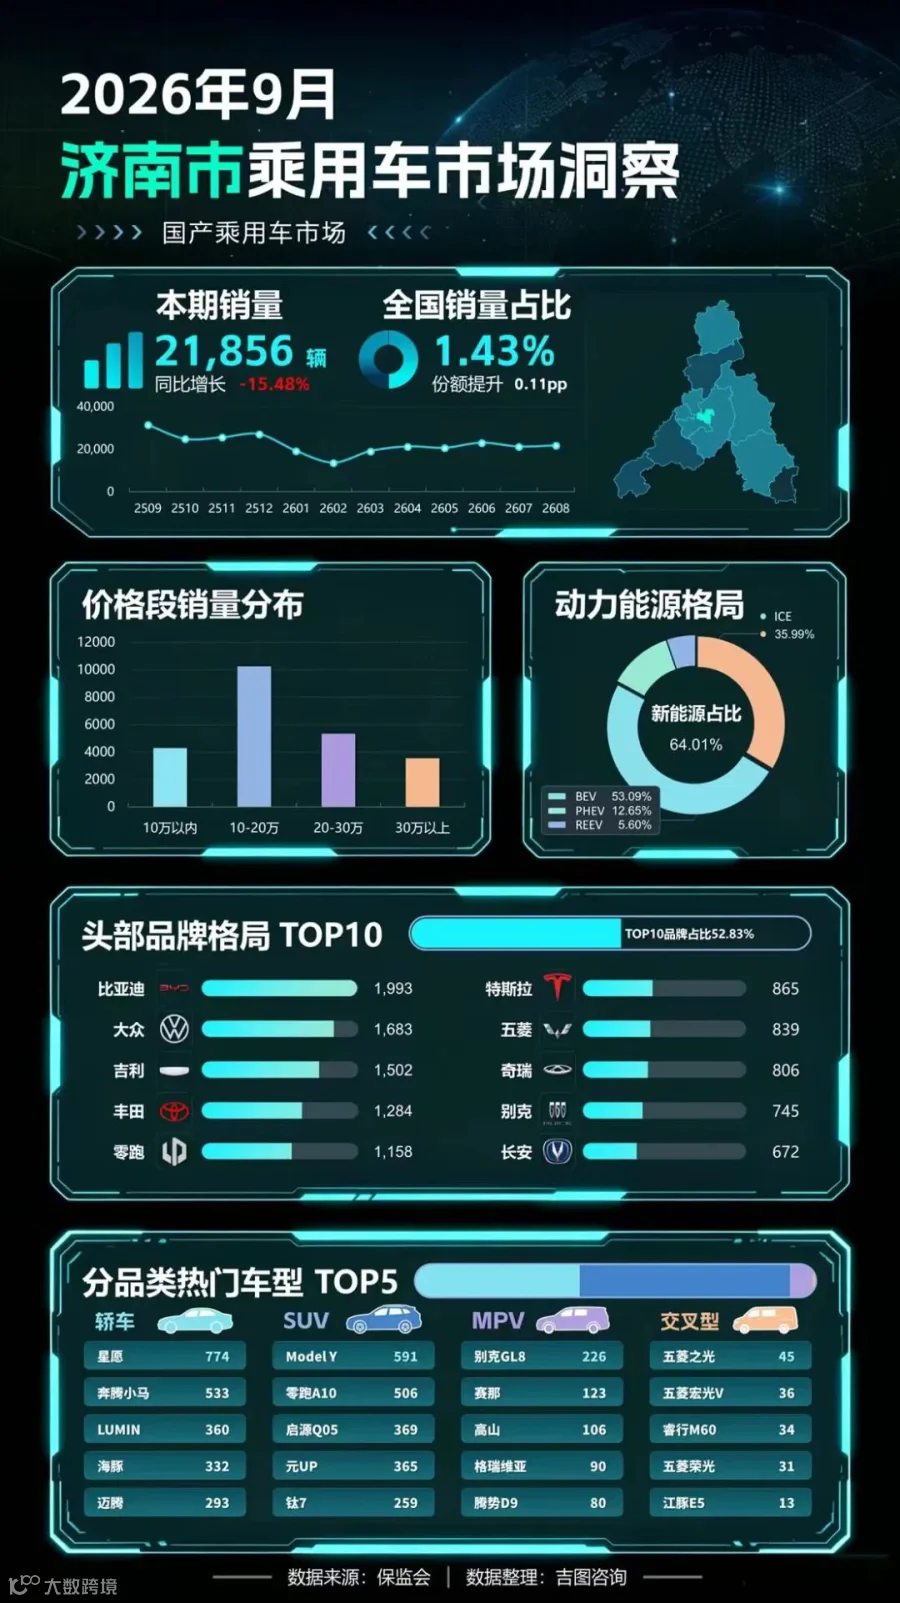
2026 年 9 月济南国产乘用车销量21856 辆,同比下滑 15.48%,占全国销量 1.43%,全国份额提升 0.11 个百分点。
价格段销量结构上,10-20 万价位销量最高,20-30 万、10 万以内紧随其后,30 万以上高端车型规模最小。动力能源格局中新能源渗透率64.01%,燃油车占 35.99%;纯电 BEV 占 53.09%,插混 PHEV 占 12.65%,增程 REEV 占 5.60%,纯电车型在新能源市场占据主导。
TOP10 头部品牌合计占比52.83%,市场集中度偏低。比亚迪以 1993 台领跑,大众 1683 台、吉利 1502 台位列二三位,丰田、零跑、特斯拉、五菱、奇瑞、别克、长安进入前十品牌梯队。细分车型来看,轿车星愿 774 台为本品类销冠;SUV Model Y 销量 591 台领跑;MPV 别克 GL8 销量领先;交叉型车型五菱之光表现最优。
整体来看,济南市场核心消费价位集中在 10-20 万,纯电车型是新能源主力;本月销量同比有所回落,但全国市场份额小幅提升。
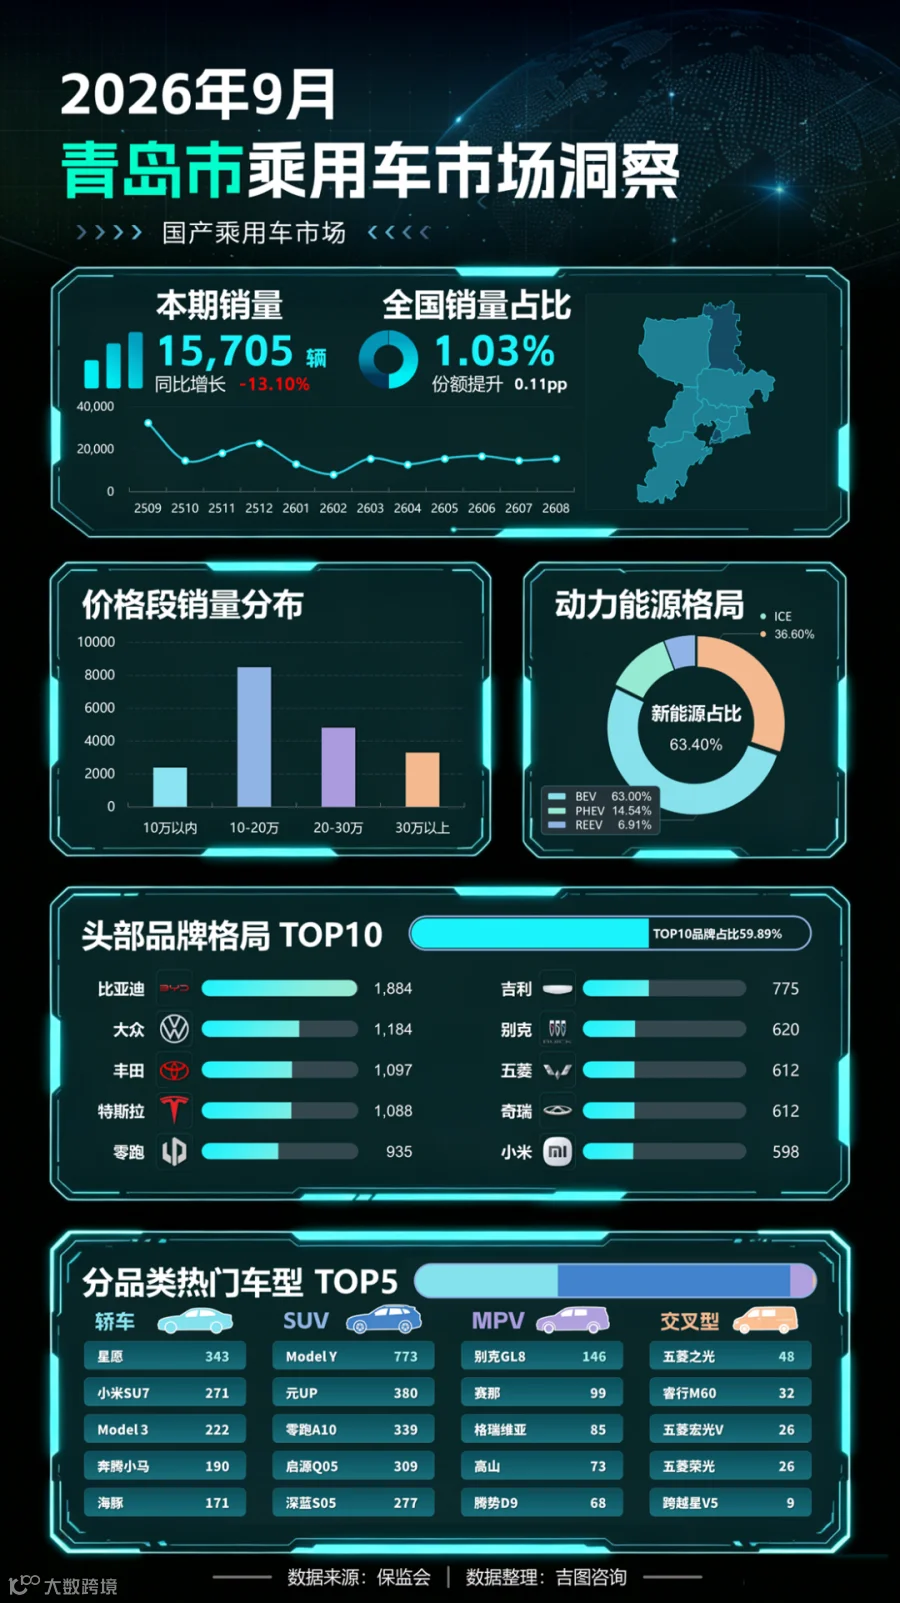
2026 年 9 月合肥国产乘用车销量21069 辆,同比下滑 15.27%,占全国销量 1.38%,全国份额提升 0.11 个百分点。
价格分布上,10-20 万区间销量最高,20-30 万、30 万以上紧随其后,10 万以内车型销量最低。动力能源维度新能源渗透率71.90%,燃油车仅占 28.10%;纯电 BEV 占 61.37%,插混 PHEV 占 9.75%,增程 REEV 占 5.23%,纯电在本地新能源市场占据绝对主力。
TOP10 头部品牌合计占比53.68%,市场集中度偏低。比亚迪以 2272 台领跑市场,吉利 1297 台、大众 1239 台位列二三位,奇瑞、特斯拉、零跑、蔚来、小米、乐道、丰田跻身前十。细分车型来看,轿车萤火虫 481 台为本品类销冠;SUV Model Y 销量 779 台排名第一;MPV 别克 GL8 销量领先;交叉型车型五菱宏光 V 表现最优。
整体来看,合肥新能源渗透率处于较高水平,10-20 万是核心消费价位,纯电车型优势显著;本月销量同比有所回落,全国市场份额小幅抬升。
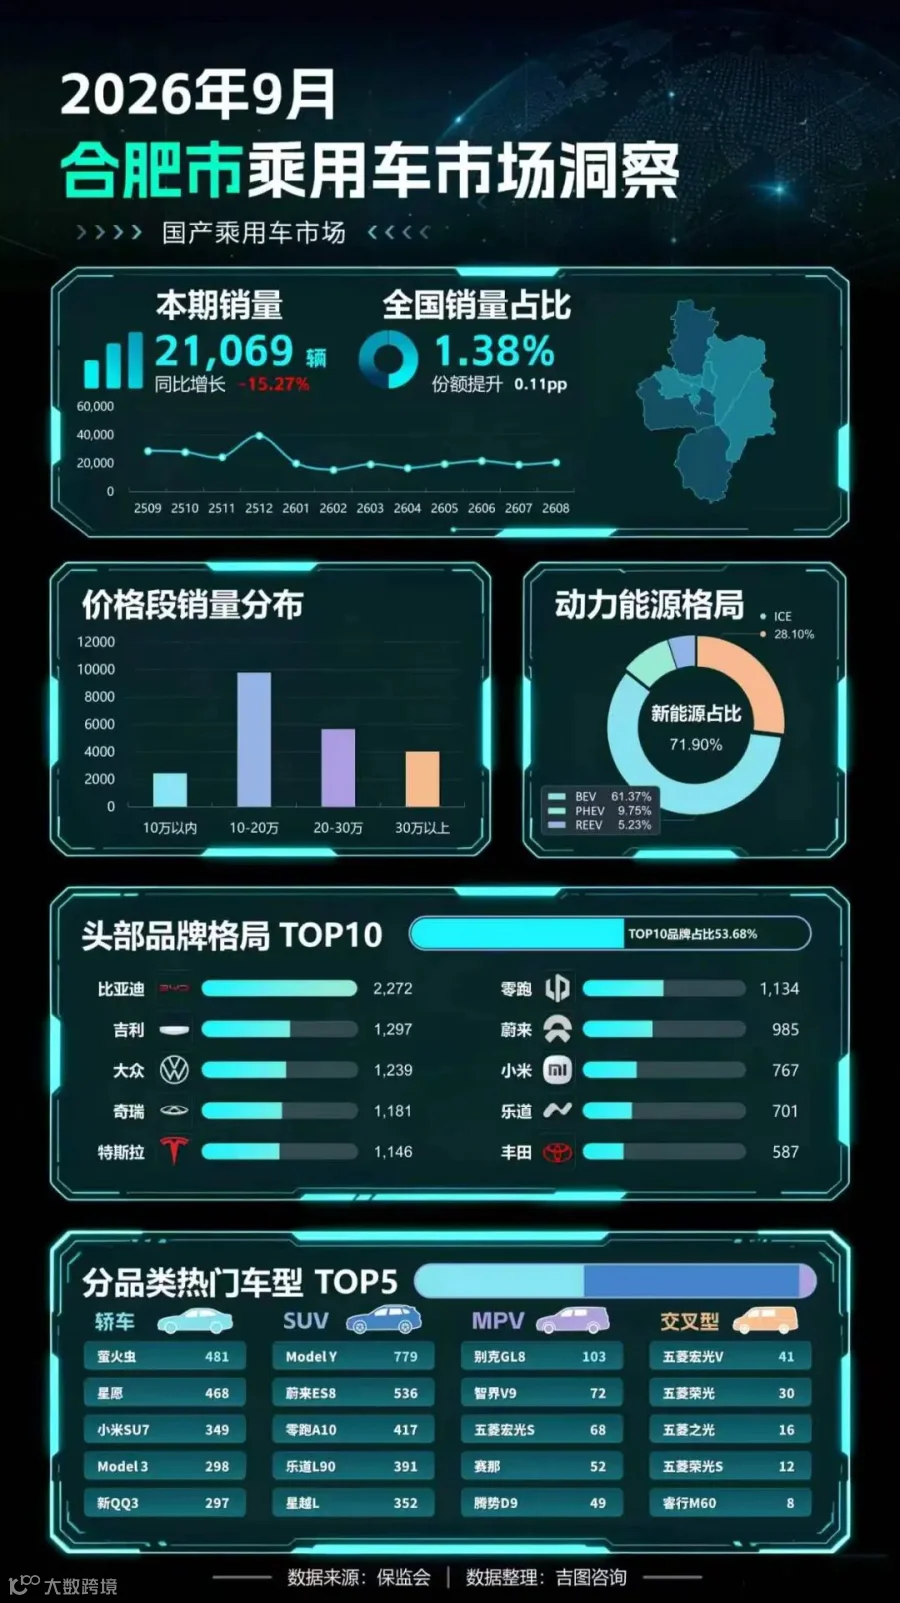
2026 年 9 月长沙国产乘用车销量19856 辆,同比下滑 8.16%,销量占全国 1.30%,全国份额提升 0.20 个百分点。
价格结构上,10-20 万价位销量遥遥领先,20-30 万、30 万以上依次递减,10 万以内车型销量最低。动力能源格局中新能源渗透率66.06%,燃油车占 33.94%;纯电 BEV 占 56.73%,插混 PHEV 占 11.86%,增程 REEV 占 7.04%,纯电车型在新能源市场占据主导。
TOP10 头部品牌合计占比54.10%,市场集中度偏低。比亚迪以 2726 台领跑本地市场,丰田 1294 台、特斯拉 1200 台分列二三位,大众、吉利、小米、零跑、宝马、小鹏、埃安跻身前十。细分车型维度,轿车星愿 347 台位居轿车品类首位;SUV Model Y 销量 822 台排名第一;MPV 腾势 D9 领跑细分市场;交叉型车型五菱宏光 V 销量最高。
整体来看,长沙核心购车区间集中在 10-20 万,纯电车型为新能源主力;本月销量小幅回落,全国市场份额实现提升。
2026 年 9 月东莞国产乘用车销量18924 辆,同比下滑 19.88%,销量占全国 1.24%,全国份额小幅提升 0.03 个百分点。
价格段销量分布上,10-20 万区间销量遥遥领先,20-30 万、30 万以上依次递减,10 万以内车型规模最小。动力能源格局中新能源渗透率41.96%,燃油车占比高达 58.04%;纯电 BEV 占 34.44%,插混 PHEV 占 12.92%,增程 REEV 占 7.07%,燃油车仍是本地市场主力。
TOP10 头部品牌合计占比60.72%,市场集中度较高。丰田以 2706 台领跑,本田 1579 台、比亚迪 1467 台位列二三位,吉利、奇瑞、零跑、大众、宝马、日产、特斯拉进入前十梯队。细分车型维度,轿车雅阁 598 台为本品类销冠;SUV Model Y 销量 421 台排名第一;MPV 赛那领跑细分市场;交叉型车型五菱荣光销量最高。
整体来看,东莞主力购车价位集中于 10-20 万,燃油车保有优势明显,新能源渗透率低于多数对比城市;本月销量同比下滑,全国市场份额微涨。

2026 年 9 月沈阳国产乘用车销量20512 辆,同比下滑 20.07%,销量占全国 1.34%,全国份额小幅提升 0.03 个百分点。
价格结构上,10-20 万价位销量最高,20-30 万、30 万以上依次递减,10 万以内车型体量最小。动力能源格局中新能源渗透率63.09%,燃油车占 36.91%;纯电 BEV 占 30.15%,插混 PHEV 占 20.56%,增程 REEV 占 6.87%,插混车型在新能源板块具备较强竞争力。
TOP10 头部品牌合计占比50.78%,市场集中度偏低。比亚迪以 2082 台微弱领先,丰田 2064 台紧随其后,大众 986 台位列第三,吉利、零跑、理想、哈弗、特斯拉、银河、宝马跻身前十。细分车型维度,轿车银河星耀 6 以 367 台领跑轿车品类;SUV Model Y 销量 491 台排名第一;MPV 赛那为本细分市场销冠;交叉型车型五菱之光销量最高。
整体来看,沈阳核心购车区间集中在 10-20 万,插混车型需求旺盛;本月销量同比明显回落,全国市场份额微涨。

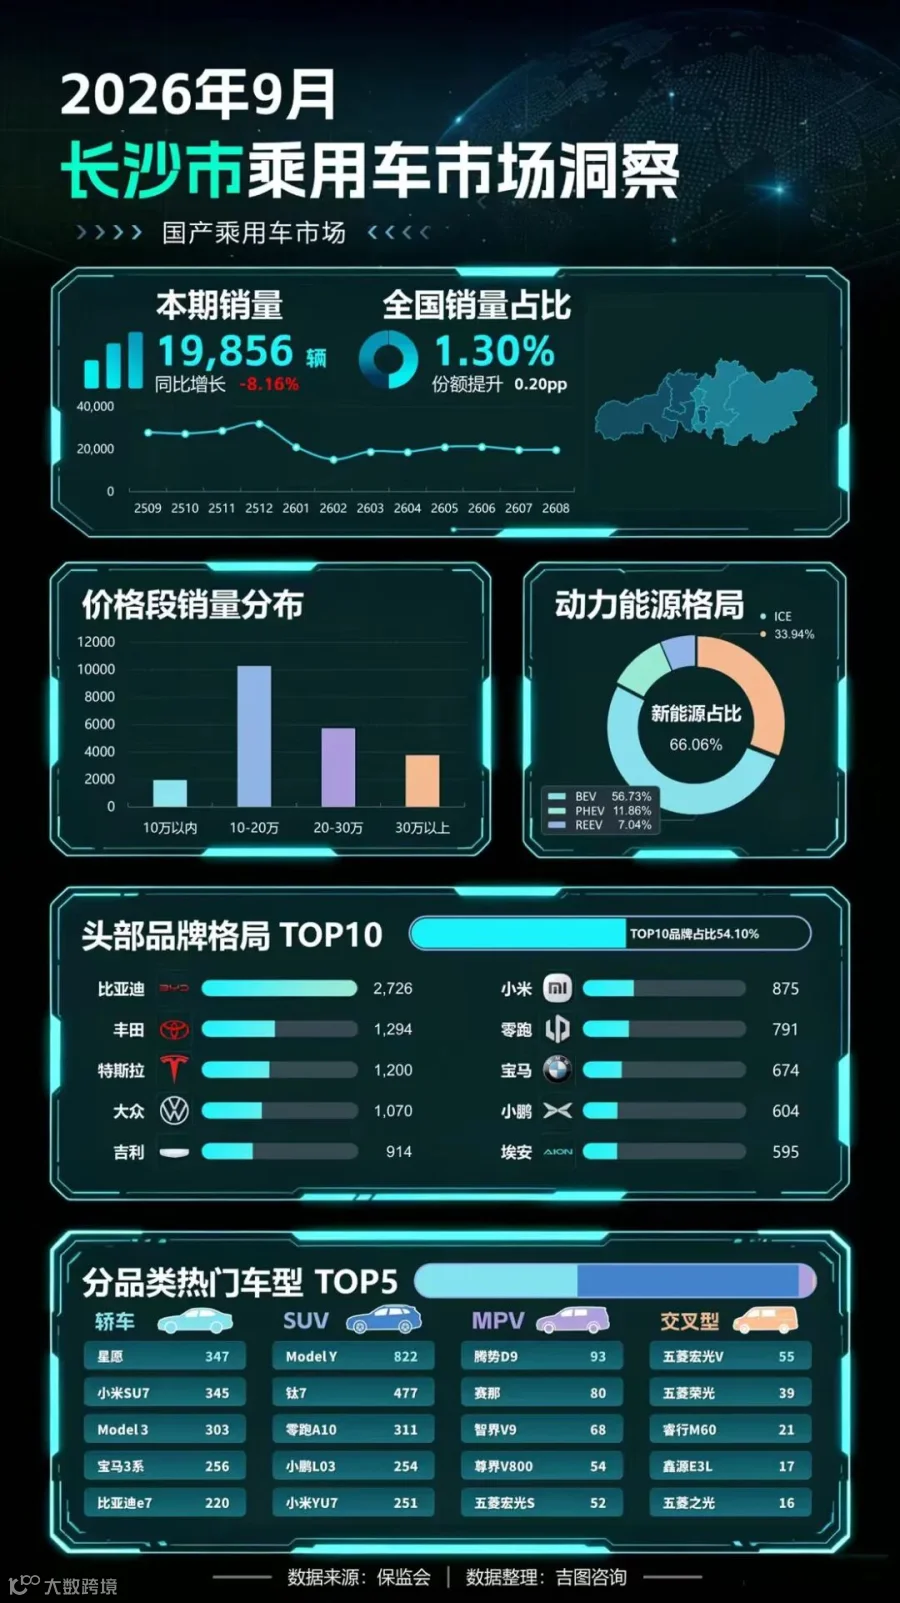
026 年 9 月南京国产乘用车销量18714 辆,同比下滑 20.22%,销量占全国 1.22%,全国份额小幅提升 0.03 个百分点。
价格结构上,10-20 万价位销量最高,20-30 万、30 万以上紧随其后,10 万以内车型销量最低。动力能源格局中新能源渗透率70.74%,燃油车占 29.26%;纯电 BEV 占 57.57%,插混 PHEV 占 9.28%,增程 REEV 占 5.53%,纯电车型为新能源市场核心主力。
TOP10 头部品牌合计占比51.26%,市场集中度偏低。比亚迪以 2044 台领跑,特斯拉 1625 台、小米 921 台位列二三位,零跑、丰田、大众、奥迪、宝马、小鹏、理想跻身前十。细分车型维度,轿车小米 SU7 以 430 台为本品类销冠;SUV Model Y 销量 1151 台大幅领先;MPV 别克 GL8 领跑细分市场;交叉型车型五菱之光销量最高。
整体来看,南京新能源渗透率处于高位,10-20 万为核心购车区间,高端价位需求稳健;本月销量同比明显回落,全国市场份额微涨。
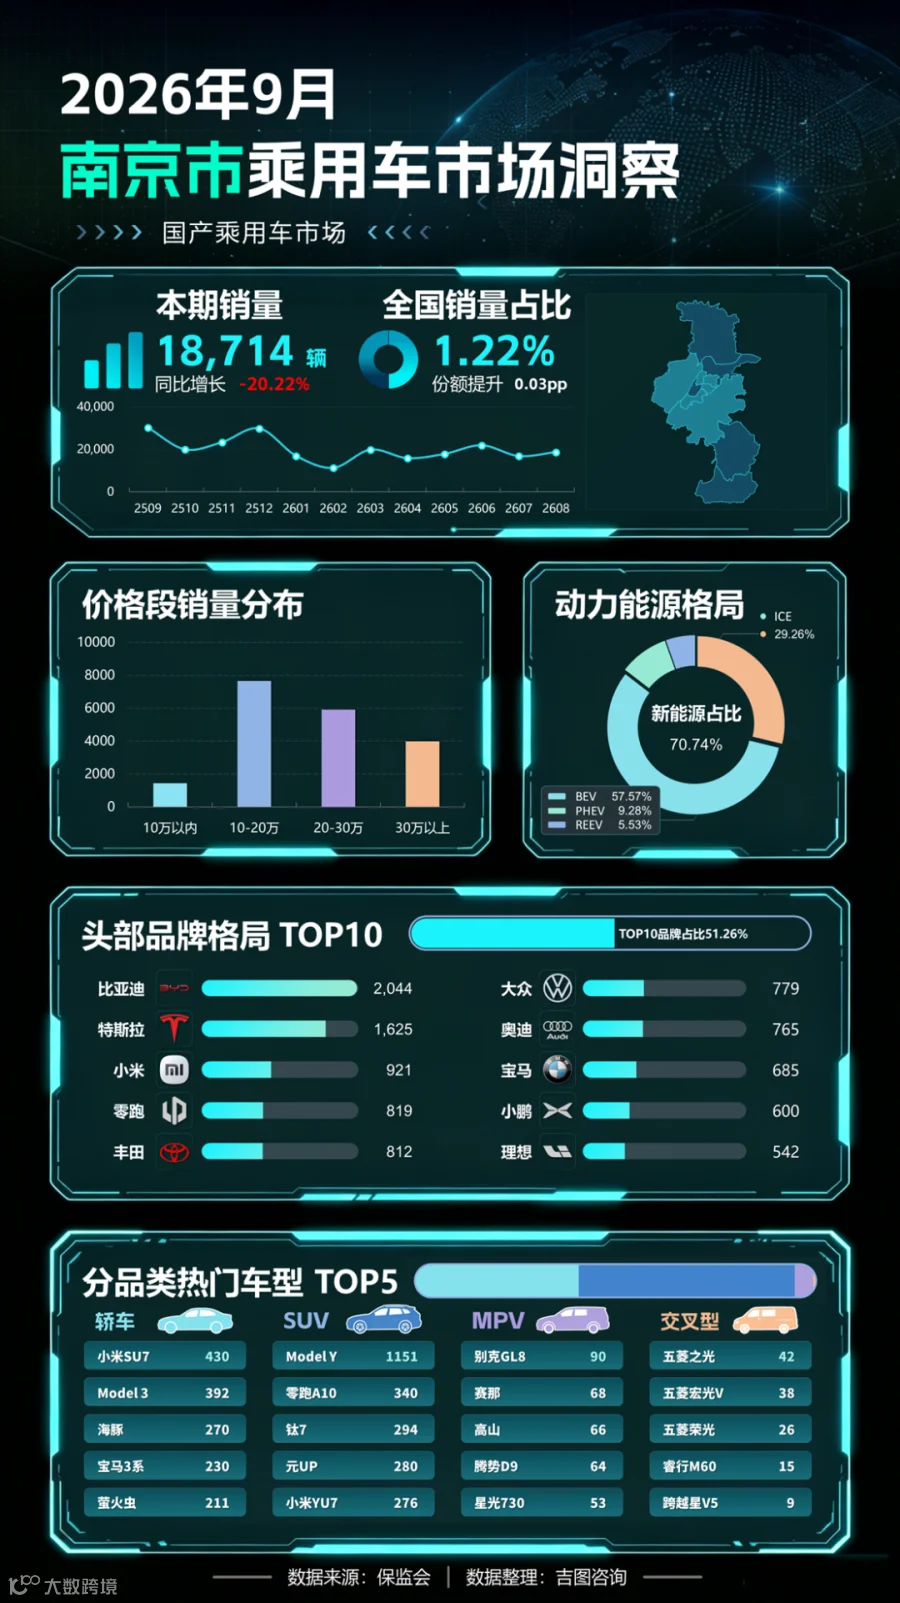
026 年 9 月青岛国产乘用车销量15705 辆,同比下滑 13.10%,销量占全国 1.03%,全国份额提升 0.11 个百分点。
价格维度,10-20 万价位销量最高,20-30 万、30 万以上依次递减,10 万以内车型体量最小。动力能源结构上新能源渗透率63.40%,燃油车占 36.60%;纯电 BEV 占 63.00%,插混 PHEV 占 14.54%,增程 REEV 占 6.91%,纯电车型在新能源市场占据绝对主力地位。
TOP10 头部品牌合计占比59.89%,市场集中度相对偏高。比亚迪以 1884 台领跑本地市场,大众 1184 台、丰田 1097 台位列二三位,特斯拉、零跑、吉利、别克、五菱、奇瑞、小米进入前十。细分车型来看,轿车星愿 343 台为本品类销冠;SUV Model Y 销量 773 台排名第一;MPV 别克 GL8 领跑细分市场;交叉型车型五菱之光销量最高。
整体来看,青岛核心购车区间集中在 10-20 万,纯电车型需求强劲;本月销量同比有所回落,全国市场份额实现小幅提升。

点赞
分享
在看