

点击蓝字 关注我们
先讲一个画面。
在东京市区,有一个地方,明明在"都内",最近的公共交通却几乎等于没有,像个"陆上的孤岛"。那里有一家超市,面积不大,货架也不算新。
住附近的老人,每天拄着拐杖也要去。对于他们来说,那家店不是"购物选择",而是生活本身。
现在,这家超市可能要关了。和它一起进入名单的,还有约100家。
经营它的公司叫"U.S.M.H",隶属日本零售巨头永旺集团,旗下有丸悦、卡斯美、稻毛屋、永旺食品风四个品牌,加起来760家店。
一年巨亏80亿日元之后,它决定:到2030年,关掉约100家不赚钱的店,同时新开约50家。
闭店的具体名单还没公布,但焦虑已经开始蔓延。社交网络上,最高赞的评论不是骂公司,而是同一个意思:
"店关了,那些老人怎么办?"
这是一场典型的日本零售大撤退。但它真正值得中国人看的,不是"亏损"两个字,而是亏损背后,三个正在发生的结构性变化。
今天这篇文章,我们把它拆开讲透。
01
关店名单还没出,先慌的是老人——"便利"正在成为一种会过期的资产
先看最直接的冲击。
这家公司旗下的丸悦,1945年从埼玉县浦和市的一家鲜鱼店起家,70年代在首都圈铺开,现在全东京、神奈川、埼玉、千叶共有308家店,既有小型社区店,也有高端超市。
它的问题不是没人去。恰恰相反,是太依赖"离不开它的人"。
日本网友的真实留言,值得一句句读:
"近的交通工具几乎没有,都内却像陆上孤岛一样的地方,如果那家丸悦没了,高龄的近邻居民会很为难吧。"
"对我只是懒得走远时顺便去的超市,但对老人来说,没了它会很困扰。"
"附近有好几家卡斯美和丸悦,如果闭店会非常困扰。这里高龄老人很多,要是关了,没车的家庭就是生死问题。"
注意这些留言的共同点:提到的人,全是老人,全是"没车"的人,全是"走不远"的人。
这就是日本零售最残酷的一幕:一家店的商业价值,和它对社会某部分人的生存价值,可以完全不成正比。
那家店可能客流稳定、老人每天光顾、店长和熟客互相叫得出名字——但账面上,它不赚钱。在亏损80亿的压力下,情感在报表面前没有投票权。
更深层的问题是:为什么老人会被"困"在一家超市里?
因为日本的郊区化、少子高龄化,已经把一部分社区变成了"购物荒漠"。超市是那里最后的商业设施。店一旦撤走,留下的不是"换个地方买"的麻烦,而是一块生活功能的整体塌陷。

零售业的账,算的是坪效;居民的生活,押注的是那一家店。两套账本从来不通兑,直到关店那一天。
客流稳定 ≠ 生意安全。一家店的真正价值,不取决于来了多少人,而取决于"替代它的成本"有多低。在日本老人社区,替代成本无限高,但公司账本上它是零。这是社区商业最大的估值错位。
02
关100家、开50家——这不是收缩,是一场"换血"
这是整件事里最容易被误读的部分。
很多人看到"关100家店",下意识觉得是"不行了,撤了"。错。这是典型的战略换血。
看几个关键细节:
第一,关店的标准很"冷血",也很专业。 社长公开表示:不限定地区,但郊区的店会占多数;重点瞄准建成40到50年的老旧门店;同时看周边人口动态和单店经营情况。
翻译过来就是:房子旧了(翻新不划算),人走了(周边在流失),店亏了(没有翻盘希望)——三个条件叠加,才进名单。
第二,关店的同时,还要新开约50家。一边关、一边开,而且新开的店,大概率会落在人口仍在流入、消费力仍在的地方。
这不是撤退,是把760家店的舰队,从"铺得广"调改成"活得久"。
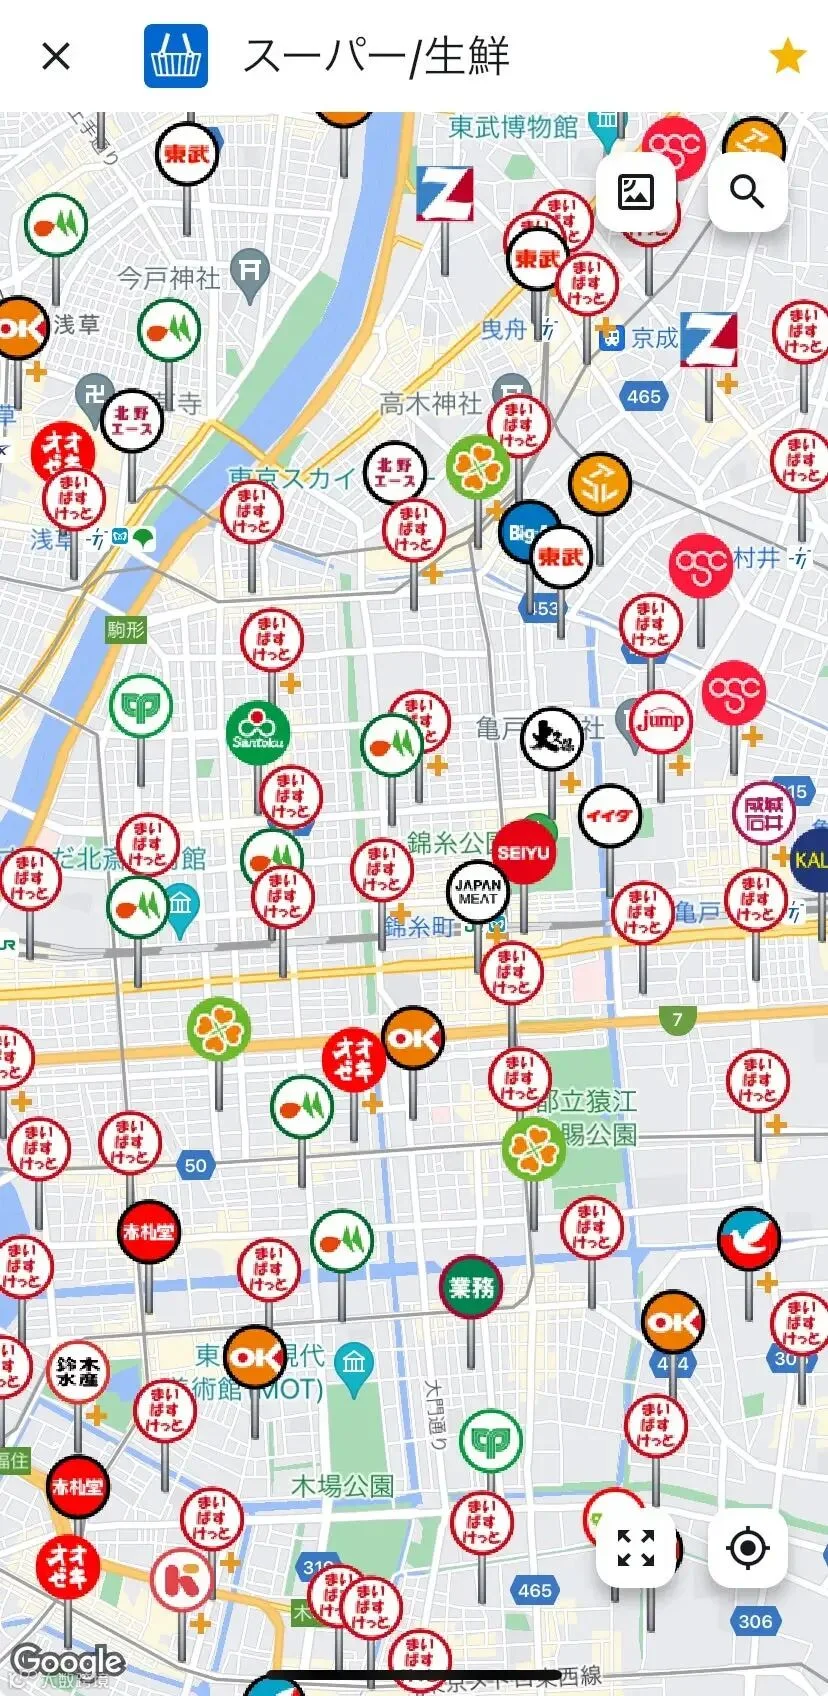
第三,有个细节特别值得玩味:网民发现,集团旗下自己的超市,经常开在相距很近的地方,"规模和定位差不多,步行一分钟正面对打"。
也就是说,这轮关店里,一定有相当一部分,是自己人杀自己人——集团内部品牌重叠、互相分流,关掉弱的那个,反而让强的那个活得更好。
这招在中国也不新鲜:头部连锁收购区域品牌后,先维持双品牌跑几年,最后难免走向收编关店。
关店不是认输,是把钱从"已经不增长的地方"抽出来,押给"还会增长的地方"。难的从来不是关,是承认哪些店已经不再属于未来。
同集团多品牌贴身开店,看似内耗,实则是零售巨头收购后的"过渡期套利"——双品牌共存几年,用市场自然选择决定谁留下。关店潮里死掉的,很多不是被市场杀的,是被"自己人"收编的。
03
一年从预盈1.5亿到巨亏80亿——压垮它的不是关店,是"旧日本"的消费底盘
再把镜头拉远,看这笔账。
这家公司今年2月期,原本预计最终盈利1.5亿日元,结果直接下修到亏损80亿。
1.5亿的预期本身就很说明问题:在没有黑天鹅的年份,它最好的预期也只是"勉强不亏"。日本超市行业的薄利,可见一斑。
为什么会有100家不赚钱的店,拖到今天才集中处理?因为过去三十年,日本超市的逻辑是"宁可薄利,不能丢份额"——店就是阵地,关了就是认输。
但现在,三个变量同时到期了:
一是人口。 郊区人口持续流出,40到50年的社区里,埋着一批"跟着社区一起老去"的店。
二是成本。 老旧门店的设备、能耗、翻新费用,在通胀时代变成了天文数字。旧店不再是资产,是负债。
三是渠道分流。折扣店、电商、便利店的夹击下,社区超市"图方便"的最后护城河,正在被一寸寸抽干。
三个变量叠加,"薄利守阵地"的模式彻底失效。80亿的窟窿,本质上是为过去"不敢关店"支付的利息。

很多公司不是被竞争对手杀死的,是被"再等等看"杀死的。关店最昂贵的成本,不是违约金,是犹豫的那三年。
亏损80亿的公司在关店,盈利的公司其实也在偷偷关店——只不过没人报道。零售的真相是:没有不关店的巨头,只有关店姿势好不好看的巨头。闭店能力,正在成为零售商的核心竞争力之一。
04
给中国零售业的三条参考
日本发生的事,就是中国很多城市正在发生的事,只是晚十年。三条建议,给做社区生意、做零售的人:
第一,把"适老"从口号变成选址模型。中国正在快速进入深度老龄化。如果你的门店客群里老人占比高,要算一笔账:这家店对老人是"便利",还是"依赖"?是前者,可以做营销;是后者,就要提前想清楚——你承担的是商业功能,还是准公共服务? 两者定价逻辑完全不同。
第二,建立"关店机制",而不是"关店决定"。不要等亏损了才研究关哪家。日本这次的清单逻辑很清楚:店龄+人口趋势+单店盈利,三条线一划,答案自己出来。中国很多连锁品牌关店靠老板拍脑袋,这才是真正的风险。
第三,警惕"双品牌近距内卷"的伪增长。收购来的品牌、加盟体系里的重叠门店,短期看是份额,长期看是内耗。主动收编,比被市场收编体面得多,也便宜得多。
结尾:店会关,但问题不会自己消失
回到开头那家"陆上孤岛"的超市。
名单还没公布,老人还在每天去店里买菜,店长还和他们打招呼。一切都像平常一样——直到关店公告贴出来的那一天。
这就是商业世界的真实质感:公司做的是战略,居民过的是日子。战略可以换血、可以重启、可以写进PPT;日子断掉一块,就是断掉一块。
日本这场超市大撤退,表面是100家店的故事,实际上是一个消费社会在重新学习:什么样的商业,才配得上老龄化的人群。
关店潮不会因为任何人而停下。但我们会记住一个问题——
当"最方便的那家店"消失时,那些走不远的人,将由谁来接住?
这个问题,日本还没答完。中国,时间也不多了。
你身边有没有"关了就影响生活"的那家店?如果它明天贴出公告,你会怎么办?评论区聊聊。
+
重磅消息

+
日本商务考察定制



+
部分讲师&咨询师





本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除