
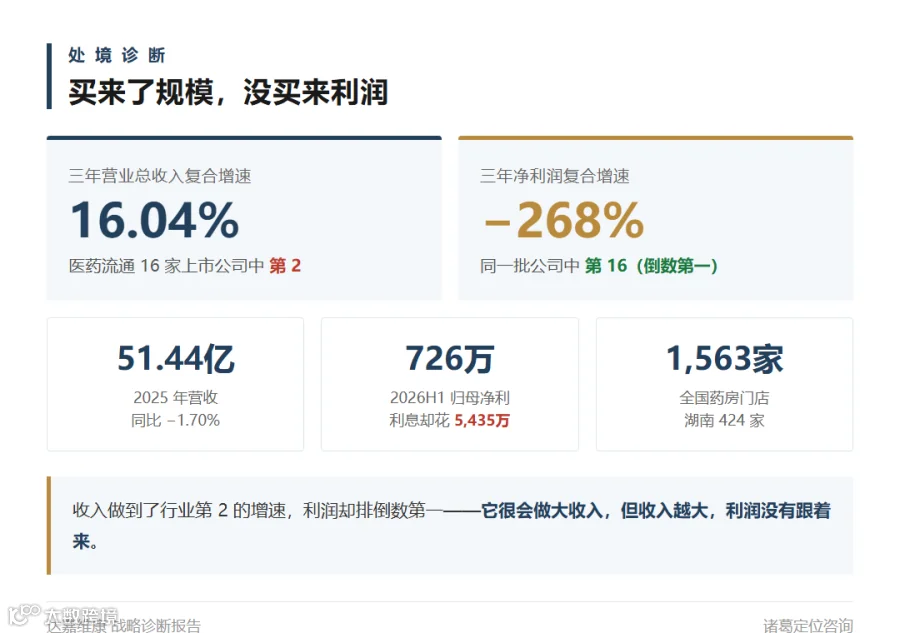
关键判断:达嘉维康做成了两件不容易的事——一是从零做到 51 亿营收、1,500 多家门店的省级龙头;二是成为国内最早做专业药房的企业之一,拿到了湖南首批特药协议资质。这两件事都值得肯定。但它今天的问题,不是增长快慢的问题,是「增长方式」的问题。 真正的风险不是 2026 年能不能继续盈利,而是这家公司赚到的钱,够不够养那些它买来的资产——利息、减值、担保,每年都在扣款。
-
行业总量:2025 年全国医药流通市场规模 2.99 万亿元(+1.5%);盘子大,但增速很低 -
生意的本质:「薄利 + 长账期」:32 家医药商业上市公司平均利润率仅 1.92%;应收账款周转天数最长可达 404 天;比的是谁的资金更便宜、转得更快——不是谁卖得多 -
行业地位:「两超多强」:CR4 超 35%、CR10 达 59.4%(美国 CR3 达 98%);集中度还在往头部走 -
达嘉维康的位置:应收账款 19.48 亿元、存货 9.33 亿元(2025 年末);2025 年经营现金流转负;账期一拉长,利润就被利息吃掉
-
集采常态化,配送权向头部集中:带量采购品种销售下滑,配送权被国药、上药、华润等头部拿走;它的分销收入 2026H1 −13.01%,正是这个趋势的直接结果 -
处方外流加速,院外市场在变大:院外处方药市场 2025 年预计突破 3,000 亿元;专业药房市场 2024 年 1,027 亿 → 2030 年约 2,194 亿元;这是它最该抓住的机会,也是它有资质的领域 -
从「赚差价」转向「卖服务」:行业从「通道价差」转向「产品 + 服务」的复合模式;药事服务、慢病管理成为新的竞争点;这正是公司自己讲的「从卖药品向卖服务转型」
关键判断:行业正在换场——上半场比的是网络铺得多大、资金转得多快;下半场比的是谁能把处方变成长期患者。 达嘉维康在上半场做到了省级领先;下半场的规则,它还没有证明自己会打。 行业镜鉴给出的最大启示不是「要去做 DTP」,而是:在一个四类玩家同时入场、且每一类都比你有钱或有速度的赛道上,「做得早」本身换不来位置——它真正能守住的,是那些国企不愿弯腰、互联网平台进不来的地方。
-
上游 · 药企:掌握出厂价与品种,创新药、独家品种有定价权;无议价能力,只能选择代理什么 -
中间 · 流通与零售:赚的是通道费和零售差价,行业平均利润率仅 1.92%;靠规模压成本、靠资质拿处方 -
下游 · 医院与医保:掌握处方与支付;双通道、门诊统筹决定药店能分到多少;受医保政策直接约束,账期也由下游决定 -
贯穿全程 · 资金:流通企业要先垫资进货、后收钱卖货;规模越大,垫的钱越多——这是它真正的隐形门槛
-
大参林:139.91 亿(+3.46%);9.27 亿(+16.10%);— -
益丰药房:121.30 亿(+3.48%);9.64 亿(+9.51%);超 1.5 万家门店 -
老百姓:109.98 亿(+2.07%);4.47 亿(+12.30%);— -
达嘉维康:27.02 亿(−0.25%);725.65 万;1,563 家(湖南 424 家)
-
国企批零一体化:高值药、创新药的处方流主要被国药、上药、华润接走。华润 2026H1 的 DTP 业务约 48.3 亿元,是它的近 8.5 倍——处方外流最好的那块,先被它们拿走了 -
互联网平台:圆心科技、思派健康用「线上问诊 + 线下送药」直接接触患者,年增速超 50%。它们抢的不是药,是「患者下一次还会找谁」 -
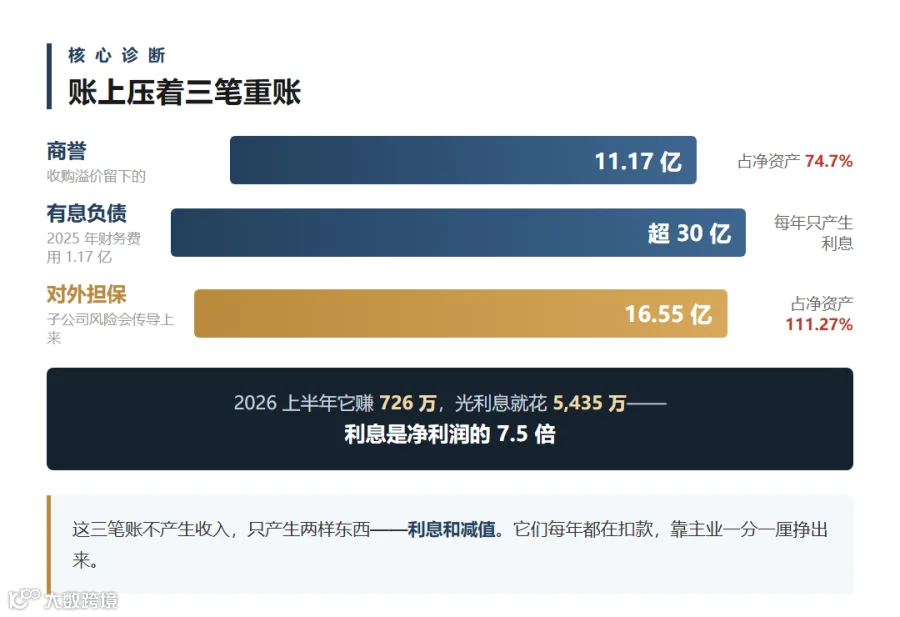
它自己的资产负债表:每向前扩张一步,就要借一笔钱、记一笔商誉。2026 上半年它赚 726 万,利息花了 5,435 万——这个对手不出现在任何行业排行榜上,但它每年都在扣款
关键判断:达嘉维康在链条上「上游无定价权、下游无议价权、中间还替两头垫资」,在同行里规模不占优。它唯一站得住的位置,是「区域专业药房」——靠本地客情和资质,做大机构不愿弯腰做的活。 但这份优势有地域性:它花了最多的钱去买省外版图,而省外恰恰不是它熟悉的地方。
-
DTP 药房:患者在医院开出处方,药房按处方送药上门——决定去哪家的是处方和医保资质,不是顾客自己挑;顾客是被「送来」的 -
特门服务:特殊病种门诊用药,由医保经办机构签订服务协议指定;靠资质,不靠招牌 -
普通门店零售:社区居民就近购买,靠选址和便利;靠距离,不靠品牌
-
资质齐:全国第一批 DTP 达标药店、湖南首批特药协议药房、双通道药房 91 家、DTP 品规 560 个 -
湖南客情深:在湖南做了二十多年,省内贡献 61% 的收入、424 家门店 -
起步早:2002 年成立,是国内最早开展专业药房业务的医药连锁企业之一
-
价格能不能守住:零售毛利率 21.80%,但净利率只有约 0.27%——毛利没有变成利润,说明它没把「服务」卖出溢价 -
顾客能不能记住它:患者认的是「这家能取这个药、能报销」,而不是「这家是达嘉维康」。品牌在决策里几乎不起作用 -
换掉它容不容易:如果附近另一家药房也有双通道资质、也能报销,顾客换过去几乎没有成本——位置不牢
-
小建中颗粒(工业端):源自张仲景《伤寒论》小建中汤,1,800 年经典名方;全国独家剂型;两度入选国家中药保护品种;纳入国家医保目录——这是一个能对顾客讲清楚「为什么买它」的东西 -
达嘉维康药房(零售端):顾客说不出「为什么非来这家不可」
关键判断:达嘉维康有资质、有客情、有 1,563 家门店,但它在患者心里没有位置——客流是被处方和医保送来的,不是自己吸来的。它现在最缺的,不是更多的门店,也不是更多的资质,而是一个能让顾客说出口的理由——「这个药、这个病,找达嘉维康」。 而这个理由,只能从「把服务做到别人做不到」里长出来,不能从「再多买几家店」里长出来。
-
一张熟人网络:在湖南做了二十多年,和本地医院、医保经办机构、社区长期打交道——这种关系是时间攒出来的;湖南贡献 61% 收入、424 家门店 -
一套专业药房资质:全国第一批 DTP 达标药店、湖南首批特药协议药房、特门服务协议资格;DTP 品规 560 个、双通道药房 91 家 -
一个物流底座:智能物流中心已完成建设并转入固定资产,冷链与配送能力有基础;年折旧摊销增加管理费用 +8.17%
-
本事在哪:湖南:客情最深、资质最齐、贡献 61% 收入;这里是它真正能赚钱的地方 -
钱花在哪:省外并购:宁夏、山西、安徽等地,代价是 11.17 亿商誉 + 超 30 亿有息负债;这里它要从零开始证明自己 -
最新动向:湖南门店一年净关 61 家(485 → 424 家);省外收入较上年没有扩张(占 39%);大本营在收,省外没长出来
-
利润太薄:2025 年毛利约 9.36 亿元,而销售、管理、财务三项费用合计 9.45 亿元——毛利被费用吃光;2026H1 净利率约 0.27%;没有「缓冲垫」,任何波动都直接打到利润 -
账上有三笔重账:商誉 11.17 亿(占净资产 74.7%)、有息负债超 30 亿、对外担保 16.55 亿(占净资产 111.27%);不产生收入,只产生利息和减值 -
研发在收缩:2025 年研发费用 1,184.83 万元(−27.12%)、2026H1 526 万元(−34.30%),公司解释为「原研发项目进入结项阶段」;与「工业放量」的表态形成反差
关键判断:达嘉维康的家底里有真东西:一张扎在湖南的熟人网络、一套齐全的专业药房资质、一个已经建成的物流底座。但这些值钱的资产,恰好都长在湖南;而它这些年借来的钱,几乎都花在了湖南之外。 这是本报告认为最需要正视的一处错位——不是它不努力,是力气使错了方向。
-
① 买规模要花钱:并购宁夏德立信、山西思迈乐、安徽达嘉维康、天济草堂等,从湖南扩到六省;有息负债超 30 亿元,财务费用 2025 年 1.17 亿、2026H1 5,435 万元 -
② 买来的先记成商誉:收购溢价形成商誉,一旦标的经营不达预期就要计提减值;商誉 11.17 亿元(占净资产 74.7%);2025 年计提减值 1.80 亿,把公司从盈利打成亏损 2.42 亿 -
③ 而主业太薄,养不起:毛利率 18% 上下,但销售、管理、财务三项费用几乎与毛利持平;净利率仅约 0.27%;2026H1 赚 726 万,利息花 5,435 万——利息是净利润的 7.5 倍
关键判断:达嘉维康今天遇到的困难,不是经营出了大问题,而是扩张的方式到了必须换的时候。前二十年它靠「买」把规模做起来,这条路在行业上行期是划算的;但当融资成本变成刚性支出、而标的回报还没上来,继续买就变成了加杠杆赌博。 从「买增长」转到「做增长」,不是保守,是这家公司现在唯一走得通的路。
-
1. 继续并购扩张(企业过去走的路):不是——买来的门店顾客感知不到;不能——对手同样可以买;负债与商誉继续加重,利息再增 -
2. 停止外延,把已有资产做深(推荐):是——门店做得好、药师服务到位,顾客直接受益;能——本地客情与服务能力,对手短期学不来;放弃「靠并购维持规模增长」的惯性 -
3. 押注工业,做成第二引擎:是——独家剂型能对顾客讲清理由;较能,但需要持续投入;要占资金,且眼下研发在收缩 -
4. 全面转向「卖服务」:是,方向正确;较难——同行也在讲同一件事;见效慢,短期改不了财务结构 -
5. 先修资产负债表,只守不攻:不直接——它解决「不出事」;—;—
-
是不是顾客的购买理由:一家门店做得好不好,顾客当天就能感受到——药师懂不懂、随访跟不跟、药能不能及时到 -
能不能被独占:湖南二十多年的客情和医保协议关系,是时间攒出来的,钱买不到 -
和现有能力匹配吗:湖南网络、专业药房资质、1,563 家门店、84 个工业批文——全部现成,一分钱不用再借 -
要放弃什么:放弃「再买一块版图」的冲动;省外并购从「继续做」改为「先整好已有的」;不新增有息负债
-
产品:专业药房从「有资质、等处方」转向「有服务、留患者」——把慢病随访、用药指导做成可感知的服务;工业端聚焦已有的独家剂型(小建中颗粒一类),不铺新摊子 -
价格:零售不靠低价抢客,而是让顾客为「服务到位」接受略高的价格;工业端靠独家剂型守住价格空间 -
渠道:湖南大本营停止收缩、把单店做透;省外从「再买」转为「先整好已买的」——把宁夏、山西、安徽这几块已经付过钱的地方做出来 -
推广:不靠广告打品牌,靠药师和门店做口碑——一边维护医院和医保的处方关系,一边做患者的熟人信任 -
组织:考核从「新增多少家门店」改成「单店赚不赚钱、老患者留没留住」;把耐心和管理细致程度当成核心能力来建 -
节奏:先摸清 11 亿商誉的账、该处理的一次处理干净,不留一次减值;不新增有息负债,先把杠杆和担保降下来
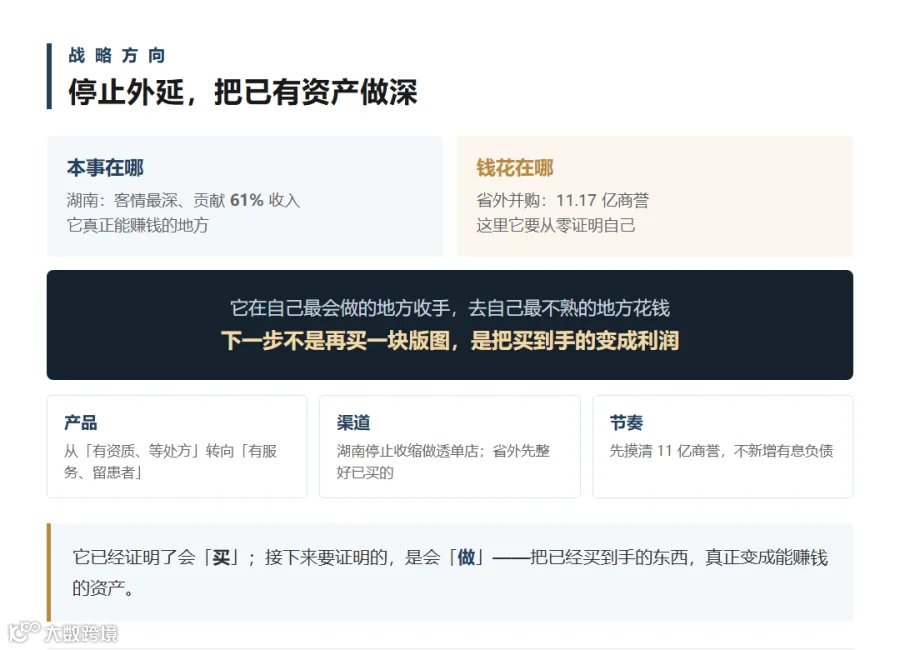
关键判断:达嘉维康要做的事,说穿了不复杂:它已经证明了自己很会「把规模买进来」,现在要证明自己也懂「把买来的东西经营好」。 这件事的门槛不在资金、不在牌照,在耐心和把服务做细的程度。从「买来增长」到「做出来增长」,这就是它下一段路。