

QUOTE
10月15日,杭州与深圳同日发布贯彻《关于完善商品住房销售制度的通知》的地方实施意见。至此,北京、上海、广州、深圳等四个一线城市和武汉、天津、杭州等核心二线城市细则全部落地。
同一天、同一上位依据,深圳杭州两份细则却一紧一松:深圳写明“出让公告明确要求实行现房销售的项目,开发企业应当实行现房销售”,是七城中唯一把现房销售做成可强制的城市;杭州全文未出现“优先现房销售”,可以分期栋竣备,让项目能够小切块、滚动开发、分批入市,也是杭州真正的特色。
紧与松不是态度问题。地方细则的根本出发点,是维护本地土地市场与房地产市场的稳定健康发展——深圳的现房销售早已是既成事实,强制化的边际成本很低;杭州正处在高价地集中兑现、地价体系重建的关键期,加码等于在最脆弱的时点再抽一次资金。顺着这个逻辑,七城宽严度的排序也就有了解释,未来其他二线城市的路径同样可以预见。
七城细则的总体规定基本一致:以2026年8月28日为新老划断基准日,新取得土地项目实行预售须封顶,预售资金全额全过程监管,个人按揭竣工备案后发放,8·28后签订开发贷合同的项目实行主办银行制,土地出让价款可分期缴纳、首付不低于50%。杭州、深圳在这六点上没有例外。
真正的差异有六处,且方向高度一致——深圳每一处都更紧、在收,杭州每一处都更松、再放。
把这六处连起来看,深圳收的是增量入口:从供地环节设定现房销售、从定金环节限制预售期蓄客、从缴款环节切断以销定缴。杭州放的是供应节奏:不给现房销售设时间表,而是把制度重心放在“什么时候能卖、能分几次卖”。

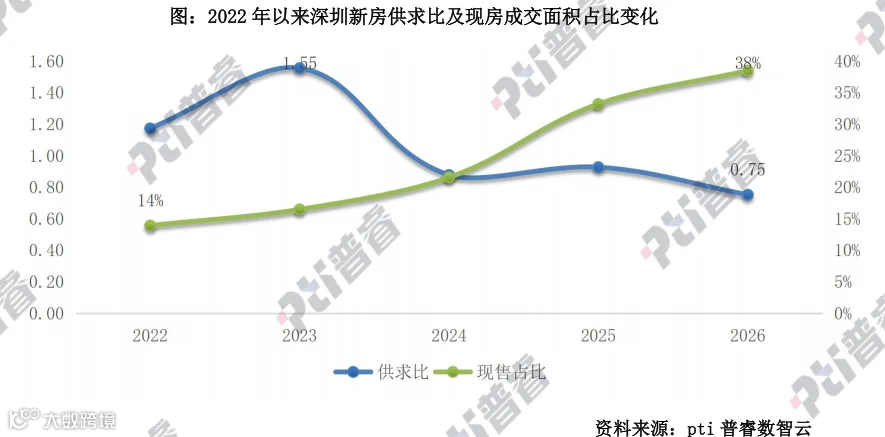
深圳的底气写在市场供求关系和成交结构中。普睿数智数据显示:近5年深圳新房供求比持续下降,今年前3季度仅为0.75,连续3年低于1,总量偏向供不应求;结构上看,近5年现房销售占比从14%上升到38%,占比大幅提升。
截至9月末,深圳狭义存量总可售49104套,其中现房28160套、占比57.3%,期房20944套、占42.7%。也就是说,深圳市场上超过一半的在售货量本来就是现房——把现房销售从“优先”写成“应当”,并不是要求企业做一件没做过的事,而是把既成事实制度化。相比之下,多数城市的现房占比远低于这一水平,同样一句话落地的冲击完全不同。
深圳真正的难题不是要不要现房,而是现房卖得慢。9月现房去化周期20.2个月,期房10.4个月,两者相差9.8个月;期房中取证满一年仍未售出的有9679套、占期房的46.2%。两类库存对应两种销售任务,仅靠新增客流难以同时解决。更棘手的是库存已从去库转为回补:9月新增取证4481套、为近13个月最高,约为当月成交的1.7倍;月末总可售较8月净增1255套,连续两个月回升;监测10月待入市项目还有9个、5876套,约为近6个月月均成交的1.7倍。总去化周期因此升至14.4个月。
在这种结构下,继续放开增量入口只会延长出清时间。而现房销售制度恰好天然把新增可售的入市时点往后推两到三年。深圳把现房销售做成可强制,等于用制度给当下的现房库存腾出一个消化窗口,是对未来供应节奏的主动安排。
价格端也支持“必须先把存量消化掉”。9月新房均价50784元/㎡,较去年同期低5.2%。二手成交均价40928元/㎡,为13个月新低、同比-3.6%,在挂77215套、同比+10.6%。成交折扣率由8月的86.00%降至82.47%。量在修复、价仍在寻底,收紧增量,比放松更有利于价格企稳。
杭州的约束条件与深圳几乎相反,压力不在存量现房,而在“高价地—高价房”的集中兑现。过去两年杭州高价地成交集中,对应到2026年就是高价房源集中上市:1—9月新房成交均价40832元/㎡、同比上涨20%,而同期成交面积337万平方米、同比下降17%。价格被土地成本推着走,成交量却在收缩,这是典型的供应结构与需求结构错配。
错配的另一端是二手房。9月杭州二手成交均价21007元/㎡、同比下跌14.8%,挂牌量14446套、同比大增70.9%。新房均价已接近二手的1.9倍,置换链条被价差挡住:9月二手成交6095套、刚需属性突出,而新房端的高总价产品则明显吃力——中海海潮玖序以16.3万元/㎡首开去化仅42%,滨杭传麒府三开40%,豪宅内部也开始分化。
推盘与去化的三年轨迹更直观:2023年推盘76640套、去化率57%,2024年45134套、53%,2025年36647套、58%,2026年1—9月只有18731套、去化率44%——推盘量较2023年下降52%,去化率同比再降18个百分点。9月杭十区共49次推盘,首开7盘去化77%,而加推42次去化仅31%,三圈层平均去化率只有22%。
最关键的约束在土地端。2026年1—9月杭州成交涉宅地49宗、同比下降40%,成交总建面301.9万平方米、同比下降47%,成交金额662.1亿元、同比下降49%——近乎腰斩。9月虽有4宗成交、同比回升80%,但整体溢价率仅17.05%,拿地主力是本土房企,对比地块地价降幅在15%—28%之间,预期利润率回到10%—21%。杭州正处在重建地价体系的关键期:地价刚刚降到企业算得过账的位置,土地市场才开始恢复。此时若再加码现房销售,等于在企业资金最紧的时点再抽一次,前期的降价让利会被重新吞掉,土地市场会直接失温。
所以,杭州选择把工具箱给足而不是把时间表定死:四档过渡、历史遗留留到2028年底、封顶即售通道完整保留、定金5%、分期办理规划施工预售竣备四证、预编不动产单元号分期分栋销售、全装修两阶段竣工备案、土地款2年不计息。这些条款没有一条是在鼓励预售,但每一条都在降低企业的资金占用强度。

把七城按宽严排序会发现,严格程度与当期去化率并不简单对应,在手库存压力越大、短期去化越弱的城市,越倾向于在增量入口上“收”;在途供应接续越紧、缓冲需求越强的城市,越倾向于在时间上“放”。这个对应关系相当稳定,现房库存基础有多厚,土地市场还能承受多大压力。
真正决定现房比例的是后续供地方案怎么写。因此跟踪一个城市的现房销售进程,看出让公告比看实施意见更有信息量;而出让公告怎么写,又取决于当地土地市场还能承受多大的压力。
北京最严,定金上限1%、七城最低,对应的是一线中最稳的基本面;深圳次严,可强制现房加定金3%,对应的是57.3%的现房库存占比;上海同为3%,但多设一档过渡缓冲;广州、天津定金5%,整体取中;杭州定金5%、不设强制、供应端工具最全,对应的是同比腰斩的土地出让金;武汉最松,过渡期最长至2028年底、未设统一按揭节点、保函可置换30%监管资金,对应的是七城中最需要时间的基本面。
换句话说,每一份细则都是在本地约束条件下的最优解,而不是对政策尺度的态度表达。理解了约束条件,宽严就不再是一个需要猜的变量。

预判:收与放背后是不同市场前景预期,多数二线大概率参考武汉与杭州
制度选择从来不是凭空的,沿着“市场基本面约束条件决定宽严”的逻辑往下推,“收与放”的底层逻辑就一目了然,那么预判接下来落地的其他二线城市细则,形态基本可以预期。
核心在于当地土地市场和房地产市场的基本面。多数二线城市既没有深圳那样现成的现房库存基础——现房占比普遍远低于57%,把现房销售强制化等于凭空制造一次供应断档;也没有北京那样的土地市场承受力,财政对土地收入的依赖度反而更高。处境更接近杭州甚至弱于杭州。在“维护本地土地市场和房地产市场稳定健康发展”这一根本目标下,紧的成本远高于松。
具体可以预期五点:其一,不设强制现房,保留封顶即售通道,沿用杭州的“鼓励”口径;其二,过渡期拉长,大概率跟随武汉与杭州把历史遗留项目放到2028年底,并单设专档;其三,定金上限取5%,这已是广州、武汉、天津、杭州四城的共同选择,正在成为多数口径;其四,资金端给工具而非给压力,保函置换监管资金(武汉)、分期开发与分期取证(杭州)是成本最低、见效最快的两项;其五,现房销售的真正推进放在土地出让公告里逐宗落实,而不是在细则里一次性规定——这样既完成了上位文件的要求,又保留了随行就市的调节余地。
对企业而言,判断一个城市现房销售的推进速度,可以盯住三个变量:现房库存占可售的比重、土地出让金的同比变化、一二手房价差。第一个决定强制化的边际成本,第二个决定地方的政策空间,第三个决定需求端能否接得住。三者越像深圳,越要按现房销售的现金流模型重做拿地测算;越像杭州,分期开发与分期取证的工具价值越大。
在“收”的城市拿地,必须按现房销售的现金流模型测算——销售回款推迟到竣工备案之后、定金比例被压低、土地款缴清才能取得第一批次预售许可,三者叠加会显著抬高前期自有资金占用,拿地阶段的测算口径必须同步调整。
在“放”的城市,分期开发与分期取证是最现实的降杠杆工具——杭州提供的分期办证、预编不动产单元号、分期分栋销售和两阶段竣工备案,本质上是把一个大项目拆成若干个小项目滚动开发,能实质性缩短单个批次的资金占用周期,值得在项目前期规划方案阶段就纳入设计。
更长远看,七城细则共同确认了一件事:预售这个最重要的融资工具在被逐步收回,房地产的竞争正在从“卖得快”转向“交得起”。深圳的紧与杭州的松,只是同一条路上两种不同的节奏选择,方向并没有分歧。
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。