

天然气价格日报
2026年10月16日 星期五 | 第16期 | 气源:管道气/煤层气/焦炉气/煤制气/页岩气
出厂均价 6713 元/吨 · 单日 +120 · 海陆价差 595 元/吨 · 原料气成本破 7000
一、今日速览
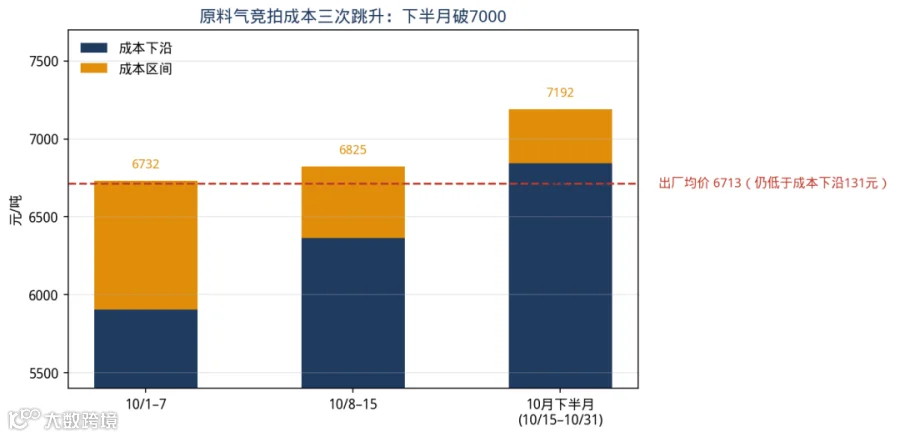
原料气成本破7000元/吨,出厂均价单日跳涨120元,海陆价差扩至595元/吨。10月下半月(10/15—10/31)中石油直供全国液厂原料气竞拍今日传导落地:成交价4.27—4.51元/方,折合液厂生产成本6844—7192元/吨。出厂均价6713元/吨虽站上6600,但仍低于成本下沿131元——倒挂尚未解除。

|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径说明:出厂均价采用LNG168物联网口径6593→6713。该平台10月15日值为6593、10月16日为6713,两日可构成连续序列,故作为走势主口径。其他两套口径见第十一节。
二、七日走势:6713元/吨,成本线下方131元

走势分两段:10月9日—14日在6484—6517元/吨的33元窄幅平台内横盘,连续6个交易日滞涨;10月15日—16日中石油下半月竞拍落地后连续跳涨76元、120元,两日合计196元,占本轮累计涨幅(6395→6713,+318元)的62%。
关键点:6713元/吨仍低于原料气成本下沿6844元/吨131元。这意味着过去6个交易日的上涨本质上是追赶成本线,而非需求拉动——只要成交价不站上6844,液厂每卖一吨都在亏原料钱。
三、单日变动:国产+120,接收站+51,主导权回到国产端

这是本期最需要记录的转向。10月13日是"国产+13、接收站+155",定价主导权在海气一侧;10月16日反转为"国产+120、接收站+51"。
原因清晰:接收站此前已连续拉升(10月13日单日+155),16日仅补涨51元;而国产液厂在原料气4.27—4.51元/方的成本压力下必须跟涨,单日+120是被动跟涨而非主动拉涨。
但反转不等于趋势:国产端+120元的涨幅已经用足了成本传导的空间。出厂均价6713与成本下沿6844之间仅剩131元缓冲,若成交端不能同步上行,液厂将进入"越卖越亏"区间,挺价意愿反而可能松动。
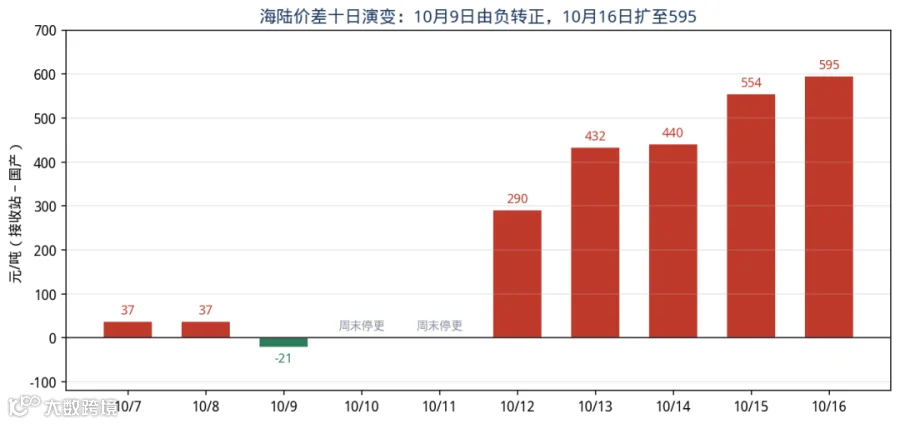
四、海陆价差:595元/吨,7个交易日扩大616元
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 10月16日 | 6713 | 7198 | +595 | 接收站贵(最大) |
595元/吨已超过槽车吨运费的临界区。华东200公里内槽车吨运费约450—550元/吨,海陆价差595元意味着内陆液厂对沿海市场的价格优势被完全抹平,其辐射半径被压缩至产地周边。这直接解释了为什么10月13日以来国产端"涨不动"——不是不想涨,是没有跨省需求接得住。
另外需注意挂牌与成交的分离:气库EGP成交口径下,EGP国产6439、EGP进口6730,成交价差仅291元/吨(10月14日),与挂牌口径554—595相差约260—300元。这260—300元就是"挂牌在涨、成交靠优惠消化"的空间,也解释了为什么挂牌连创新高与下游抵触升温能同时成立。
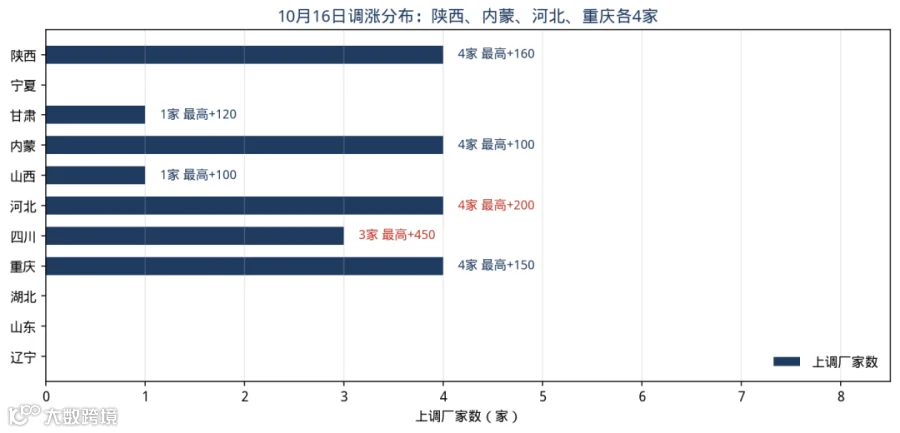
五、调涨分布:陕西、内蒙、河北、重庆各4家
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
LNG168统计今日19家调涨、最高涨幅450元/吨(四川叙永森能,6410→7010);气库口径为"陕西、川渝、内蒙、湖北部分液厂上调60—290元/吨"。两个口径的厂家数与涨幅上限差异较大(19家 vs 60—290元),因样本范围与采集时点不同,本报告并列保留,不选取其一。
标杆动作:陕西延长系六站同步上调160元/吨(甘谷驿6620、文安驿6610、志丹6600、安塞6610、延川6610、杨家湾6620),为节后最强一次同步调价。
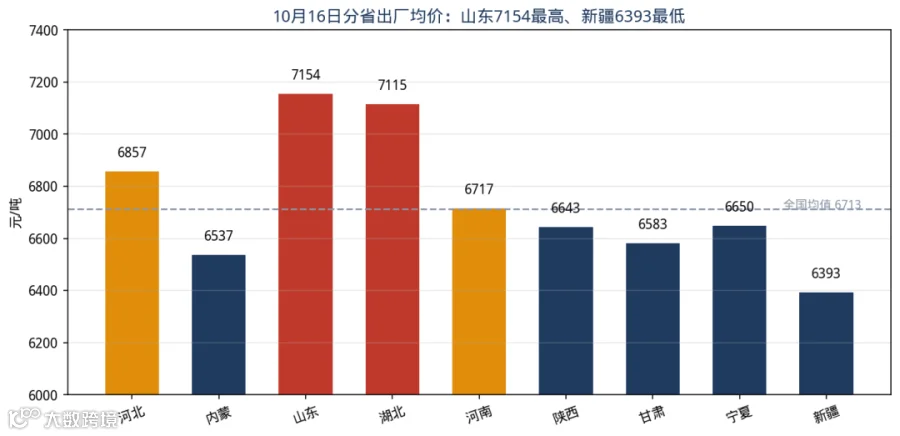
六、分省均价:山东7154最高、新疆6393最低,极差761元/吨
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
山东(枣庄薛能7200、山钢日照7200、泰安昆仑7050)、湖北(黄冈7130、湖北晋控7100)已整体站上7000元/吨;广西翅翼钢铁7200为单厂最高。山西主流6600元/吨(煤层气系6500、焦炉气系6550—6600)。
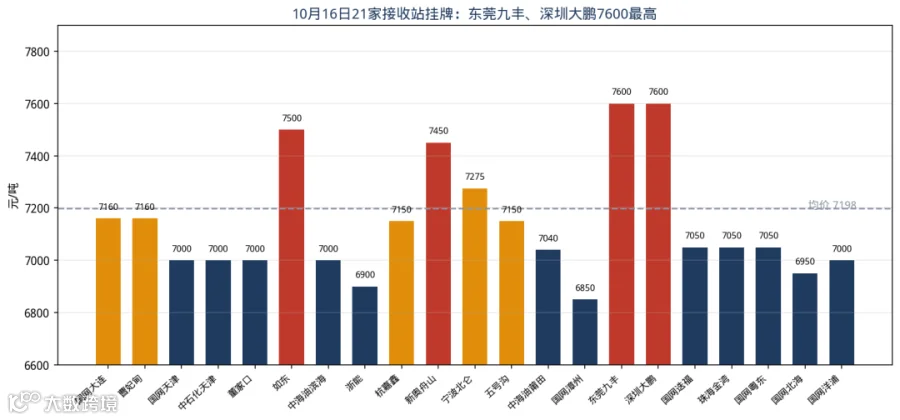
七、接收站挂牌:21家均价7198,东莞九丰、深圳大鹏7600最高
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
今日接收站端国网大连+160、曹妃甸线下提货+219、新天曹妃甸+150(气库口径);中海油浙销对浙沪基准+100、舟山对浙江+100、莆田对江西湖北+200。中海油宁波(浙沪)7650为全样本最高挂牌价。
双口径差异仍在:广汇启东在LNG服务站口径下为"无货(已售罄停报)"、气库口径未列报价,而LNG168口径下为6310元/吨。国网大连在LNG服务站口径下为7160元/吨、气库口径为6900元/吨,差260元。属在售状态与分省档差异,不是错误,但签约结算前务必向接收站官方索取对应销售地的报价函。
八、原料气竞拍成本:三次跳升,下半月破7000元/吨
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三个必须看清的点:
一是成本跳升幅度。下半月较10/8—15低价端+479元/吨(6844−6365)、高价端+367元/吨(7192−6825)。起拍价始终3.25元/方未动,但成交区间持续抬高、无流拍,说明液厂"抢气锁产"意愿极强。
二是日均投放并未放量。14600万方看着比7300万多一倍,但周期从8天拉长到16天,日均912.5万方仅比10/8—15多12.5万方,比10/1—7还少。供给并不宽裕,这是成本能被顺利传导的前提。
三是成本已高于出厂均价。出厂均价6713元/吨 < 成本下沿6844元/吨,倒挂131元。10月上半月原料气竞拍加权均价3.749元/方、折算成本约6035元/吨(亚太大宗商品交易口径),与下半月6844—7192形成鲜明对比——半个月时间成本抬升约800—1150元/吨,这是本轮行情的真实驱动力。
九、CLP指数:连续第8个交易日空缺

重庆石油天然气交易中心官网可核实的最新CLP日度值仍为2026年10月8日 6295元/吨。10月9日—16日连续8个交易日未检索到2026年发布值。
检索中出现的"2025年10月中国液化天然气价格(CLP)"(川渝CYLNG 3806元/吨,环比+2.28%)为跨年旧数据,已明确排除,未纳入任何序列。
说明:CLP日度价格于每个工作日发布。若10月17日(周五)仍空缺,将在下期日报中单独说明,不以其他口径替代。
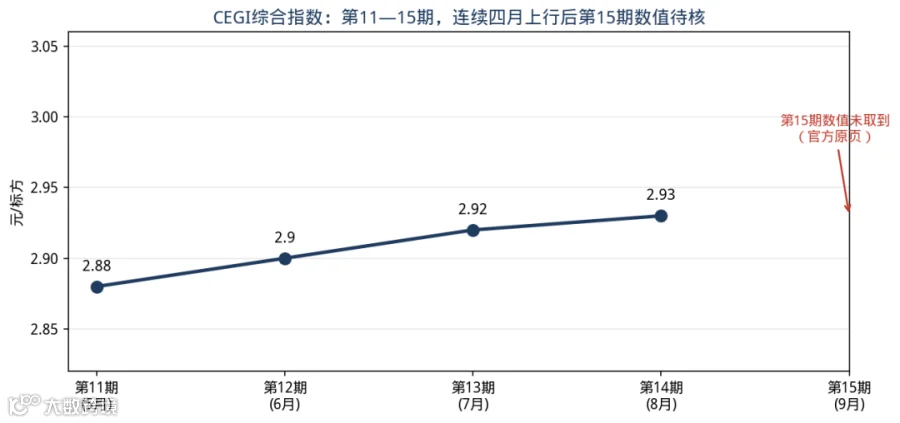
十、CEGI:第15期数值未取到官方原页
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
CEGI为中电联编制的燃气发电采购成本指数,覆盖12个发电集团、140多家燃气发电厂,与LNG工厂挂牌指数不是同一市场层级,不应与出厂价交叉替代。
关于期次与月份的对应:二手材料中确有"第14期为2026年9月数据、9月30日首次发布"的表述,与本系列采用的"第13期=7月、第14期=8月"序列存在偏差。本期未取得中电联官网第14期、第15期正式发布页,故指数数值本身暂不引用为定论,仅保留第11—14期的数值记录并标注"待中电联原页复核"。
十一、国际气价:JKM 29.16,TTF升至2022年12月以来新高
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
国盛证券10月16日研报的核心判断:中东地缘冲突持续扰动欧洲天然气供给,叠加补库进度偏弱,TTF气价中枢上移。截至10月9日,东北亚LNG现货26.68美元/MMBtu(周环比+2.34%)、TTF 81.71欧元/MWh(周环比+8.94%)、HH 3.22美元/MMBtu(周环比+6.10%);10月13日TTF升至2022年12月以来新高。
供给端变量:霍尔木兹海峡LNG出运量仍不足正常水平的25%,卡塔尔两条产线损失产能1280万吨/年,QatarEnergy已将不可抗力延长至11月;10月卡塔尔LNG出口量预计降至约60万吨。南亚买家(巴基斯坦、孟加拉国)被迫在国际市场争抢现货,欧亚"争气"格局延续。
到港情况(E-Gas系统,上海石油天然气交易中心口径):10月5日—11日当周中国进口LNG共20船、约125万吨,其中自俄罗斯进口6船约43万吨(占34%);华南接卸10船、长三角7船、环渤海3船。10月12日—18日当周预计14船、约97万吨。到港量从125万吨降至97万吨、船数从20艘减至14艘,供给端在收紧。
与公众号"蚂蚁能服燃气在线"对比确认:该平台今日发布的东北亚LNG现货到岸价29.16美元/MMBtu、WTI 95.09美元/桶、布伦特106.06美元/桶、NBP 28.50美元/MMBtu、纽约天然气3.20美元/MMBtu、TTF 87.14欧元/MWh,六项数据与上述来源完全一致,方向均为上行。唯一差异是计价时点(该平台标注10月14日、本日报采用10月16日收盘值),属正常时滞,不影响趋势判断。
十二、后市与口径声明
后市三个判断
1. 成本端继续向上,但空间有限。出厂均价6713元/吨低于原料气成本下沿6844元/吨131元,成本线仍在价格上方,短期易涨难跌;但液厂已在成本线下运营,若成交端不能同步上行,挺价意愿反而可能松动。供暖季临近、冬储前置是主要支撑变量。
2. 高价对需求的抑制已经开始显现。多家行业材料一致提示"价格快速冲高后,终端对高价资源承接能力明显不足"。10月16日湖北、宁夏零调涨、陕西仅4家上调,说明涨价已从"普遍跟涨"收窄为"标杆领涨"。
3. 供给端没有放量。对外开工率连续两日维持49%(68/133家),原料气日均投放912.5万方与前期持平,下周船期预测97万吨低于本周125万吨。供给偏紧是本轮上涨的硬约束,但也意味着一旦检修复产,供给弹性会快速释放。
必须说明的三点局限:①挂牌价不等于成交价,本报告以挂牌口径为主,成交端缺少官方日度成交量与液厂库存数据;②接收站双口径平均绝对差218元/吨、最大1150元/吨(国网北海:LNG服务站6950 vs 气库8100),属采集时点与分省档差异;③EGP指数今日未取得具体数值,气库仅给出口径定义(EGP国产=国产LNG出厂成交均价、EGP进口=进口LNG出站成交均价),未公布数值,故未引用EGP具体数据。
数据来源:中石油原料气竞拍公告、LNG168物联网、LNG服务站、气库天然气行情聚焦、海波谈LNG、LNG行业信息、金融界、同花顺财经、重庆石油天然气交易中心、上海石油天然气交易中心E-Gas系统、中电联CEGI、国盛证券研报、EnergyRiskIQ、蚂蚁能服燃气在线。本日报仅为公开信息整理与口径核验记录,不构成任何交易、投资或采购决策建议。实际交易价格请以液厂或接收站盖章报价函为准。