IPO审核七次中止的海康机器人、已经上市的极智嘉,以及已递交上市申请的海柔创新,正在争夺更大范围的仓储自动化订单。
三家公司各有“全球第一”的头衔,也都在把产品目录写得更长。靠一门专长长大以后,它们开始进入彼此熟悉的地盘。
全文共:3300字 图4张
预计阅读时间8分钟
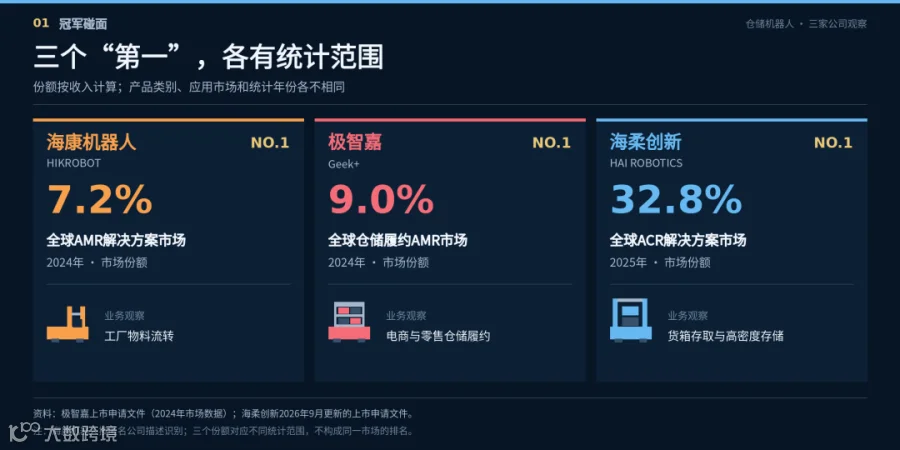
海康机器人、极智嘉与海柔创新,都有自己的“全球第一”。统计机构、产品类别和应用场景有所不同,只要定语够多,三个冠军可以同时成立。
可走进仓库,边界就没有市场报告里那么整齐了:搬货架的开始取货箱,取货箱的需要搬运机器人,做工厂物流的也在争电商仓的订单。客户要把一笔订单按时发出去,供应商则希望多承接几个环节。冠军可以分着当,客户的采购预算却要一起争。
把三家公司的市场排名放在一起,首先要看清每个“第一”后面的定语。
极智嘉上市申请文件引用的灼识咨询数据显示,按2024年收入计算,全球AMR解决方案市场排名第一的公司份额为7.2%。文件没有直接点名,但其成立年份、业务与母公司信息,均指向海康机器人。极智嘉以6.2%的份额排在第二;如果只看仓储履约AMR市场,极智嘉以9.0%排在第一,前述公司的份额则为2.0%。
海柔的冠军来自另一张表。其2026年9月更新的上市申请文件显示,按2025年收入计算,公司占全球箱式仓储机器人,也就是ACR解决方案市场的32.8%。
这些排名各有统计范围。海康机器人更深地进入工厂里的物料流转,极智嘉从仓储履约发展起来,海柔则围绕货箱的存取建立产品体系。不同的起点,给它们带来了不同的客户、技术积累和销售网络。
客户的工作却很难按这些类别切开。一家服装企业可能既要处理门店整箱补货,也要完成电商拆零订单,还要接收退货。同一个配送中心里,整托、整箱和单件货物,需要不同的设备与流程。货箱送到工作站,只完成了其中一步,里面的商品还得被取出来、核对,再装进新的包裹。
这给专业供应商留下了位置,也给它们留下了向旁边扩展的机会。已有客户要改造下一个环节,供应商自然希望继续参与。过去积累的行业经验和客户信任,可以降低新产品进入采购名单的难度。
市场报告里的定语仍然有用,只是越来越难用它来判断,一家公司下一笔订单会来自哪里。
2026年8月12日,极智嘉发布攀爬式货箱到人方案RoboShuttle Hyper。这个以搬运货架为公众熟知的公司,正在高密度货箱存储领域继续加码。按照其披露,极智嘉早在2018年就进入了货箱处理市场,随后逐步扩充技术路线,如今已有面向不同需求的多款货箱方案。
海柔也很难再用“一台取箱机器人”概括。它的System 3组合了两类设备:箱式机器人在存储区负责存取,配套AMR承担货物与工作站之间的运输。两者分工,目的是让存取设备减少在长距离运输上耗费的时间。
海康机器人则把自己的产品组合带进了更多仓储环节。在2026年东京国际物流综合展上,公司展示了STRP箱式存储方案与T50料箱机器人的协同,也展示了视觉引导的机械臂拣选:移动机器人送来料箱,机械臂识别并抓取其中的商品。
这些变化让三家公司有了更多相遇的机会。货箱、货架、托盘,以及后面的拣选工作站,逐渐出现在更相近的产品目录里。竞争也从某种机器人该怎么造,延伸到一组设备该怎样配合。
对客户来说,局部效率提升需要放进完整流程里计算。取箱速度提高,如果工作站来不及处理,货箱就会排队;拣选速度提高,如果补货跟不上,设备也可能等待。一个环节省下的时间,可能在另一个环节被重新花掉。
软件在这里承担的工作随之增加:把订单拆成任务,安排设备顺序,协调路径与工作站,再与客户原有的仓库管理系统交换信息。机器人能否稳定完成动作,仍是基础;多种设备连起来之后,系统还需要处理它们彼此之间的等待。
具身智能进入仓储,也能沿着这条线理解。移动机器人把商品送到人面前之后,抓取、装箱等环节仍有大量工作。极智嘉推出机械臂拣选工作站和仓储人形机器人,希望把自动化继续往下接。
这会增加研发与验证任务。货箱和货架可以被设计得相对规整,箱里的商品却有软袋、反光包装和不同姿态。取出一件商品以后,它还得被正确放到下一道工序。产品发布只是进入现场的开始,能承担多少日常订单,要等运行记录来回答。
产品范围扩大,可以让供应商参与更大规模的采购,也会增加它必须承担的工作。销售一套仓储方案,需要完成需求分析、系统设计、现场部署、软件对接和验收。设备增加以后,需要协调的供应商和作业环节也随之增加。某个部件由合作伙伴提供,整套系统未达到约定效率,签约供应商仍需要组织解决。
承接这些工作,需要公司先拿出资金。
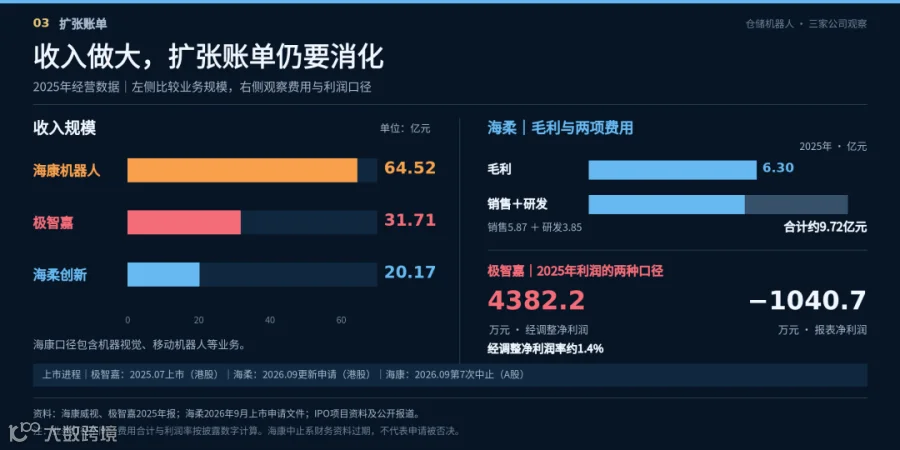
2025年,海柔收入约20.17亿元,毛利率31.2%,形成毛利约6.30亿元;同期销售及分销费用约5.87亿元,研发费用约3.85亿元。仅这两项费用,就超过了当年毛利。公司的收入规模扩大了,全球获客、方案支持和产品迭代的投入,仍需要持续消化。
极智嘉的经营状况向前走了一步。2025年,公司收入31.71亿元,经调整净利润4382.2万元,经营活动现金净流入8566.3万元;报表口径仍亏损1040.7万元。按经调整口径计算,每100元收入对应的净利润约为1.4元,留给新增投入和项目波动的余地还不宽。到了2026年上半年,公司经调整净亏损为6060万元,持续盈利仍需要更多期间的数据支持。
海康机器人的规模更大。海康威视2025年报披露,机器人业务收入约64.52亿元,但其中包含机器视觉、移动机器人等,不能全部归到仓储搬运设备上。三家公司的业务构成不同,单看收入规模,还难以判断谁把仓储机器人做成了一门更赚钱的生意。
规模已经做大,海康机器人的独立上市却仍在等待。2023年3月7日,其创业板IPO申请获受理;到2026年9月30日,审核再次中止。据公开报道,这是公司第七次因财务资料过期暂停审核,三年半过去,尚未进入上市委审议会议。程序性中止不代表申请被否决,但上市时间仍未明确。
极智嘉已经登陆港交所,海柔更新了上市申请,海康机器人仍在A股审核途中。不同市场的审核要求,使这场上市竞逐难以直接排出经营能力的高下。对三家公司而言,产品扩张与项目交付还要继续,上市只是各自资金安排中的一步。
多做几类产品,能否多留下利润,还要看后续项目能复用多少已有的工作。同类方案能否更快部署,软件和工程经验能否重复使用,新增订单是否还需要同比例增加实施人员,这些细节会逐步反映在费用、交付周期和现金回收上。
拿下一座新仓库的订单值得庆祝。要让它成为一笔更好的生意,供应商还得想办法,让下一座仓库少做一些从头开始的工作。
与此同时,客户也没有急着把全部工作交给一家机器人公司。
2025年7月,DHL披露,在英国、爱尔兰及欧洲、中东和非洲地区,已有超过750台来自Locus Robotics和6 River Systems的辅助拣选机器人,部署于18个站点;它还在英国首次部署波士顿动力的Stretch机器人,用于集装箱卸货。不同供应商承担不同工作,物流企业负责把它们用于自己的运营网络。
这为三个“第一”的竞争提供了另一种参照。客户可以需要多家设备供应商,也可以把方案选择和运营组织留在自己手里。一家公司有机会在某个环节做深,同时还要接受与其他设备共存。
系统集成商因此有着难以绕开的作用。它们理解本地客户的流程,能够组合设备、组织实施,承担更大范围的交付。对产品公司来说,这样的伙伴可以减少进入新市场的成本,也会影响它与终端客户之间的距离。
海柔2026年上半年有58.6%的收入来自渠道合作伙伴,前五大客户贡献50.3%的收入。渠道帮助它扩大覆盖,客户集中与后续合作的稳定性,也需要持续观察。
这里需要逐项看合同:谁参与方案设计,谁掌握终端运行情况,谁负责售后,以及客户扩仓时由谁重新组织采购。渠道占比本身,回答不了这些问题。
已上线的设备,则提供了另一条增长路径。极智嘉2026年上半年订阅式服务订单约1.56亿元,同比增长超过75%。公司希望从一次性交付,向后续运营服务延伸。
服务订单增加,还需要转化为收入和利润。客户是否持续付费,取决于升级、维护和运营支持能带来多少帮助;供应商则要计算,服务一批存量设备需要配置多少人员。经常性收费有吸引力,持续履约同样有成本。
从这个角度看,IPO把三家公司带进了更公开的比较,也把一些过去藏在项目里的问题摊开了。产品覆盖更广之后,交付能否保持效率;设备卖出去以后,客户是否继续采购和付费。
一座仓库可以容纳不同厂商的设备。三个冠军接下来会更频繁地出现在同一张采购名单上,也可能通过集成商和客户的运营系统一起工作。等客户准备扩建下一座仓库时,上一套系统是否按时上线、稳定运行,才有机会变成下一张订单。
作者:潘跃东,嘴毒逻辑怪——用程序员的冷思维,吐槽物流行业的热故事。