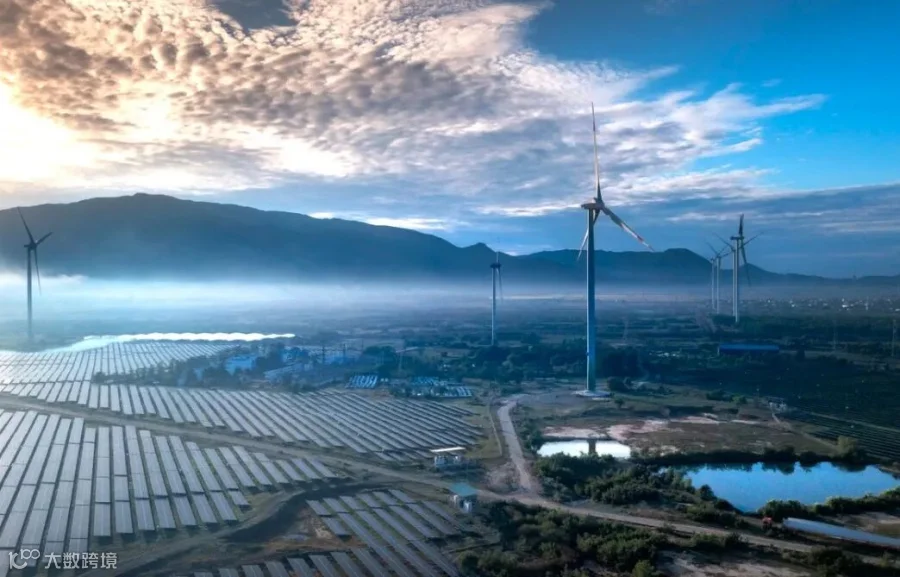
10月14—16日2026北京国际风能大会暨展览会(CWP2026)在北京·中国国际展览中心(顺义馆)盛大举办。风能展上最引人注目的不是哪些企业又发了什么新品,而是每年10月的北京国际风能大会发布的“公约”或者“倡议”,因为我们可以从这份文件中看到风电产业发展的未来方向。
2024到2026这三届大会,恰好串起了一个完整的思想迭代周期:
2024年,12家整机企业共同签署《中国风电行业维护市场公平竞争环境自律公约》(以下简称“自律公约”)——打响“反内卷”第一战。
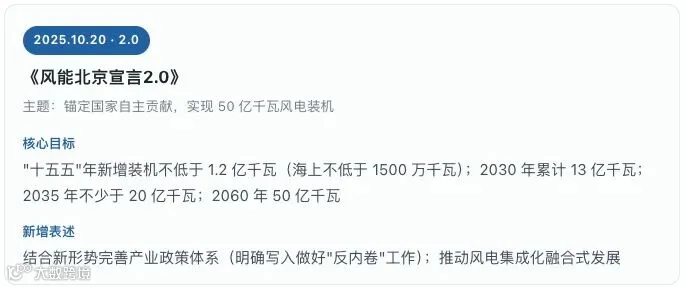
2025年,《风能北京宣言2.0》(以下简称“北京宣言2.0”)发布,装机目标整体上调;
2026年,《北京倡议:风光万物生,开启工业文明新范式》(以下简称“北京倡议”)发布,风电的边界从“电”扩展到了“氢氨醇”。把三份文件放在一起读,产业的转向一目了然。
CWP2024的关键词是“五亿千瓦”——中国风电累计装机正式突破5亿千瓦大关。然而,数字背后是全行业的焦虑:整机价格跌至成本线以下,低价中标愈演愈烈,“卖一台亏一台”已经成为行业的“附骨之疽”,到了不得不采取行动的关键节点。
在这种背景下,12家签约企业——金风科技、远景能源、运达股份、明阳智能、三一重能、东方电气、电气风电、中国中车、中船海装、联合动力、华锐风电、兴蓝风电签署“自律公约”,签约企业几乎囊括了国内整机制造99%以上的市场份额。
“自律公约”的分量不在措辞,而在机制设计:一是约定“无正当理由不得以低于自身成本的价格销售产品或提供服务”,把底线明确;二是配套成立公约执行管理委员会和纪律监督委员会,依法制定低价恶性竞争行为的认定标准及罚则,让约束从倡议变成可执行的规定。
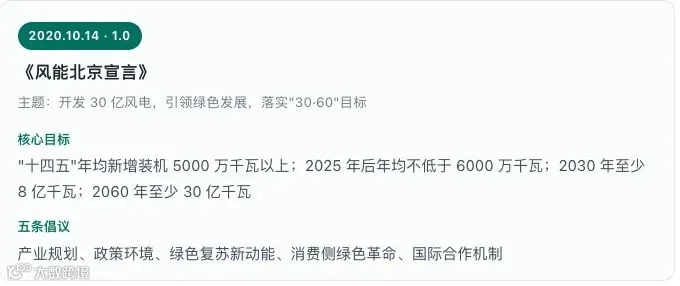
2024年,中国风电累计装机容量突破5亿千瓦;风光发电装机合计突破12亿千瓦,提前约6年半完成目标。如此速度确实快得有些不正常。也正因如此,中国风电与往年拼参数、拼大型化不同,安全与可靠被反复提及。
国家能源局原副司长史立山则把矛头指向采购端:光风机厂签公约是不够的,要“把最低价格中标条款给去掉,把价格主导的选择原则变成全生命周期主导”。
经过一年的反内卷,风电行业整体发展形势大好,截至2025年底,全国风电累计并网容量已达6.4亿千瓦,同比增长23%;仅2025年一年,全国风电新增装机就有1.2亿千瓦,同比增长51%。风电、光伏合计装机18.4亿千瓦,占全国电源总装机的47.3%,历史性地超过火电。
而此前《北京倡议》(1.0)版本的8亿千瓦装机目标定低了。2025年9月,中国宣布新一轮国家自主贡献目标,明确2035年风电和太阳能发电总装机达到2020年的6倍以上、力争达到36亿千瓦。
在《巴黎协定》达成十周年之际,全球1000余家风能企业代表联合发布“北京宣言2.0”。
这份宣言最直观的特征是“硬”:全行业给出一条几乎不留弹性的时间表。全球层面,为实现1.5℃目标,2030年需累计开发风电27亿千瓦,2035年达43亿千瓦以上。
中国层面,“十五五”期间年新增装机不低于1.2亿千瓦,其中海上风电不低于1500万千瓦;确保2030年累计13亿千瓦,2035年不少于20亿千瓦,2060年达到50亿千瓦。
“北京宣言2.0”版本核心是依然增加风电装机规模,以此适应控制全球升温,降低电力领域碳排放的新目标。
2026年《北京倡议》的最本质的变化是不再只聚焦在装机规模和市场价格,而是提出了应用路径延伸的问题。“直接电气化”和“电制转化”两条路摆在眼前。
前者是绿电直接驱动电弧炉炼钢、工业电锅炉、热泵;后者是把绿电制成绿氢、绿氨、绿色甲醇,进入化工、航运、航空和算力领域。
截至2025年底,我国已建成的绿氢、绿氨、绿色甲醇产能分别约为25万吨、65万吨和38万吨,均占全球产能的一半以上。政策层面,“十五五”期间可再生能源非电利用总规模要比2025年增长1.5倍,折合约1.5亿吨标准煤。
由此可见,在基础应用层面和政策引领层面,我国风电走向终端应用的氢氨醇已经具备充分条件。
对应到指标,2026年出现了三组此前从未进入行业文件的量化目标:
电气化水平:2030年电能占终端能源消费比重达35%左右,2035年40%,2050年超过50%。
发电量占比:2030年风电发电量占比不低于15%,2035年超20%,2050年超30%——这是三届以来首次把“装机之外”的出力指标写进行业目标。
绿色氢氨醇产能:2030年可再生能源制氢规模超400万吨,绿氨与绿色甲醇年产能合计超1000万吨;2035年绿色氢氨醇产业体系全面形成,绿氢、绿氨、绿色甲醇年产能力争分别突破千万吨级。
配套五项行动:健全政策保障机制、强化核心技术攻关、加强产业链协同联动、加大绿色金融支持、深化高水平国际合作。与2025年的五条倡议相比,“产业链协同联动”与“绿色金融支持”是新出现的关键词,落点从单一装备制造扩展到跨行业要素组织。现场数十家企业参与“北京倡议行动伙伴”启动仪式,机制化推进的意图明显。
换句话说,风电行业正在给自己找一个电网之外的“第二市场”。当富余绿电变成可储存、可运输的绿色分子,风电的定价逻辑就不再只取决于收购电价,而有了更多选择。
从“自律公约”到“北京宣言2.0”再到“北京倡议”,三年三份文件勾勒出一条风电产业从“治理自救”到“规模跃升”再到“范式重构”的上升曲线。宣言2.0发布时那句“过去五年装机规模倍增、技术全球领先、海上风电规模化、应用场景多元、国际合作深化”,或许是对这条曲线最朴素的注脚。
趋势一:风电从“装得多”到“用得上”,可靠替代成为新标尺。2026年“北京倡议”特别强调风电发电量占比目标,而不仅仅是装机规模,说明国家对风电的考核已经转变为可靠性的考核。
趋势二:风电从“发电”到“转化”,绿电打开第二增长曲线。如果说前两份文件的核心仍是“电”,那么2026年“北京倡议”的核心已经变成了“转化”。绿电制氢、绿氨、绿色甲醇——这些不再是实验室里的概念,而是已经开始商业闭环的新赛道。
这一趋势的深层逻辑在于:风电消纳压力持续增大,单纯靠电网消纳已经难以支撑每年上亿千瓦的新增装机。将绿电转化为氢氨醇,既解决了消纳问题,又为风电企业开辟了“第二增长曲线”。
趋势三:从“卖设备”到“卖体系”。2020年中国企业在中国以外签订的订单不到0.5吉瓦,去年这一数字超过14吉瓦。今年上半年我国风力发电机组出口增长35.6%,远超全国货物贸易出口增速。但更重要的变化在模式层面——中国企业不再满足于“卖设备”,而是开始输出包括海上风电、绿氢绿氨、零碳产业园在内的整体解决方案。
三年三份文件,从“破内卷”的自救,到锚定50亿千瓦的雄心,再到“风光万物生”的文明畅想——中国风电产业的成长速度,已经远超大多数人的想象。这三份文件放在一起看,更像一部风电产业的进化史。也昭示未来风电产业终将走上利用好的道路。对风电产业而言,接下来五年的关键词,已经不是“再大一点”,而是“用得更好”。
编辑、排版 | 李亮子
审校| 刘子明
核电降 11.8%、风电降 17.3%!国家统计局发布2026年3月份能源生产情况
中国能源产业发展网(http://www.ccedia.com)是行业内的专业门户网站,是能源产业发展动态信息汇总平台,是能源企业发展成就宣传展示窗口!
及时跟踪热点、深度聚焦难点,密切关注新的增长点是我们的方向;广泛传播能源产业发展中各链条上的新思路、新观点、新业态、新技术、新产品是我们的任务!
版权声明
一、未经本公众号书面授权,任何媒体、网站及个人不得转载、复制、重制、改动、展示或使用“能源产业发展网”公众号的局部或全部原创内容或服务。违反上述声明者,本公众号将追究其法律责任。
二、本公众号摘录或转载的属于第三方的信息,目的在于传递更多信息,内容仅供参考,并不代表本公众号赞同其观点和对其真实性负责。若不慎涉及侵权,请及时联系我们删除。
联系电话:010-85763416/85767209
邮箱:zgnycyfznh@163.com