文丨李佳晅
编辑丨张睿
机器人走进家庭,似乎已经指日可待了。
一方面,具身智能企业已经从不同的角度进入家庭场景,有的是从炒菜、洗衣服等单点切入家政服务,有的从照顾老人、康养陪伴切入,也有的从一开始就瞄准通用家庭机器人,试图用基座模型直接覆盖家庭全场景。
另一方面,资本正在系统性地、密集地、不计短期回报地,向家庭场景聚集。亿邦AI根据IT桔子数据梳理发现,2026年至今,具身智能赛道中与家庭场景相关的投融资事件至少有65起。
路径不同,节奏不同,但指向的是同一个终点,就是机器人真正成为家庭中的生产力工具。
01
洗衣、收纳、照护,机器人还能做什么?
家庭场景被视为具身产业终局,家庭具身智能的长线需求始终存在。
截至2025年末,我国60岁及以上人口达3.2亿,失能、半失能老人约4400万,养老护理员缺口超550万,家政岗位总缺口突破2000万,人力成本持续上升,使家庭对具身智能机器人的需求由远期想象转为现实刚需。政策端,商务部等八部门发文推广家庭服务机器人、健康监测、智能照护等适老化产品,并支持地方确定补贴品类和标准。
自变量率先把机器人带进真实家庭做家务。2026年5月,自变量搭载WALL-B模型的机器人进入真实家庭帮用户做家务,成为全球首个将具身智能机器人规模化推向家庭非结构化环境的企业。据悉,自变量后续还将启动第二阶段的家庭招募。自变量方面此前对亿邦AI表示:“这件事总得先做起来。既然进家庭是早晚的事,那么让机器人进入真实家庭,就是早晚都要迈出的一步。”
更多企业选择先在半结构化场景中验证能力,再逐步进入家庭。养老院和酒店是目前最集中的“练兵场”。
穹彻智能则将酒店洗衣作为切入口,与海尔联合研发的洗护机器人,可以同洗衣机智能联动,一旦感知脏衣篮有衣物,就伸出机械臂把衣物放进洗衣机,洗衣、取衣、干衣、收纳全程自动。在WAIC 2026的展示中,穹彻通过多机器人协同完成了衣物洗烘整理全流程:单臂升降移动机器人负责衣物取放及设备操作,移动底盘承担自主导航与空间协同,多机器人基于统一任务规划完成作业。穹彻智能联合创始人卢策吾表示,公司研发的具身智能模型已搭载在海尔的洗护机器人身上,商业化进展已进入规模化起量阶段。
傅利叶智能推出全尺寸人形机器人GR-3,定位为“Care-bot”,先从陪伴开始,再进入行动辅助、健康监测、康复训练等场景。在WAIC 2026上,傅利叶首次带来面向居家陪伴服务的“具身之家”技术解决方案,GR-3可根据自然语言指令自主完成“意图判断—任务拆解—空间定位—导航规划—任务执行”的长序列任务闭环。傅利叶康复创新项目总监杨志豪表示:“未来,公司将以医院和专业康复机构为起点,逐步将智能康复技术拓展至社区、居家养老及公共空间。”
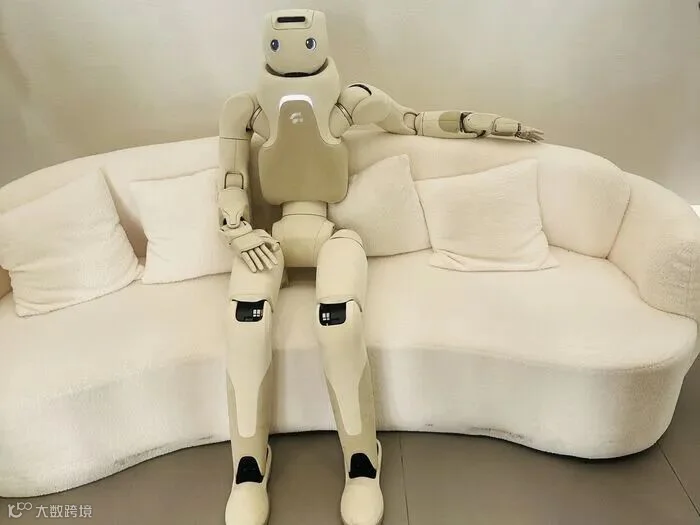
傅利叶 GR-3
有同样想法的还有斜跃智能,其商业化路线很明确:先在酒店、养老院这样的半结构化空间里验证模型的跨空间泛化、任务完成率和单位经济性,再逐渐走进普通家庭,洗衣、收纳、清洁是最先准备解决的一批任务。
家庭场景虽然难,但没有想象中那么难。许华哲在接受亿邦AI采访中表示,家庭里并不能列出一万个不同的任务,尤其是常见家庭任务,“数量没有想象中那么多”,是可枚举的。在他看来,基础模型负责零样本泛化简单任务,灵巧难做的任务通过穷举方式逐个解决,这是可行的技术路径。
从真实家庭用户反馈看,机器人在做家务时动作不精准、反应慢,究其原因,一方面,技术本身仍有局限,“不那么好用”几乎是必然;另一方面,为保护家庭隐私,许多视觉数据在采集时便自动打码,机器人的大脑面对大量马赛克化的信息,反应迟钝也在所难免。
上海理工大学教授、卓益得机器人创始人李清都在接受亿邦AI采访时表示:“机器人是动的,不像洗衣机电冰箱放那儿不动,它天天跟人生活在一起,如果安全解决不了,商业化就落不了地。”
02
钱、数据、模型:进家前的三场硬仗
从资本层面看,家庭场景是今年具身智能赛道的投融资热点。目前已经公开的65起投融资事件中,部分公司的核心定位即为家庭场景,如诺因智能、未来不远、欧拉万象、斜跃智能等;还有一些公司则将家庭作为长期终局或核心场景之一,如星尘智能、超维动力、自变量机器人、墨奇智能。
其中更是不乏今年刚成立就获得数轮融资的企业:
欧拉万象,成立半年,连融四轮。创始人周顺波是华为“天才少年”、华为具身智能1号员工。欧拉万象目标只有一个:打造能快速进化的家庭机器人。
破壳机器人,成立于2026年3月,4月完成数千万美元天使轮,8月再拿亿美元级Pre-A,顺为与经纬联合领投,小米战投追投。创始人许华哲,离开估值200亿的星海图,创办一家只做家庭场景的公司,聚焦叠衣、收纳、烹饪等日常任务。
斜跃智能,2026年2月成立,4月完成天使轮,9月完成天使+轮,每轮数亿元。斜跃智能由理想前AI首席科学家陈伟与前产品线总裁张骁联合创立,定位“以家庭为第一落地场景”的具身基础模型公司。
另一个值得关注的信号是,2026年以来,大量对外披露做数据采集、数采工厂或众包数据的企业,其采集场景清单中几乎无一例外地纳入了家庭场景。京东宿迁数采社区采集擦桌、叠衣、收纳、清洁等家务;觅蜂科技“觅蜂派”众包平台将家庭与商超、仓储等并列,用户佩戴设备即可领取采集任务;自变量“X家庭成员计划”让机器人在志愿者家中常驻,执行整理衣物、收拾桌面、浇花、铲猫砂等;破壳、未来不远也均在真实家庭中采集数据。卧安中标深圳家庭场景数采中心,星尘、大晓等亦布局家庭数据集。
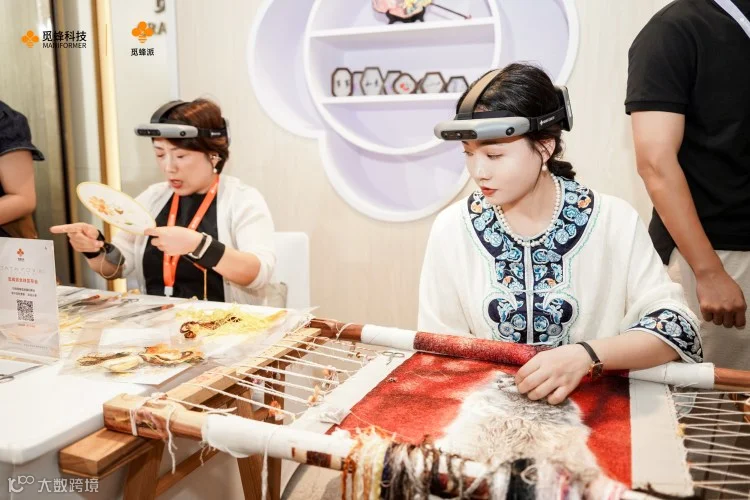
这些家庭场景的数据采集,都是在为具身大脑积累更多养料,提升模型泛化能力,让具身大脑在面对家庭场景的任务时更加“聪明”。
自变量联合创始人王昊将实验室数据比喻为“糖水数据”,干净、可控、量大,但与真实世界差距显著;而真实家庭中采集的嘈杂、多变的数据,才是“牛奶数据”。训练强泛化能力的具身大模型需要千万小时级别的真实物理交互数据,但当前全球可复用的高质量真机数据还远远不够。
从技术进展来看,今年VLA模型、世界模型持续突破,使机器人更能理解模糊指令、规划长程任务并适应非结构化环境,机器人变得更“聪明”了一点,距离进家庭也更进一步。但是“非结构化开放世界”中的泛化能力,仍然是智能机器人进入家庭最大的技术障碍。
在“具身何时能进家庭”这件事上,行业内人士给出的时间表分歧极大。许华哲给出激进的判断:“两年内,中国将会出现可用的家庭机器人。”他的逻辑是,人工智能的发展轨迹是把你认为需要的时间除以10。但百度沈抖的判断最为保守,他认为人形机器人进入家庭将是技术落地的最后一步,大概率是10年后。
还有一个比较普遍的说法是具身智能五年进家。但一位不具名创始人坦率地告诉亿邦AI:“(具身进家)两三年肯定无法实现,但是说七八年或者十年,投资人就彻底失去信心,所以很多企业才会给出五年这个数字。”
03
进家之后:什么形态?如何收费?
当机器人真正走进家庭,会以什么形态存在?行业里已经浮现出几种清晰的想象。
第一种是单体全能管家。前京东科技AI创新业务具身智能负责人戴文军在接受亿邦AI采访时表示,如果有一天通用机器人足够成熟,那它本身就是单体的全能管家,不需要依赖任何周边设备。但在那之前,一定会经历一个“集权式”的过渡阶段,谁能连接更多设备、谁能整合更多场景,谁就更有价值。戴文军同时表示,算力在哪儿并不是核心,关键在于“如何打通”,不同设备、不同系统之间是否愿意开放接口、能否真正互联互通,才是商业落地的本质问题。
第二种是一脑多机的边缘计算中心。如果家里有一个标准化的边缘计算盒子,跟着路由器走,承担存储和所有AI运算,它既是机器人的大脑,也可以同时控制电冰箱、洗衣机等家电,形成一个统一的智能家庭中心。
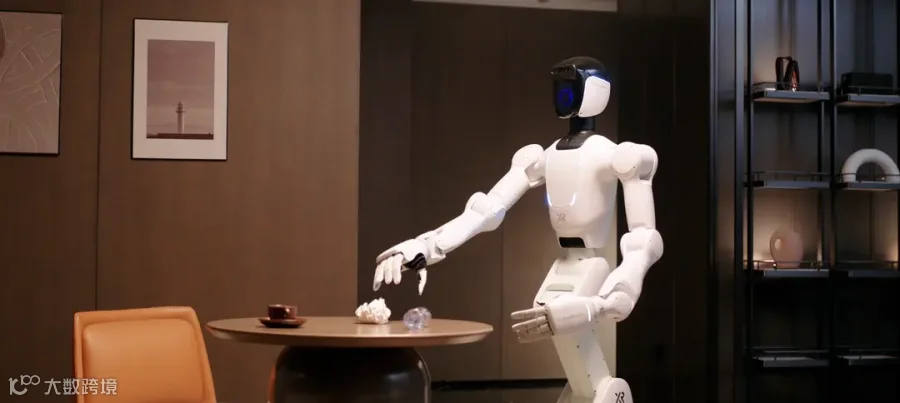
李清都认为“一脑多机”和“一脑一机”的形式都可能存在,智能体本质上是个软件,既可以部署在机器人本体上,也可以放在一个独立盒子里。放在身体里会消耗算力和电力,如果机器人需要在户外移动,就要把算力带在身上;但如果是在家里,边缘计算盒子的模式可能性更大。
在商业模式上,硬件+软件的生态分层似乎是共识。
李清都描绘了一种商业模式的可能性,如同手机和APP的关系:硬件终端可能只买一次,但软件层面的能力需要持续迭代和付费。不同场景会有专属的AI智能体或技能库,“你在家里突然想吃一道菜,机器人要掌握这个技能,就得买相应的Skill。”
智元机器人联合创始人、总裁兼CTO彭志辉则认为,家庭服务机器人将率先采用集成服务订阅模式,用户无需直接购买设备,而是以“机器人上门”的形式提供服务,由远程人类监管兜底,既能规避自主技术尚未成熟的短板,也能保障人机交互安全。
海外方面,1X的NEO机器人提供了2万美元买断或每月499美元订阅两种获取方式,为行业提供了商业模式的参照。
无论哪种形态,现阶段进入家庭的机器人,更多是陪伴属性,且往往锚定某个强功能点作为卖点:养老看护、儿童教育、家务清洁等,是垂类的、特定的,远未达到通用的程度。我们什么时候愿意让一个还不够聪明的机器,入驻我们最不设防的地方,那才是具身进家的真正开始。