


全球航运业正面临海运集装箱调配的复杂挑战。核心问题并非集装箱生产的地理集中,而在于全球集装箱池的高效调配。
业界担忧:生产转移难解供应链困境
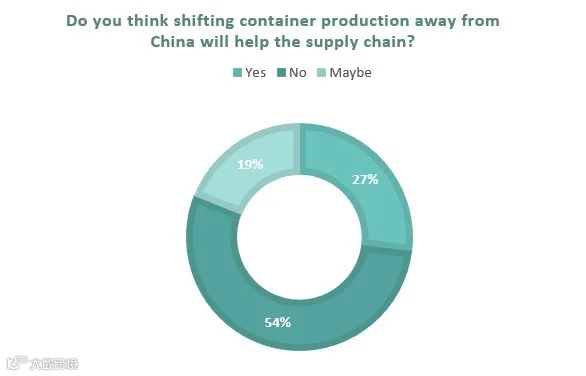
Container xChange针对约1500名供应链专业人士的调查显示,54%的受访者认为将集装箱生产转移出中国并不能改善供应链。同时,51%的受访者预计此举可能导致航运成本上升,反映出业界对变革财务影响的强烈担忧。
Container xChange联合创始人兼CEO Christian Roeloffs指出,在全球贸易格局中,关键在于集装箱在何时何地重新调配,而非生产地。供应链中断、劳工罢工及地缘政治事件等因素已加剧了这一挑战。
产能过剩与调运难题并存
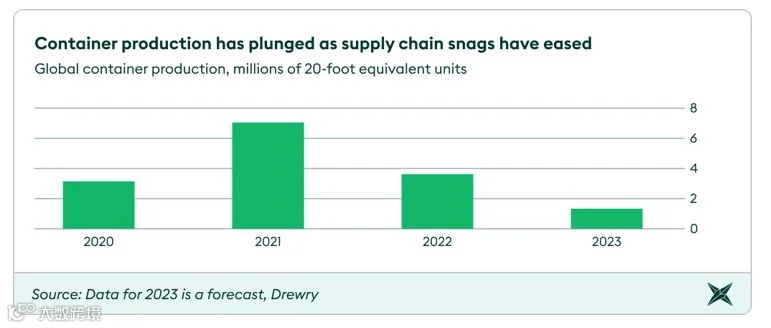
集装箱过剩已成为行业严峻挑战。受供应链问题影响,2021年集装箱运力增长13%,但随后运输时间缩短和需求波动导致2023年春季全球积压闲置集装箱达1300万个。过剩引发费率下跌及持有成本增加,普通集装箱每TEU日均成本约为0.5至1美元,冷藏箱等专业箱体成本更高。

Drewry数据显示,2022年第一季度至次年同期,20英尺标准箱(TEU)产量从106万箱骤降至30.6万箱,降幅达71%。尽管推动生产多元化以摆脱对华依赖是地缘政治风险管理的考量,但在当前集装箱过剩及调运复杂的背景下,该策略应对全球供应链挑战的有效性仍存疑。
中国主导地位稳固,新兴市场竞争受限
近年来,越南和印度等国试图减少对中国的依赖,但中国仍牢牢掌控局面。2021年中国生产710万TEU,占全球产量95%以上,远超过去十年年均260万TEU的水平。除规模优势外,中国庞大的出口市场确保了新建集装箱能立即投入使用。
成本与规模经济差距明显
非中国产集装箱常因质量疑虑和高成本受到质疑。例如,一个印度集装箱造价约14.6万卢比,而中国同类产品仅需7.5万卢比。中国凭借大批量生产带来的规模经济效应,相比越南和印度更具价格吸引力。
即时需求难以复制
尽管越南和印度具备小批量定制优势,但缺乏类似中国的庞大国内即时需求支撑,导致当地生产的集装箱难以迅速找到直接采购方。因此,产能向这些国家转移的程度仍不确定。
未来展望:聚焦效率提升与供应链优化
寻求降低对华依赖虽有其合理性,但必须审慎权衡利弊。当前市场供应充裕,为彻底解决行业顽疾提供了契机。航运业应利用这一窗口期,重点提升集装箱调拨效率,保障非核心市场所产集装箱的质量与可靠性,并落实稳健的本地化供应链策略。
长远来看,各国供应链策略需切实有效、立足本地并能灵活响应需求热点。随着市场需求回暖,为全球贸易与物流探寻一条平衡且可持续的发展路径至关重要。