


支付网关是电子商务不可或缺的工具,直接影响用户体验与销售转化率。本文将详细解析支付流程中的各方角色及网关工作原理。
- 如何为电子商务创建完美的支付网关(10个关键要点)
支付网关的作用
支付网关的核心功能是促进交易达成。它作为客户与商户之间的银行中介,充当入口门户并通过处理器将付款转发给发卡行,处理客户的支付卡信息,确保各方间的信息传输快速且安全。
在线支付服务涉及哪些参与者
除客户、商户及其各自银行外,在线支付还涉及以下参与方:
支付网关
支付网关是集成在网店中的云软件,允许商户银行与买家授权扣款银行之间进行通信。它负责收集客户支付信息,并通过支付处理器安全发送至付款人银行。同时,它会向客户和商户通报交易结果,并说明可能的拒付原因。
收单银行
处理在线支付的商家需开设收单银行账户,可由自有银行或支付服务提供商(PSP)提供。该账户主要用于结算在线交易资金。
支付处理器
它是连接商家收单银行与银行卡发卡行的信息传输与交换通道。
客户卡系统
这是与客户信用卡关联的支付网络(如VISA、MasterCard或American Express),允许支付处理器与发卡行通信。最终收单费用由上述所有参与执行支付的各方佣金总和构成。
- 为您的电商选择完美支付网关的4个建议
支付网关是如何工作的?
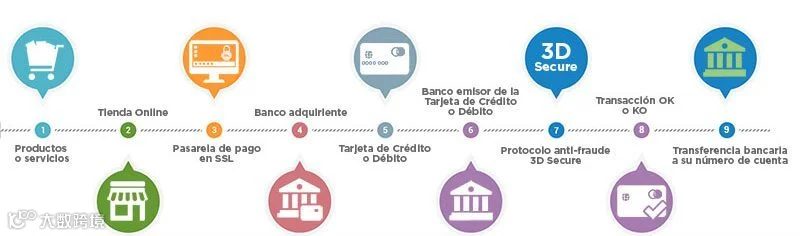
了解各方角色后,支付网关的具体运作步骤如下:
- 客户选购商品加入购物车并点击购买,在支付表单中输入支付信息(如银行卡数据、PayPal账户等)。
- 点击“支付”后,支付信息通过SSL或TLS协议加密发送至支付网关。
- 支付网关将信息发送给支付处理器,后者再传递给客户的卡系统(如VISA、MasterCard等)。
- 卡系统向发卡行进行验证,包括数据一致性、资金充足性及卡片状态等。此外,根据近期生效的《PSD2法规》,发卡行必要时会要求客户进行强身份认证。
- 验证结果回传至卡系统及支付处理器,支付网关随即向客户和商家通报结果。
- 每日结束时,收单机构将当天销售总额汇入商家银行账户,并扣除卡系统手续费、发卡行费用及处理器费用等。
该过程看似复杂冗长,实际上仅需3秒即可完成,且在线商店内同步进行交易。