


10 月 15 日,全球营销衡量与体验管理平台 AppsFlyer 按惯例发布第 17 版《广告平台综合表现报告》,从各平台的买量体量、和买量质量、以及再营销表现等维度呈现 2024 年上半年全球买量情况的变化。
出品 | 白鲸出海编辑部
作者 | B21993
经过 2023 上半年全球广告市场投放支出大幅下滑后,“复苏”是 2024 年上半年广告市场最明显的变化,但非游和手游复苏情况差异明显。非游的广告支出增幅明显,而游戏增幅很小。
总体来看,与去年同期相比,移动端应用程序广告支出同比增长 18%,媒体渠道 Top 5 中有 80% 实现了增长,而 Top 20 媒体渠道中则有接近 60% 释放出了积极信号。
不过,此次广告支出增长主要都来自非游 App,双端同比增长 23%(安卓 25%,iOS 21%);游戏增幅相比之下要小很多,双端同比增幅仅为 4%(安卓 5%,iOS 3%)。具体到媒体渠道来看,在 Top 10 媒体渠道中,有7家的非游广告支出在 2024 年上半年实现同比增长,而游戏广告支出实现增长的只有 2 家。
具体到手游广告市场,总体格局又可以用“喜忧参半”来概括。一方面休闲赛道保持坚挺,市场规模持续增长,越来越多的厂商入场,带动广告支出增长;另一方面,面临获客成本上涨挑战的超休游戏以及中度游戏(SLG 等)广告支出明显下滑。再加上外界对游戏市场信心依然不足,全球游戏创企融资交易数量继续走低,因此游戏广告市场总体表现依然相对低迷。
面对错综复杂的大环境,选好媒体渠道,根据自身主攻赛道和市场量身打造投放策略就成了关键。接下来让我们结合最新出炉的第 17 版《广告平台综合表现报告》,来看看全球移动买量市场格局的最新变化。
* 完整版报告及各大区域市场和细分品类榜单,请扫描下方二维码,或点击文末“阅读原文”查看。

指标重大变化后的第一年,
新报告又增加iOS再营销指数排名
在去年的第 16 版报告中,AppsFlyer 利用自身平台技术,整合了 iOS 端不同归因框架下的碎片化数据,推出一体化衡量指标“iOS SSOT 指数”,用来评估 iOS 端渠道的买量质量。iOS SSOT 指数也取代了此前报告里的苹果 SKAN 以及传统归因的单独排名,因此整个报告的排名只分成 iOS 端、安卓端以及再营销指数(安卓)三个体系,每一个体系再针对不同区域市场、不同类别 APP 的投放媒体渠道,做体量和实力 2 个维度的综合排名。
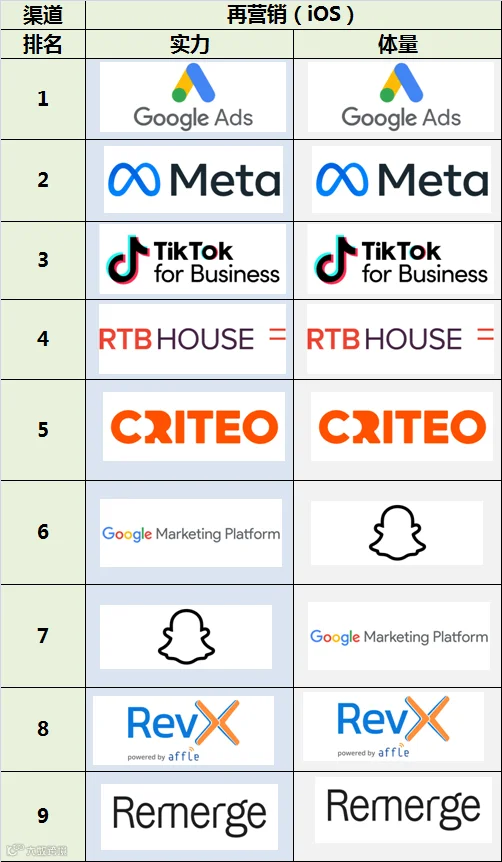
在第 17 版报告中,AppsFlyer 继续沿用了以上 3 个体系以及 2 个维度,最大的区别在于增添了 iOS 端的全品类以及游戏再营销指数和排名。(注:所谓体量排名,主要体现的是一个渠道排除作弊量后的“量大、量小”对比;实力排名是综合一个渠道的流量规模、投放竞争情况、留存情况、作弊等因素,加权后做出的排名,体现的是一个渠道的整体质量。)

游戏
点点数据显示,2024 年 H1 全球手游下载总量达到 350.5 亿次,同比增长 1.04%,环比增长 3.76%,摆脱了从 2022 年 H2 开始的连续下滑趋势。总体来说全球游戏市场虽然已经开始复苏,但反弹乏力,且新增下载量主要集中在新兴市场。
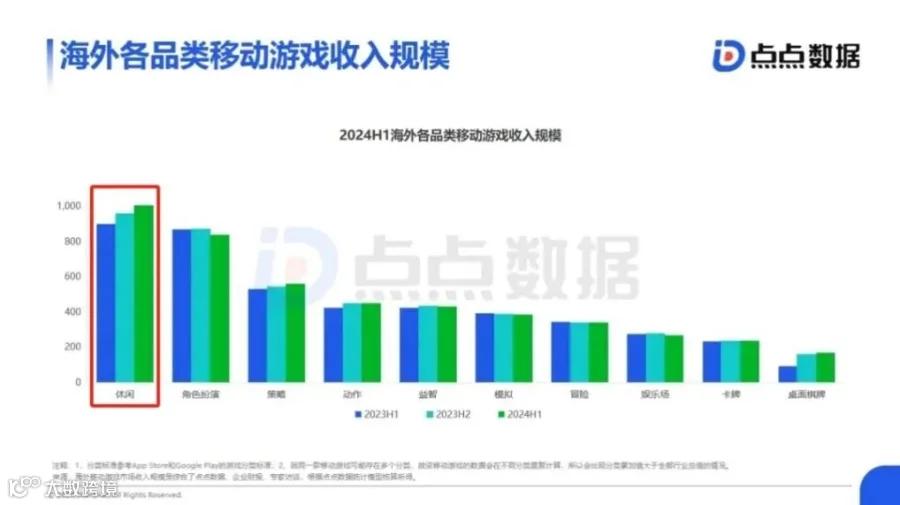
流水方面,2024 年 H1 全球手游市场总流水达到 2710.6 亿元,环比基本持平,同比上涨 4.38%。其中占比最大的是引入混合变现策略的休闲游戏,休闲游戏也区别于整体游戏市场,走出了流水连续第三个季度增长的单独路径。
美国依然是下载量和流水最高的手游市场,流水也继续稳定增长。不过在下载量方面由于超休闲游戏受到了混合休闲游戏冲击,美国上半年手游下载总量虽然同比和环比都实现小幅上涨,但依然和 2022 年时期的数据有明显差距。
下面来看手游全球媒体渠道的基本排名。

iOS端:Google Ads双排名
回归Top5,Meta表现大幅下滑

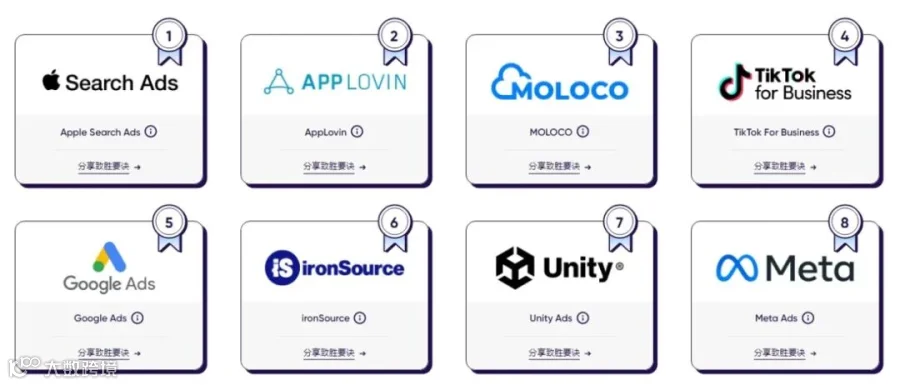
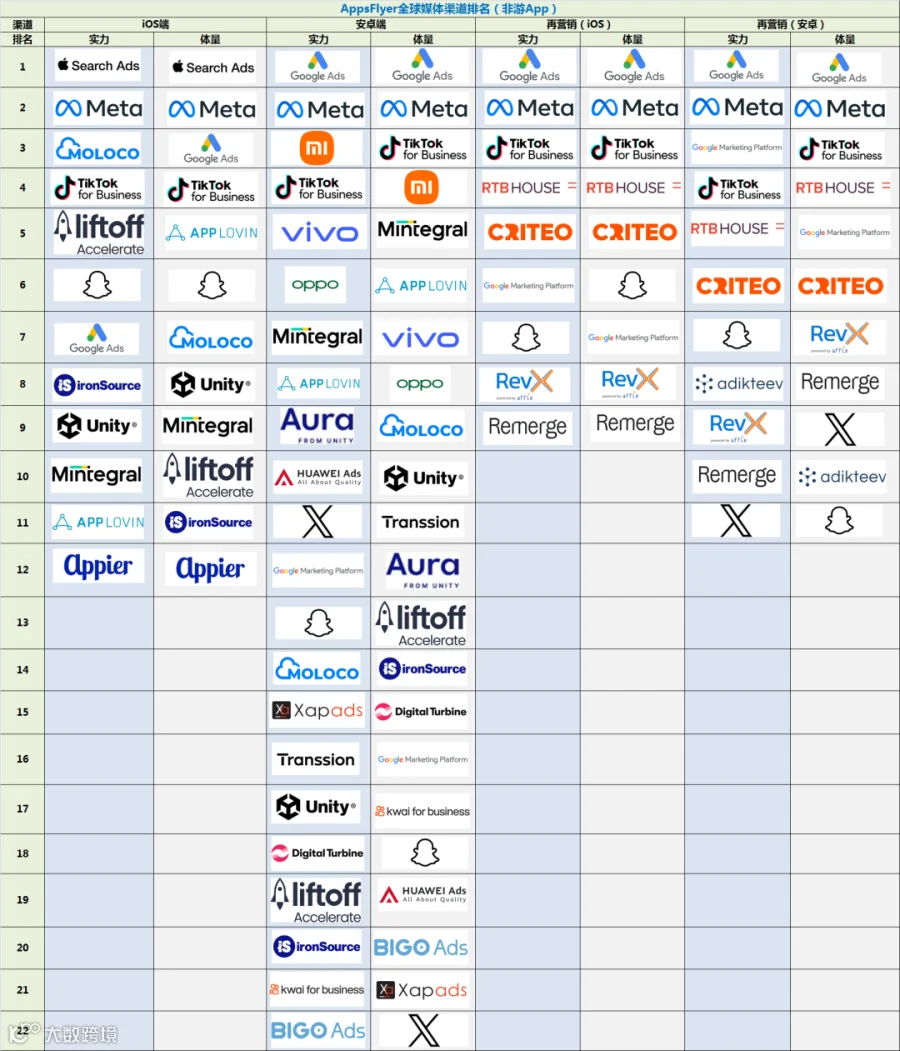
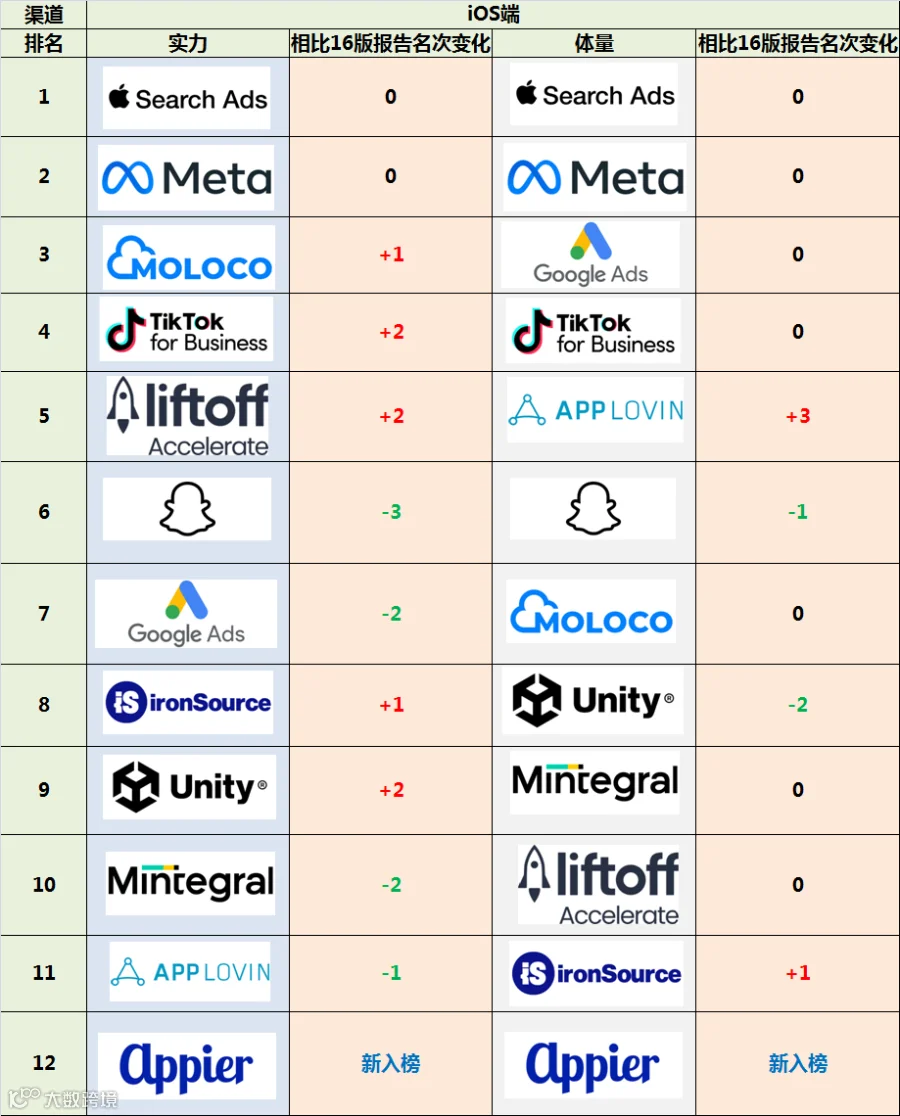
和去年一样,Apple 搜索广告 ASA 因为“得天独厚”的优势,在实力和体量排名均继续位居榜首,除了超休游戏之外在其他品类均处于领先地位。不过在体量排名上 ASA 已经开始遇到挑战,虽然依靠其巨大的体量继续位居 Top 1,但其已归因激活量已经被 AppLovin 超过。相比 2023 上半年,ASA 的广告支出在整个 iOS 端的投放支出占比也略有缩减。
除了 ASA,依然表现强劲的是手游领域老牌渠道 AppLovin,实力排名上涨 3 位,进入 Top 2;体量也维持在 Top 3。AppLovin 在多个游戏品类里的市场份额都有上涨,此外在中度和体育游戏上的留存率也有上升,但手游整体留存率上的得分表现还是明显落后于 ASA。但如果按照苹果、谷歌和 Meta 三巨头第一梯队,AppLovin、ironSource、Unity 等第二梯队的标准来看,AppLovin 的表现算是非常亮眼了。
Google Ads 双排名回归 Top 5。实力排名增长的还 有Google Ads,凭借留存率得分的大幅提升,在实力排名中提高 4 位跃升至 Top 3,但其广告支出占比较去年同期有所下降。在体量排名也上升了 1 位,至 Top 5。
另外出现在双排名 Top 5 里的还有 MOLOCO、汇量科技旗下的 Mintegral、以及 Unity。
从 13 版报告开始排名持续增长的 MOLOCO 此次排名略微下降,实力排名中位列第 4,相比去年下降 1 位,体量排名保持在了第 9 位。该平台在北美和西欧市场表现突出,广告支出占比有所上升,但留存率得分在本次统计中略有下降。
Mintegral 体量排名保持不变,位列第 2,实力排名更进一位,位列第 8。该平台延续了在超休品类的强劲表现,在本次报告所有统计区域市场中,只在印度次大陆(Indian Subcontinent)市场实力排名位居第 2,其它市场均位居榜首。在体量方面 Mintegral 也继续保持第 2 名的头部位置。
出海平台 TikTok for Business 的实力和体量排名相比上次报告均保持不变,位于第 11 名和第 8 名。
Top 5 之外,这次需要注意的是 Meta。上一版实力排名中位居 Top 4 的 Meta 在此次排名中下滑比较明显,下滑 6 位位居第 10 名,体量排名维持不变位居第 4。Snapchat 实力排名没有变化,维持在第 12 位,体量排名则前进 1 位,上升至第 11 名。
此外,iOS SSOT 实力和体量排行榜中还有包括 ADACTION、Adjoe 以及 exmox 在内的几家新媒体入榜。
再来看 2024 年值得关注的头部市场和品类。
中度游戏方面,TikTok 在北美和日韩市场实力排名都已经跻身 Top 4,影响力日益显著。其余头部媒体渠道排名和总榜差距不大。
在流水最高、同时也有不少出海厂商尝试的休闲品类方面 ,TikTok 同样值得关注。TikTok for Business 在日韩休闲游戏媒体渠道实力排名中跻身 Top 4。

* 更多细分市场和品类榜单,请扫描二维码,或点击文末“阅读原文”查看。
安卓端:Mintegral体量与实力双排名杀入
Top5,AppLovin依然强势杀入双排名Top3
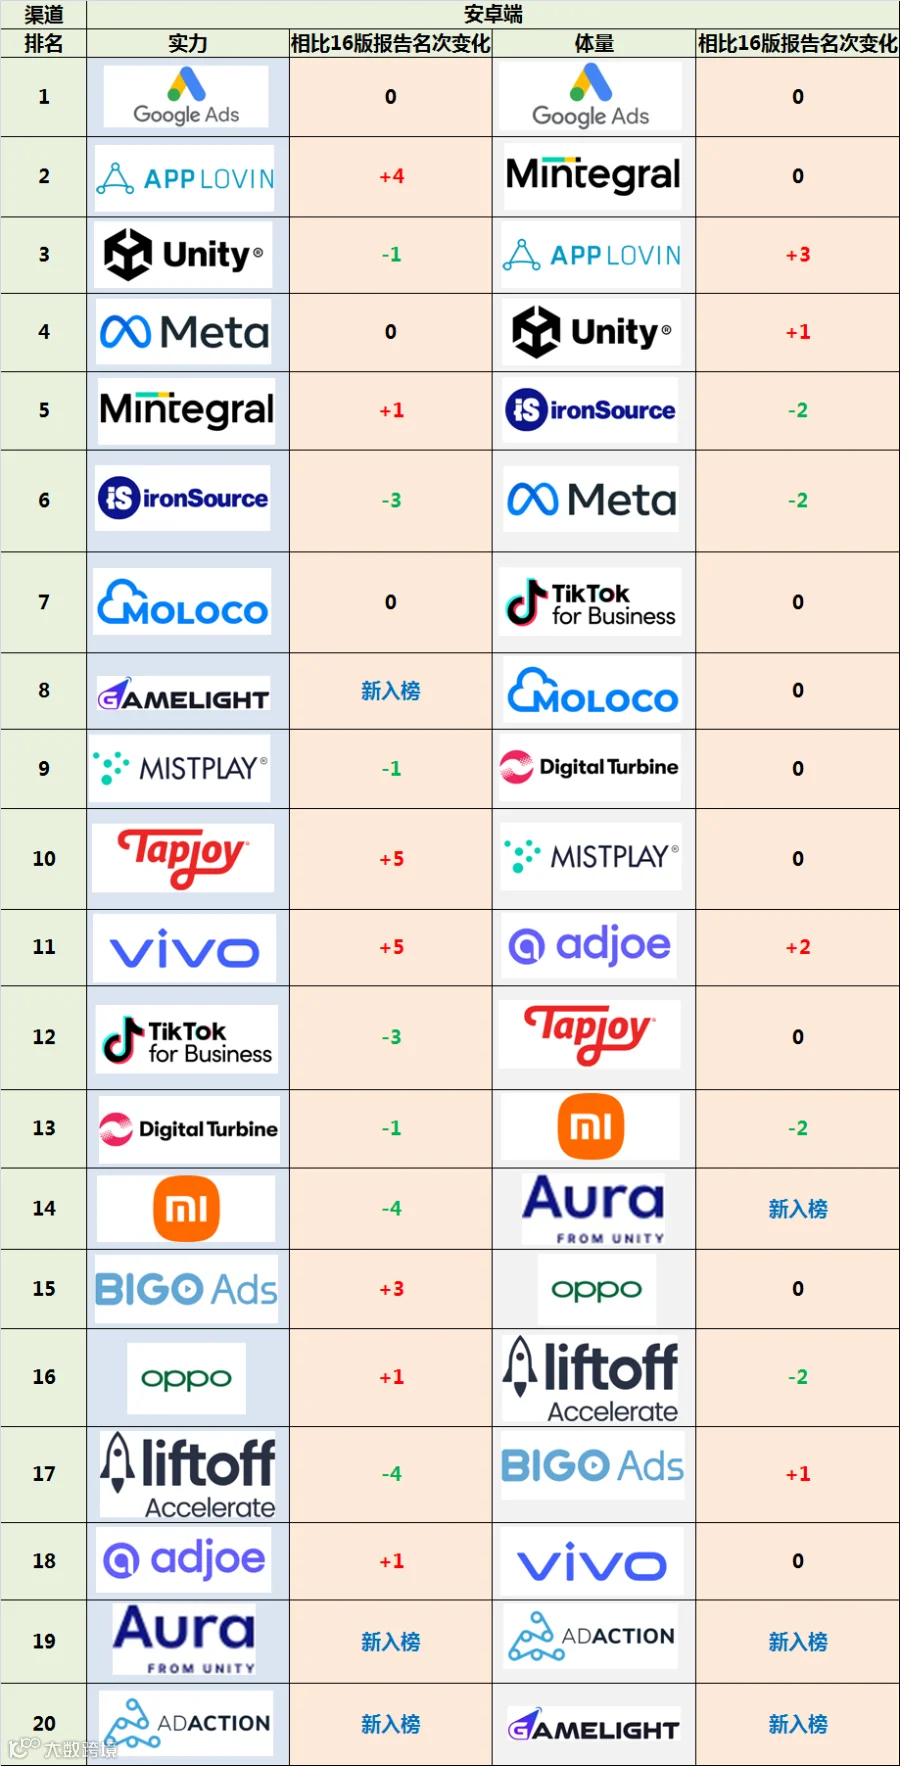
安卓端,和苹果占据 iOS 端双排名第一一样,Google Ads 继续领跑,除超休闲游戏外,其在所有游戏类型中均位列实力和体量排名榜首。此外在实力排名中,Google 与第二名之间的差距依然显著,同时其用户质量(留存率得分)相比第 16 版报告提升了 6%,北美地区的表现尤为突出,增长率高达 12%。
AppLovin 在安卓端也展现出了强劲的实力,双排名大幅回升,均进入 Top 3。实力排名上升至第 2,上涨 4 位;体量排名位居第 3,上涨 3 位。该平台的广告支出占比有所提升,留存率得分也小幅提高了 2%。
Unity Ads 则是一张一跌,双排名进入 Top 5。在全球实力排名中下降 1 位来到第 3,在三消、射击类游戏中位列第 2,但广告支出占比有所下滑。在体量排名上涨 1 位,位列第 4。
双排名进入 Top 5 的还有 Mintegral,在体量排名中跻身第 2,在实力排名中上升 1 位来到第 5,这主要归功于其在超休闲游戏领域的表现,同时在动作和模拟游戏实力排名中也位居第 2。
Meta 在安卓端的表现也不尽如人意。实力排名没变,位列第 4,体量排名下跌 2 位,掉出 Top 5,位列第 6。Meta 在 iOS 端和安卓端,都有排名掉出Top 5,对 Meta 来说应该是一个危险信号,貌似也是我们见到的第一次。
国内平台方面,安卓端上依然有大量平台入榜。vivo 的实力排名大幅上涨,前进 5 位来到 Top 11。BIGO Ads 实力排名前进 3 位进入 Top 15,体量排名提升 1 位位居第 17 名。此外 OPPO 的实力排名也小幅增长 1 位,位居 Top 16。
TikTok for Business 和小米的实力排名都有一定下滑,掉出 Top 10。TikTok 目前排名第 12 位,下滑 3 位;小米则排名第 14 位,下滑 4 位。
值得注意的是,以引入 AI 技术强化营销效果的 Gamelight 在此次报告中首次入榜,并且一上来就取得了实力排名第 9 的好成绩。同样首次入榜的平台还包括 ADACTION 以及 Unity 旗下的 Aura。
分品类和地区来看,安卓的优势渠道格局和 iOS 存在比较大区别。
同样以休闲游戏为例,北美安卓媒体渠道实力排名 Top 4 中出现了主攻利用奖励系统提升用户留存的 Influence Mobile。日韩市场实力排名 Top 4 中出现了日本本土媒体平台 Skyflag 和 新进入总榜的 Gamelight。
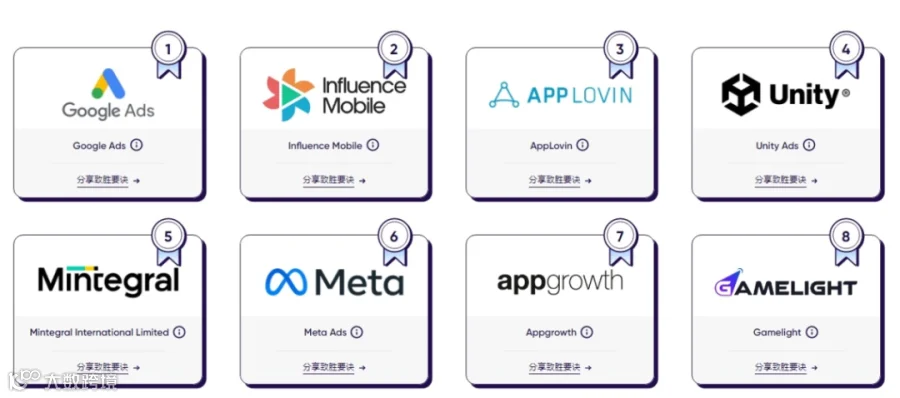
在备受东南亚玩家喜爱的博弈类游戏方面,TikTok 继 16 版报告后再次出现在博弈类东南亚实力榜Top 4,但排名相比上一次数据下滑 2 位。而在 Top 8 中则首次出现了 OPPO 的身影。

* 更多细分市场和品类榜单,请扫描二维码,或点击文末“阅读原文”查看。

再营销(安卓)
随着移动游戏市场买量成本在数据收集政策变更后不断上升,延长游戏 LT、强化玩家互动和付费转化就非常重要。再营销也因此越来越受到游戏厂商的重视。

Google Ads 的实力排名提升 1 位,取代 Meta 成为 Top 1,同时登顶实力和体量排行榜。此外 Remerge 实力排名提升 3 位进入Top 3,adikteev 排名也提升 3 位进入 Top 4。上一版报告中实力和体量排名均为第 4 的 Liftoff Accelerate(此前以 Liftoff 名义上榜)则双双出榜。新入榜平台 RevX 位居实力排名第 5,体量排名第 7。
关注趋势
2. Mintegral 在最新一版报告里表现尤为亮眼,安卓端更是双排名进入 Top 5。而对于体量最大且持续坚挺的休闲游戏市场,目前 TikTok 已经在部分地区成为该类游戏的头部媒体平台,但距离 Top 1 还有一定差距。
3. 在广告格局已然定形的当下,在 AI 技术的加持下,依然有新平台跑出,也有平台利用新的角度(例如激励系统)来找到自己的市场位置。

 2024 年全年 AI 应用下载量达到 33 亿次,
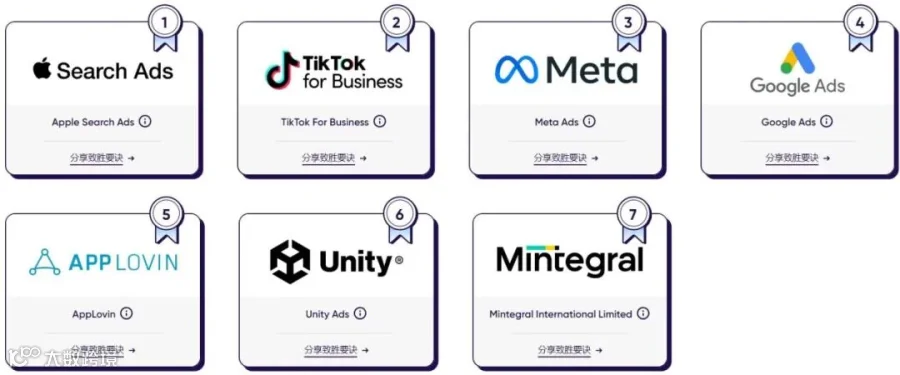 TikTok 已经进入北美效率、工具类媒体
渠道实力排行榜 Top 2 | 数据来源:AppsFlyer
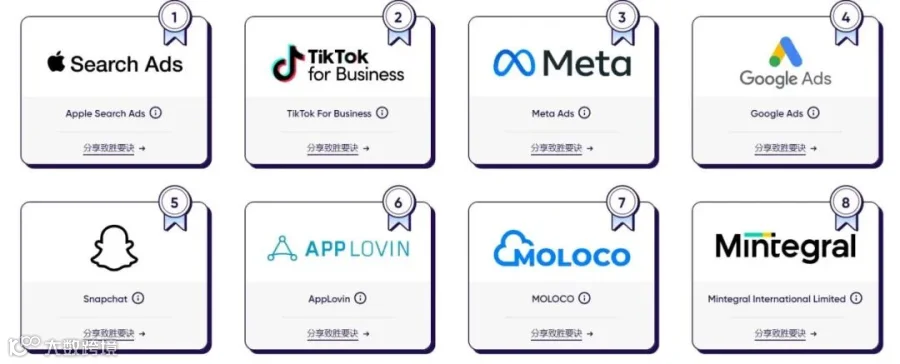 TikTok 在北美生活、文化类媒体渠道体量
排行榜也进入 Top 2 | 数据来源:AppsFlyer
安卓端:小米首次双排名杀入Top5!

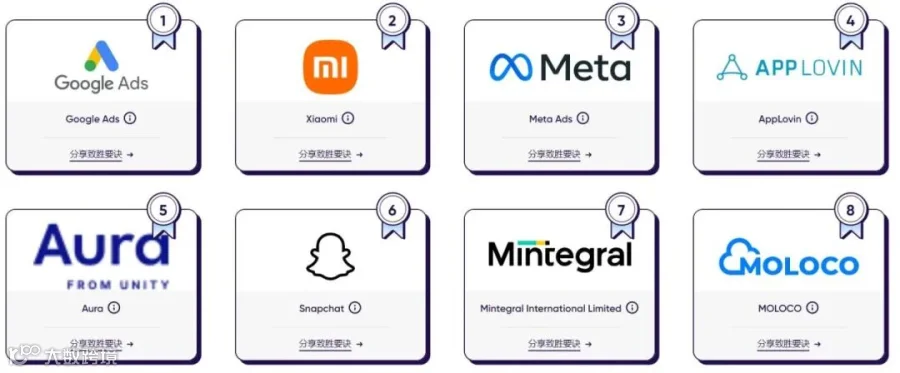 小米在北美生活、文化类品类的实力排名
已经进入 Top 2 | 数据来源:AppsFlyer
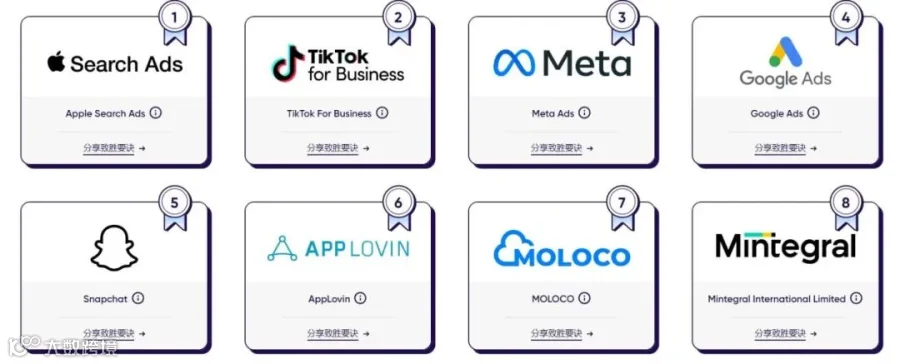 TikTok 在东南亚市场安卓端工具 App 实力
排名已经进入 Top 2 |数据来源:AppsFlyer

关注趋势
2. 在非游增长最快的工具类和娱乐类赛道,TikTok 已经在不少头部市场跻身头部位置。再营销方面也继续保持着之前的头部优势地位。在非游品类,应该是表现最好的出海广告平台。

推荐阅读
腾讯出海,该学张一鸣了
这年头,竟然有清理工具登顶美榜还千万月流水?
登顶美国手游榜,猪猪之后,猫咪又成另一吸量密码?
工具厂商转行做短剧,闯入品类8强、实现9000万美元ARR
中断「三角洲行动」霸榜,一款“卷饼游戏”激活了美食模拟经营赛道
商务合作
Cassie | 微信:18506490569
Ares | 微信:18606066421
Lina | 微信:13381020131
David | 微信:13809501924
Ania | 微信:13720814733
Echo | 微信:13003974360
Shadow | 微信:18650708568
Demerly | 微信:18150844790
Lia | 微信:baijing018
白鲸出海魏方丹 | 微信:bjbandari02
(添加请备注姓名、公司及职位)

长按识别二维码,备注“白鲸”申请加入白鲸社群,获取更多资讯、活动、资源