


点击上方蓝字关注我们

在离婚案件中,财产分割往往是争议焦点,而股权(股份)已经成为现代家庭重要的财产形式,因其涉及《民法典》婚姻家庭编与《公司法》的交叉适用,处理规则也比普通财产复杂得多。尤其是有限责任公司与股份有限公司的公司性质不同,股权与股份的分割逻辑和操作路径也存在显著差异。
01
股权 vs 股份的分割逻辑


有限责任公司股权
有限责任公司具有很强的“人合性”——股东之间的信任与合作是公司存续的基础。因此,受“人合性”约束,离婚时分割登记在一方名下的有限公司股权,不能直接视为普通财产分割,而需经公司内部程序,优先尊重公司其他股东的意愿。分割核心规则:《民法典婚姻家庭编解释(一)》第73条,具体分为三种情形:
1. 配偶可成为股东:协商一致+其他股东同意
若夫妻双方协商将股权部分或全部转让给非股东配偶,需满足“其他股东过半数同意+明确放弃优先购买权”,此时配偶可直接成为公司股东。例如:丈夫持有某公司60%股权(夫妻共同财产),离婚时双方约定转让30%给妻子,若其他股东过半数同意且放弃优先购买权,妻子即可登记为股东。
2. 分割股权取得转让款:协商一致+其他股东不同意但愿购买
若双方协商一致转让股权,但其他股东过半数不同意转让,却愿意以同等条件购买该股权,双方可对转让所得价款进行分割。这种情况下,配偶无法获得股东身份,但可获得对应财产利益。
3.视为同意转让:协商一致+其他股东不同意也不购买
若其他股东过半数不同意转让,且不愿以同等条件购买,则视为同意转让,配偶仍可成为股东。

股份有限公司股份
股份有限公司(尤其是上市公司)以“资合性”为核心,股东之间的信任依赖较弱,股份转让更自由。因此,离婚时股份的分割规则相对简单,主要体现在以下两方面:
1.股份可直接分割,无需其他股东同意
股份公司股份(尤其是上市公司股票)具有高度流动性,转让无需经过其他股东同意,夫妻双方可直接协商分割股份数量或对应的市场价值。例如:丈夫持有某上市公司100万股股票(婚后取得),离婚时可直接约定双方各分得50万股,或由持股方按市价补偿另一方。
2.分割范围限于“已确定利益”
与有限公司股权类似,股份公司股份的分割范围,仅限于离婚时已实际取得或明确可取得的财产利益(如已分红、已解禁的股票),离婚后产生的收益(如后续分红、股价上涨)一般不再分割。
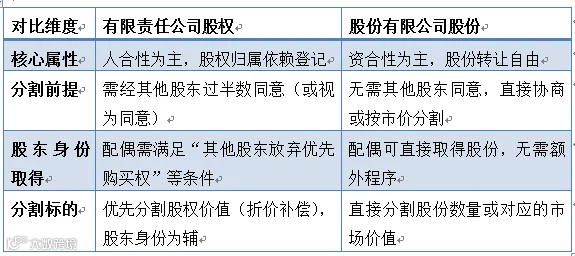
股权&股份核心差异对比表
02
实务难点:从“土豆网案例”看
股权分割的风险防范


股权分割若处理不当,可能对公司经营造成致命影响。典型案例如“土豆网IPO前夕股权纠纷”:创始人王微与前妻离婚时,因股权分割未妥善处理,前妻提起诉讼要求分割股权,导致土豆网上市进程受阻,最终被优酷收购。这一案例揭示了两大风险点:
有限公司股权分割可能破坏公司人合性
若股东离婚后,非股东配偶通过分割成为新股东,可能因与其他股东缺乏信任导致公司决策僵局。因此,公司章程预先约定股权分割规则至关重要,例如明确“离婚时股权不得分割给非股东配偶,仅可由原股东折价补偿”。
股份公司股份分割需注意“限售期”等特殊情形
03
离婚分割股权(股份)
是否需要缴税?


离婚时分割股权(股份)是否涉及税收,是当事人普遍关心的问题,依据现有政策,应关注以下几点:
离婚分割环节:暂免个人所得税
实务中,离婚分割股权尚无缴纳个人所得税的法律依据。根据《国税局关于明确个人所得税若干政策执行问题的通知》(国税发[2009]121号 ),通过离婚析产方式分割房屋属于“家庭内部财产分割”,不视为应税转让行为,无需缴纳个人所得税。延伸理解,比照房产分割,当股权分割为家庭内部财产分割时,也可依据121号文的规定无需缴纳个人所得税。例如:丈夫将持有的有限公司30%股权过户给妻子(离婚分割),无需缴纳股权转让个税。
后续转让环节:需依法缴纳个税
若离婚后,配偶将分得的股权(股份)再次转让给第三方,则需按“财产转让所得”缴纳个人所得税,税率为20%,计税基础为“转让收入-股权原值-合理费用”。例如:妻子离婚时分得某公司股权,3年后以100万元转让(原值50万元),需缴纳个税(100-50)×20%=10万元。
特别提示:股权价值评估可能影响后续税负
04
离婚股权分割的“三步骤”


离婚股权/股份分割相比一般财产分割复杂,主要按如下三步骤进行。
第一步:明确股权性质——区分“个人财产”与“共同财产”
婚前取得的股权,本身为个人财产,但婚后产生的分红、增值部分属于共同财产;
婚后以共同财产出资取得的股权,全部为共同财产,需依法分割。
第二步:根据公司类型选择分割路径
有限公司:优先协商折价补偿(避免股东结构变动),若需取得股东身份,务必书面通知其他股东并取得放弃优先购买权的声明;
股份公司:直接按市价分割股份或补偿款,注意限售股、代持等特殊情形的处理。
第三步:通过协议明确细节,降低后续风险
(附件:如需《离婚财产分割协议》可关注并私信主理人获取)


关于我们
聚焦法商融合领域,深度解读资本市场政策法规、财富管理实践与企业合规创新。
分享行业最新法律资讯和实践案例,助力资本市场、高净值人士实现家企风险隔离、财富传承与资产合规。团队成员包括国内法律和金融领域的顶尖人才,具备法律、金融和商业综合服务能力。我们提供覆盖全链条的一站式服务,专注上市公司股东高管财富管理及家事纠纷解决。包括家企风险隔离、家族信托、遗产规划、婚姻与继承家事、股东争议解决、企业顶层架构设计、跨境投融资项目落地以及上市公司高管犯罪预防等法律和商事咨询服务。
【版权声明】
本平台原创内容,未经授权不得转载,如需转载授权或业务合作,请联系:
法商观潮主理人:Angela 老师


【互动提示】
1.若本文对您有启发,欢迎点击“在看”或转发至股东群/高管圈。
2.您最想了解的法商议题?评论区留言,或联系平台主理人,下期可能为您深度解局。

看过就

点赞分享
哦~