


点击上方蓝字关注我们
最近一张国企债券年报的截图,在税务圈和财务圈转疯了——浙能集团2025年公司债券年报补税披露。

见上图红框所示,公司补税+滞纳金合计10.76亿元,这是半年内,第三家省属国企因为集团内部股权无偿划转,栽在了同一个税务合规坑里。前有山东黄金7亿、柳工集团8.33亿,这次浙能集团直接把补税金额抬到了10亿级,想必很多财务朋友看完都后背发凉。明明是政策要求的战略重组,怎么就补出了天文数字?这个坑到底是什么?本文为你深度拆解,不管你是国企财务、民企老板还是拟上市企业的董监高,只要涉及集团内部股权划转,都值得读完本文。
一、浙能补税案的背景
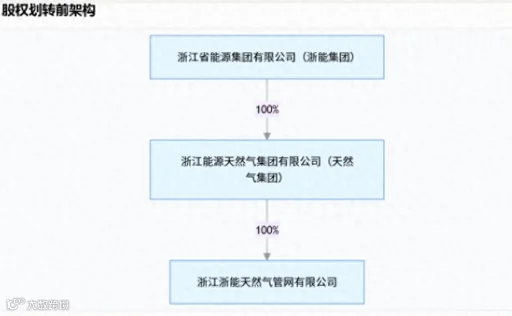
浙能这次的划转,完全是配合国家战略推进。国家要搭建天然气管网「“全国一张网”,要求地方把区域管网资产整合到国家管网平台,操作路径本来设计得非常顺畅:
1. 第一步集团内部腾挪
浙能旗下全资子公司天然气集团,把手里持有的浙能天然气管网100%股权,无偿划转给母公司浙能集团
2. 第二步完成移交
浙能集团再把这笔股权转到国家管网旗下的控股公司
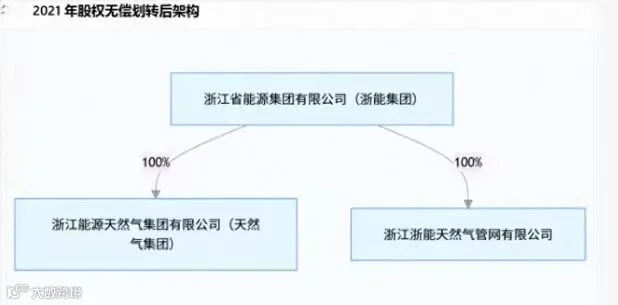
整个过程2021年启动,2022年就做完了工商变更,谁想到四年后,税务上的后遗症彻底暴露:因为不符合特殊性税务处理的条件,要按一般视同销售规则补税6.47亿,滞纳金4.29亿,合计10.76亿,直接调减了集团未分配利润。
二、8个条件7个都满足,偏偏栽在最不起眼的一条
先科普一下什么是特殊性税务处理,简单说就是国家给集团内部重组开的免税绿色通道——如果只是集团内部无偿划转资产股权,没有实际对外变现拿收益,可以暂不缴纳企业所得税,大大减轻重组的现金流压力。但这个绿色通道有8个硬性门槛,必须全部满足才能进,以下对照浙能案做了清晰对照表:
序号 |
特殊性税务处理硬性要求 |
浙能是否满足 |
1 |
划转双方为100%直接控制的母子公司 |
✅满足 |
2 |
划转具有合理商业目的,不是以避税为主要目的 |
✅满足(配合国家体制改革) |
3 |
划转双方均为中国居民企业 |
✅满足 |
4 |
划转完成后12个月内不改变原有股权架构 |
✅满足 |
5 |
划转完成后12个月内不改变标的企业的实质经营 |
✅满足 |
6 |
按标的股权账面净值划转,不溢价不折价 |
✅满足 |
7 |
划转双方会计处理均不确认划转损益 |
✅满足 |
8 |
划出方的子公司必须按规定冲减实收资本/资本公积 |
❌不满足 |
上表显示浙能所有大方向条件全符合,偏偏栽在最后这个不起眼的细节上。那为什么这个要求满足不了?
根据财税109号文、国家税务总局2015年40号公告的明确规则:子公司无偿向母公司划转股权,没有拿到任何对价的情况下,必须从自己的实收资本(也就是公司的“注册本金”)或者资本公积里冲减转出股权的价值,不能用未分配利润等其他科目凑数。
浙能的核心问题刚好卡在这:子公司天然气集团当时的实收资本一共才23.76亿元,要转出的股权账面价值就有27.8亿元,加上资本公积也不够冲减。财务按照会计准则的常规操作,用历年积累的未分配利润补上了差额——会计处理完全合法,但税务政策只认“必须冲减实收资本/资本公积”这个规则,直接取消了特殊性税务处理资格,最终只能按视同销售全额补税,还要加收滞纳金。
下表对半年来发生的同类大额补税案进行了整理
企业名称 |
补税+滞纳金总额 |
披露时间 |
主要原因 |
山东黄金 |
约7亿元 |
2025年底 |
特殊性税务处理条件不满足 |
柳工集团 |
8.33亿元 |
2026年初 |
重组税务处理不合规 |
浙能集团 |
10.76亿元 |
2026年4月 |
划出方会计科目冲减不合规 |
三、除了国企,民企、上市公司、拟IPO企业都可能中招
企业类型 |
常见业务场景 |
潜在风险点 |
国企/央企 |
战略重组、混改、资产剥离 |
重业务推进,轻税务合规,细节执行不到位 |
上市公司 |
上市后资产重组、业务板块剥离调整 |
大额补税直接影响净利润,影响股价,打击市场信心 |
民营企业 |
集团架构优化、家族内部股权传承 |
不了解政策细节,踩坑后才发现要补大额税款,冲击现金流 |
拟IPO企业 |
上市前股权清理、关联方资产整合 |
历史遗留合规问题阻碍IPO审核进度,直接影响上市进程 |
已发生的补税案显示,比补税更可怕的是滞纳金成本。按照税收征管法规定,滞纳金按日万分之五征收,年化成本高达18.25%,比绝大多数市场贷款利率都高。浙能这笔补税从2021年到2026年,四年滞纳金就接近补税本金的三分之二,相当于每天一睁眼就几十万的成本出去,这个压力真不是随便哪个企业能扛住的。
四、想要避坑,记住这3个实操建议
不要凭着会计处理惯性做事,会计允许的操作不一定符合税务要求。如果遇到实收资本不够冲减的情况,提前调整方案,该减资就减资,不要心存侥幸。
特殊性税务处理的每个条件都是硬性要求,尤其是40号公告对会计科目的要求,不要想当然打折扣,拿不准的提前找专业人士确认,不要等出事了再补救。
如果企业几年前做过无偿划转,最好找专业人士复盘一遍,有没有类似的合规问题,提前整改的成本,比被查到后补税加滞纳金要低得多。
最后想说,这三起接连发生的大额补税案,令所有的企业警醒:企业合规,最贵的成本貌似补税,实质是税务风险。别人踩过的坑,就是后来者最好的警示牌,提前排雷,才能走得更稳。
本文仅做合规知识分享,不构成具体税务建议,每家企业情况不同,具体问题请咨询专业人士。
关于我们
聚焦法商融合领域,深度解读资本市场政策法规、财富管理实践与企业合规创新。
分享行业最新法律资讯和实践案例,助力资本市场、高净值人士实现家企风险隔离、财富传承与资产合规。团队成员包括国内法律和金融领域的顶尖人才,具备法律、金融和商业综合服务能力。我们提供覆盖全链条的一站式服务,专注上市公司股东高管财富管理及家事纠纷解决。包括家企风险隔离、家族信托、遗产规划、婚姻与继承家事、股东争议解决、企业顶层架构设计、跨境投融资项目落地以及上市公司高管犯罪预防等法律和商事咨询服务。
【版权声明】
本平台原创内容,未经授权不得转载,如需转载授权或业务合作,请联系:
法商观潮主理人:Angela 老师




【互动提示】
1.若本文对您有启发,欢迎点击“在看”或转发至股东群/高管圈。
2.您最想了解的法商议题?评论区留言,或联系平台主理人,下期可能为您深度解局。

看过就

点赞分享
哦~