引言:当“宁波铜王”们按下“传承键”,0元与1元的税务天堑
2025年11月27日,“宁波铜王”实际控制人楼国强、陆小咪夫妇与其子楼城和女楼静静签署协议,将持有的金田投资部分股权无偿赠与给子女,对应上市公司市值约34.4亿元;同年12月29日,东莞首富东阳光集团郭梅兰却以1元价格将核心控股公司股权转给儿子张寓帅,间接持有东阳光38.70%股权,对应市值约260亿元;11月11日,九州药业实控人花轩德选择按原始出资成本定价,将股权传承给两个女儿,转让对价合计超6000万元,对应市值约24.76亿元。
同样是家族财富交接,为何上市公司老板们的股权转让对价从0元、1元到数千万元不等?表面看就是个“股权定价”,但如果二代持有股权后再次转让,则二者定价结果会让家族纳税差额巨大——1元转让未必“便宜”,0元赠予反而可能“更划算”。本文用3个真实案例为你拆解直系亲属股权转让的定价逻辑。
要理解定价差异,首先得看懂国家税务总局2014年第67号公告(下称“67号公告”)第13、15这两条规则。
继承或将股权转让给其能提供具有法律效力身份关系证明的配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹以及对转让人承担直接抚养或者赡养义务的抚养人或者赡养人,股权转让收入明显偏低的,视为有正当理由,税务机关不予核定股权转让收入。
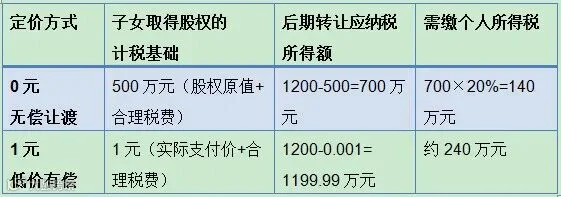
解读:法定直系亲属间转让股权,哪怕股权公允价值达1亿元,仅定价1元或0元,税务机关也认可其定价合理性。但定价方式会直接影响下一代持有股权的计税基础。
通过无偿让渡方式取得股权,具备本办法第十三条第二项所列情形的,按取得股权发生的合理税费与原持有人的股权原值之和确认股权原值;通过有偿方式取得股权的,按实际支付价款与取得股权发生的合理税费之和确认股权原值。
(初始投资500万元,未来以1200万元转让,不考虑其他税费)
案例1:金田股份(601609.SH)——0元转让,非上市股权传承的税务最优解
操作详情:2025年11月27日,楼国强、陆小咪夫妇将持有的金田投资合计70.7456%股权无偿赠与儿子楼城,8.2018%股权无偿赠与女儿楼静静。截至12月1日,对应上市公司市值约34.4亿元。
核心逻辑:适用67号公告“无偿让渡”条款,子女取得股权的计税基础=原成本+税费,未来转让时可扣除原始成本,避免重复征税。
隐藏考量:非上市公司股权传承,税务筹划优先;家族无短期资金需求,0元转让可简化流程。
案例2:东阳光(600673.SH)——1元转让,监管与税务的平衡术
操作详情:2025年12月29日,郭梅兰以1元价格将乳源寓能电子71.75%股权、乳源新京科技74.63%股权转让给儿子张寓帅,交易完成后张寓帅间接持有东阳光38.70%股权,对应市值约260亿元。
争议焦点:为何不选0元?作为上市公司间接控股股东,此次转让属于关联交易,需信披。1元定价虽象征性收费,却可规避“无偿转让被质疑利益输送”的监管风险。
潜在税务风险:1元转让属于“有偿方式取得”,张寓帅持有股权的计税基础仅为1元。若未来股权增值至300亿元,再次转让需缴纳个税约60亿元,税务成本呈指数级增长。
案例3:九州药业(603456.SH)——原始成本定价,攻守兼备的传承方案
操作详情:2025年11月11日,花轩德将持有的中贝集团42.50%股权、台州歌德10%股权按原始出资成本转让给女儿花莉蓉、花晓慧,花莉蓉支付4133.3万元,花晓慧支付2048.2万元,对应市值约24.76亿元。
①税务层面,子女计税基础为原始成本,避免税基损失;
非上市公司:可自由选择0元或原始成本,最大化税务优势;
上市公司:需遵守《证券法》信披要求,低价转让可能被问询“是否损害中小股东利益”,还要区分流通股与限售股转让。
有资金需求:按“原始成本+合理溢价”转让,保留税基+资金回流;
需快速控股:1元转让简化付款流程,快速完成工商变更。
部分省份对“无偿转让”要求更多证明(如亲属关系公证、估值报告),如选1元转让,却埋下后期税基损失隐患。
两大风险预警:别让“低价转让”变成家族财富的“隐形杀手”
1元转让导致计税基础重置为1元,如未来股权增值10倍,个税将多缴上千万元。
如家族0元转让,股权分配比例和控制权考虑不周,可能引发家族内斗,影响内部和谐。
非上市公司:优先0元或原始成本转让,签《无偿转让协议》或《按原值转让协议》,附亲属关系证明;
上市公司及关联方:尽量不在上市公司层面进行股权转让,除非发生股份继承;如无法避开,则优先选择原始成本转让,若选0元或1元,公告中需明确合理商业目的或家族传承计划,附估值报告、亲属关系证明,并事先与税务机关沟通。
签订合法适用的《股权转让协议》,明确价格、原因、计税基础延续条款;
转让价格显著低于公允价值时,提前与主管税务机关沟通,提交备案表及证明材料,避免后期被核定征税。
从金田股份的无偿赠与,到九州药业的原始成本定价,真正有智慧的家族传承,是股权原值的无缝接力。0元转让可为家族锁定长期财富保值基础。1元转让貌似无偿,实际差之千里,错一步可能为下一代埋下巨额税单。
对于上市公司家族而言,股权传承不是简单的“股权交接”,而是“把合理的计税基础交给下一代”。唯有综合考虑税务合规、监管要求和家族需求的传承,才能实现财富的保值增值和家族的基业长青。
聚焦法商融合领域,深度解读资本市场政策法规、财富管理实践与企业合规创新。
分享行业最新法律资讯和实践案例,助力资本市场、高净值人士实现家企风险隔离、财富传承与资产合规。团队成员包括国内法律和金融领域的顶尖人才,具备法律、金融和商业综合服务能力。我们提供覆盖全链条的一站式服务,专注上市公司股东高管财富管理及家事纠纷解决。包括家企风险隔离、家族信托、遗产规划、婚姻与继承家事、股东争议解决、企业顶层架构设计、跨境投融资项目落地以及上市公司高管犯罪预防等法律和商事咨询服务。
本平台原创内容,未经授权不得转载,如需转载授权或业务合作,请联系:
法商观潮主理人:Angela 老师
1.若本文对您有启发,欢迎点击“在看”或转发至股东群/高管圈。
2.您最想了解的法商议题?评论区留言,或联系平台主理人,下期可能为您深度解局。