


2023年西班牙电子商务研究已由 IAB Spain 与 Elogia 联合发布。本报告旨在揭示西班牙电商现状、年度发展及趋势,以下梳理关键数据。
此外,将于7月6日周四下午1点举办网络研讨会,深入解读该报告及Tandem Up编制的《西班牙市场研究》,诚邀参加。
西班牙在线消费者的规模与画像
今年样本范围扩大至16-74岁人群(原为16-70岁),反映了互联网在年长群体中的渗透加深。
在3570万目标人群中,94%为网民,77%进行在线购物;上一版报告中网购比例为78%,但当时样本规模较小。
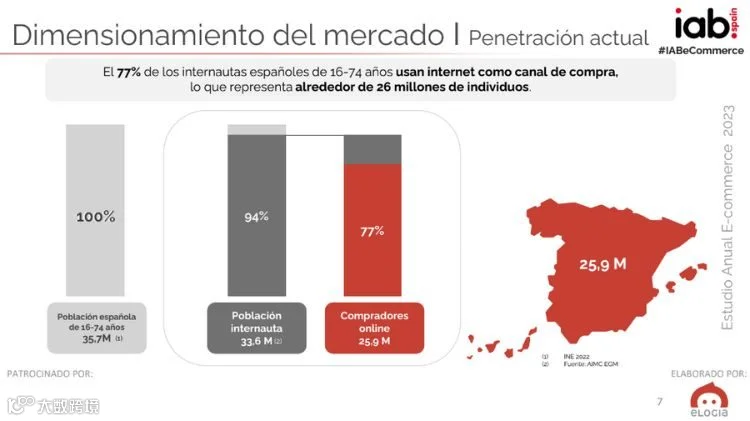
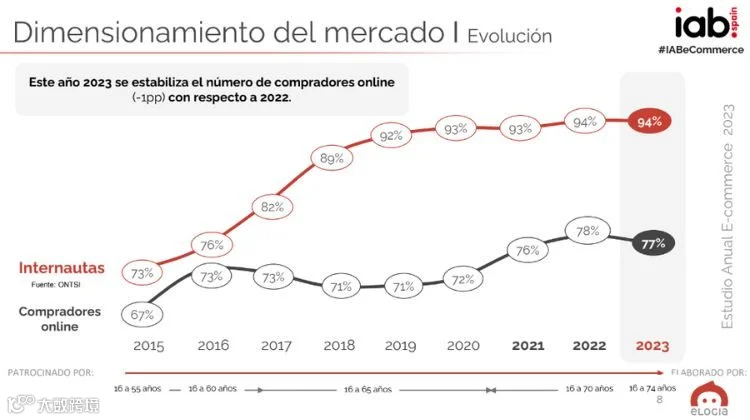
今年电商渗透率下降1个百分点,系自2018年以来首次下滑;此前因疫情推动,渗透率一直呈上升趋势。
最活跃群体:25-34岁女性及年轻人
女性网购渗透率持续高于男性,且差距扩大:女性从79%升至80%,男性从77%降至75%,5个百分点的差值为近四年最大。
按年龄段看,16-24岁年轻群体渗透率显著下降5个百分点至80%;25-34岁群体以81%的比例位居首位(较2022年减少2个百分点)。
混合购买仍是主流
63%的消费者倾向于线上线下结合的混合购物模式,预计未来该比例将升至80%。
仅线下购物者占比下降2个百分点至20%;仅线上购物者增加1个百分点至17%。展望未来,单一渠道吸引力将减弱。

男女购买渠道偏好基本一致,差异主要体现在年龄层。混合购买在所有年龄段中最受欢迎,其中35-44岁人群选择率最高(68%),25-34岁最低(60%)。未来趋势方面,45-74岁人群预期使用频率最高(84%)。
主要线下购物者占33%(60-74岁人群达13%);主要线上购物者占34%(25-34岁人群保持24%高占比)。
购买频率和平均支出增加
西班牙线上消费者月均网购3.4次,较2022年的2.8次显著增长,回归2020年水平。
29%受访者每周至少网购一次,25%每两周一次,46%每月一次或更少。
平均客单价增至82欧元,较2022年增加13欧元(+18.8%),创过去四年第二高。
73%的消费者单笔订单花费在25-100欧元之间;低于25欧元的占12%;101-150欧元占9%;151-500欧元占4%;501欧元以上占2%。
等待大促(如黑五)再购买的消费者比例上升1个百分点至59%。
便利性、商品丰富度及促销仍是核心驱动力
便利性仍居首位(96%,略低于去年的97%),指随时在线下单的便捷体验。
产品选择丰富(92%)和优惠促销紧随其后,两者比例均较去年下降2个百分点。

防疫因素不再是网购动因
便利性是选择网购而非实体店的首要原因(25%),但重要性较去年(44%)显著下降。
价格优势位列第二(14%),但较2022年(22%)有所减弱;无需出行及送货上门排第三(11%,持平)。
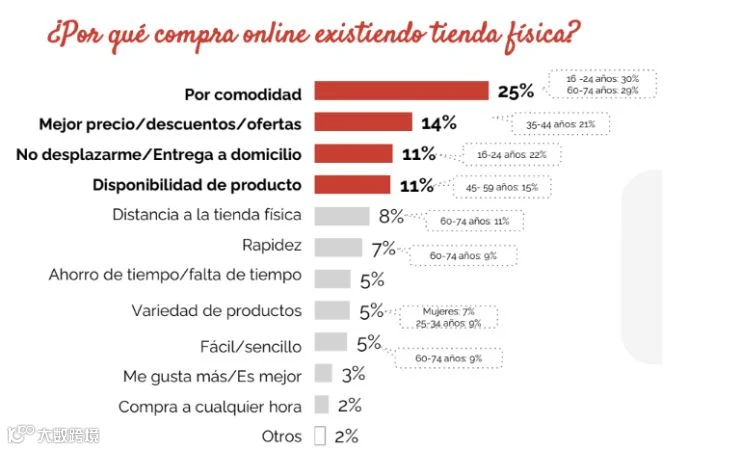
新冠疫情相关动机已完全消失。消费习惯正常化导致旧有优先理由消退,但这并未削弱电商,而是促使其进入稳定发展新周期。
App购物趋于稳定
65%的消费者通过智能手机购物。其中,仅用网站者占7%(-4pp),仅用App者占24%(-1pp),双渠道使用者占69%(+5pp)。
App购物在经历2022年大幅增长后已趋稳(当年从12%升至25%)。
App用户选择移动端的首要原因是便利性(24%),其次是易用性(15%)、速度(9%)及独家优惠(8%)。
时尚成为购买量最大的品类
2023年品类排名变化显著。时尚延续升势跃居榜首,77%买家购买过此类商品。旅行住宿(63%)从第五升至第二,涨幅最大。
第三名为娱乐文化(62%,原第一);第四为食品(58%);第五为家居(54%)。技术通信下滑三位至第六(54%)。

分年龄段看:16-24岁偏爱时尚(85%)、娱乐文化(68%)、食品(64%)及技术通信(63%);25-34岁在技术与通信、博彩、美容、在线教育等品类表现突出;35-44岁是儿童产品及DIY主力;45-59岁仅在DIY品类突出;60-74岁集中在食品、家居、美容、药房及宠物用品。
住宿酒店转化率上升,外卖食品下降
整体转化率相对稳定。外卖餐饮下降2pp;门票及药房上升2pp;优惠券及住宿酒店增加3pp。
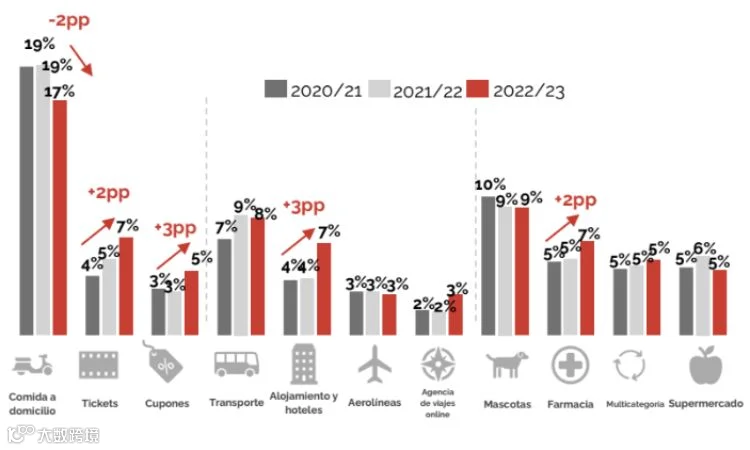
注:最新数据基于Netrica合作,通过分析消费者面板实时行为获取,非问卷调查结果。