


❶ 公司信息
定位:国内城市智慧停车综合服务商,一体化静态交通运营龙头
核心优势
1. 赛道刚需:城镇化配套基建,政策推动智慧停车改造,存量市场空间充足
2. 模式成熟:停车运营+设备销售+平台运维多元收入,项目回款稳定
3. 区域壁垒:深耕多地政府合作,绑定市政资源,新拓展项目持续落地
4. 轻资产运营,后期运维利润率稳步抬升
短板
1. 项目周期长,垫资规模大,现金流占用严重
2. 高度依赖地方财政,财政收紧会拖慢回款与新项目落地
3. 行业竞争加剧,中标服务费逐年下行,毛利率承压
4. 无大额基石机构长期锁仓,机构配置意愿一般
❷ 发行日期
打新:06.18-06.24
定价:06.25
中签:06.26
暗盘:06.26 16:15-18:30
上市:06.29
❸ 发行信息
发行价:2.85-3.42港元,中位3.14港元
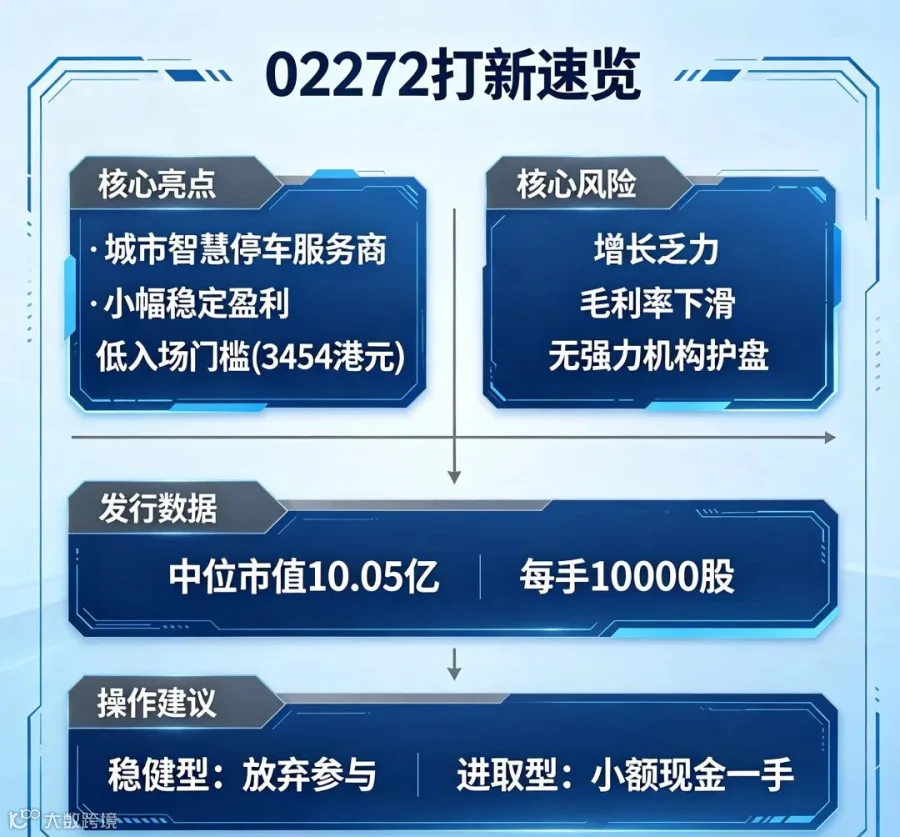
每手10000股,入场费约3454港元(低门槛)
总发行量3.2亿股,公开发售10%
中位总市值约10.05亿港元
机制:常规IPO,支持回拨,15%绿鞋
特点:小盘民生股、入场成本低、公开发售筹码可扩容
❹ 基石与保荐人
基石:少量小额产业基石,锁仓6个月,资金体量小支撑有限
保荐/稳价:本地中型券商独家保荐,15%绿鞋
评级:保荐实力普通,基石锁仓力度弱,上市股价波动偏大
❺ 财务(2023-2025 人民币)
2023:营收4.72亿,净利0.65亿,毛利率28.3%
2024:营收5.16亿,净利0.69亿,毛利率27.1%
2025:营收5.43亿,净利0.72亿,毛利率26.5%
核心:小幅稳定盈利,营收增速放缓,毛利率逐年小幅下滑,应收款持续走高
❻ 中签率预测
公开发售筹码充足,回拨后散户货源增多
公用事业冷门赛道,预估超购5-15倍,热度偏低
一手中签率40%-50%,极易中签
特点:货量大、热度平淡、无强力机构托底
❼ 总结
行业:城市停车刚需赛道,长期有市政政策支撑,但行业增长天花板有限。
基本面:小幅稳定盈利,但增长乏力、毛利率下行、应收款压力大。
估值:中位10亿市值,传统公用事业估值合理,无赛道溢价。
基石+保荐:基石体量小、保荐非头部,护盘能力弱,短期波动风险高。
#港股打新 #02272 #科拓股份 #港股新股 #港股打新股 #港股打新群 #港股打新分析 #港股新股认购 #港股IPO #港股