


❶ 公司信息
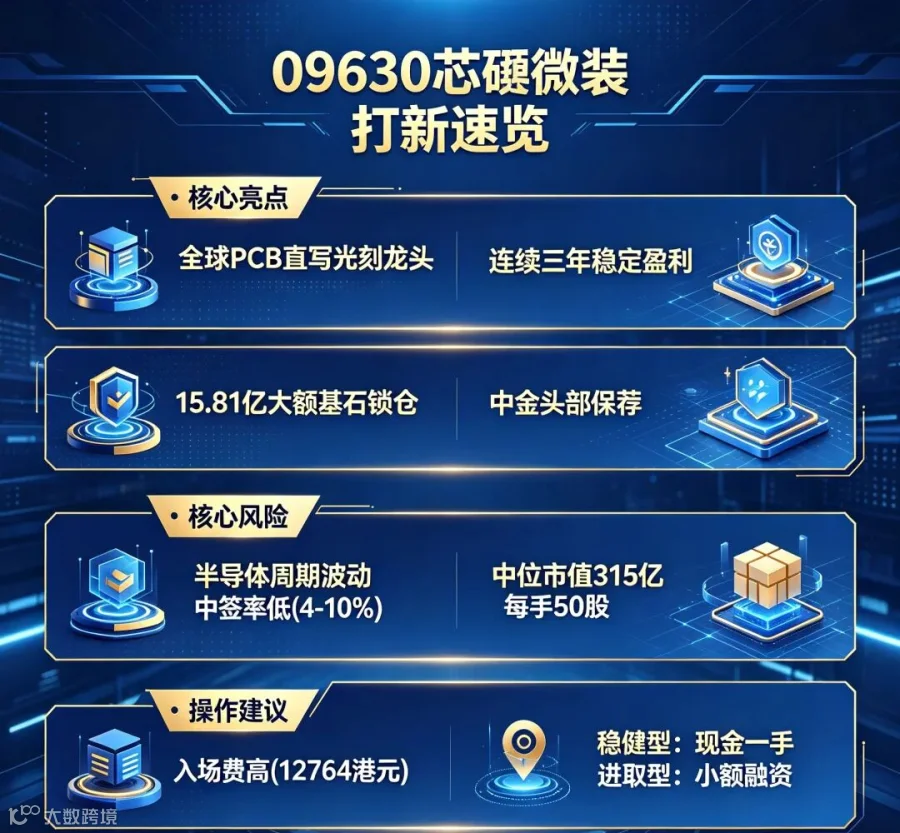
定位:全球PCB直写光刻设备龙头,国产半导体设备核心标的,科创板A+H上市
核心优势
1. 赛道稀缺:PCB直接成像设备全球市占领先,受益算力载板、国产替代政策红利
2. 技术壁垒:自研无掩膜直写光刻设备,打破海外垄断,覆盖PCB/IC载板/先进封装
3. 股东背景:合肥国资、高瓴、产业资本参股,上下游客户深度绑定
4. 产品刚需:高端电路板配套设备,AI服务器、芯片封装持续拉动订单
短板
1. 半导体周期波动,下游资本开支收缩会压制设备出货量
2. 高端光刻仍有技术差距,常年高额研发投入
3. A+H估值折价,港股流通盘小、流动性弱
4. 新股热度高,筹码稀缺,中签成本偏高
❷ 发行日期
打新:06.17—06.23
定价:06.24
中签:06.25
暗盘:06.25 16:15-18:30
上市:06.26
❸ 发行信息
发行价:240.09-252.73港元,中位246.41港元
每手:50股,入场费12763.94港元(中高门槛)
发行量:1283.87万股,公开发售128.39万股,占10%
中位总市值:315亿港元
机制:常规IPO,可回拨,15%绿鞋
特点:硬科技中盘股,公开发售筹码极少,国际配售占90%
❹ 基石与保荐人
基石:多家国资、头部PE、产业机构,总认购15.81亿港元,锁仓6个月
保荐/稳价:中金独家保荐,15%足额绿鞋
评级:头部投行承销,基石阵容雄厚,护盘力度充足,上市稳定性强
❺ 财务(2023-2025 人民币)
2023:营收12.68亿,净利2.15亿,毛利率46.7%,经营现金流正向
2024:营收15.32亿,净利2.79亿,毛利率48.8%,现金流持续改善
2025:营收18.75亿,净利3.62亿,毛利率51.3%
核心:营收、利润、毛利率连续三年稳步增长,稳定盈利无亏损压力
❻ 中签率预测
公开发售128.39万股(2.57万手),份额稀缺
大额基石锁定配售筹码,散户可分配货量少
半导体热门赛道,预估超购35-70倍(热度极高)
一手中签率4%-10%(极低,难中签)
特点:货少、热度高、中签难度大,基石托底下跌空间有限
❼ 总结
行业:半导体设备国产替代长期景气,AI算力带动载板设备需求持续扩容
基本面:细分全球龙头,连续稳定盈利,营收利润高增长,基本面扎实
估值:315亿中位市值,匹配行业增速,赛道估值合理无明显泡沫
基石+保荐:中金头部保荐+大额基石锁仓,护盘充足,破发概率低
那么问题来了,打吗?
#港股打新 #09630芯碁微装 #港股半导体新股
#港股 #港股新股 #芯碁微装