


❶ 公司信息
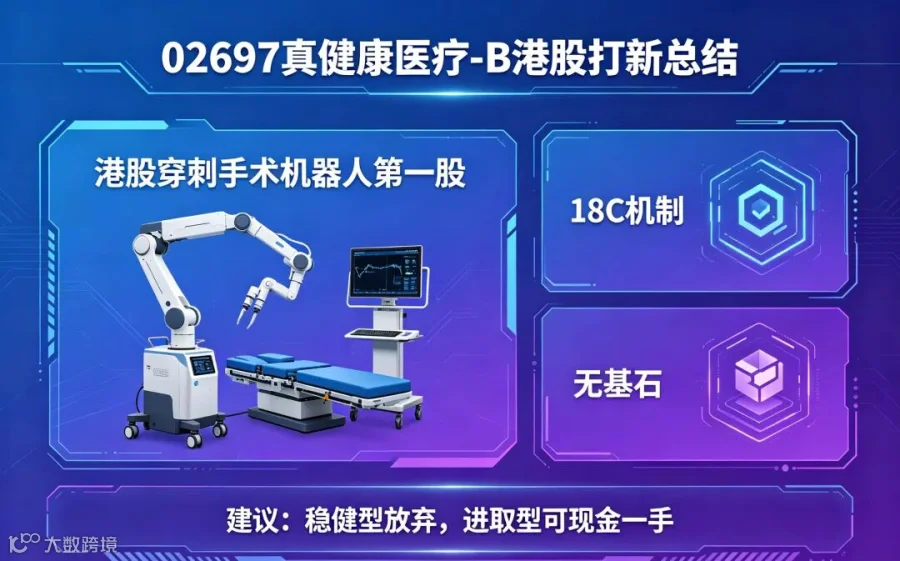
定位:港股穿刺手术机器人第一股,2018年成立,专注微创肿瘤穿刺/消融手术机器人研发商业化
核心优势
赛道稀缺:国内穿刺手术机器人细分独家赛道,核心产品拿三类医疗器械证,覆盖肺、腹部肿瘤穿刺;
产品落地:4款核心机型获批,多医院装机,商业化已启动;
赛道空间:肿瘤微创诊疗渗透率持续提升,手术机器人国产替代空间充足;
头部保荐:中金+星展亚洲联席保荐,医疗器械IPO项目经验充足。
短板
收入体量极小:2024、2025年收入仅百万级别,未形成规模化营收;
持续大额亏损:2023-2025每年净亏9000万+,亏损未见收窄;
管线单薄:仅单一系列穿刺机器人,消融产品尚在推进;
暂无基石投资者,国际配售机构认可度不明;
经营性现金流持续为负,高度依赖募资维持研发。
❷ 发行日期
打新:06月22日—06月25日
定价:06月26日
中签:06月29日
暗盘:06月29日 16:15—18:30
上市:06月30日
❸ 发行信息
发行价:119.3—135.4港元(中位127.4港元)
每手:20股
入场费:2735.3港元(低门槛)
发行量:356.47万股,公开发售35.65万股(10%)
总市值:约4.54亿港元(微型18C医疗股)
机制:18C机制B,初始10%、不设回拨,绿鞋15%
特点:微型盘、低价入场、无回拨、无基石、流通筹码极少
❹ 基石与保荐人
基石:本次招股无基石投资者,无机构6个月锁仓托底;
联席保荐/稳价:中金香港、星展亚洲融资,绿鞋15%;
评级:双头部保荐加分,但无基石是重大硬伤,绿鞋护盘力度有限,股价波动大。
❺ 财务(2023-2025,人民币)
2023:营收0,净亏0.95亿,毛利0,经营现金流-0.81亿
2024:营收0.018亿,净亏0.92亿,毛利0.007亿,经营现金流-0.86亿
2025:营收0.021亿,净亏0.90亿,毛利0.009亿,经营现金流-0.92亿
核心:营收几乎可忽略,连续大额亏损,现金流持续失血,短期无盈利拐点。
❻ 中签率预测
公开发售:35.65万股(1.78万手),无回拨
无基石,国际配售机构参与度低,货全部流向散户
超购:手术机器人题材小众,热度中性,预计超购8—18倍
预测:一手中签率35%—45%(极易中签)
特点:公开发售货量少、无机构锁仓,上市缺少资金托底
❼ 总结
行业:微创手术机器人高成长赛道,肿瘤诊疗刚需,长期逻辑通顺;
基本面:细分赛道独家产品,但营收微乎其微、连年大额亏损、无基石背书,风险极高;
估值:总市值仅4.54亿,暂无匹配营收支撑,题材估值存在泡沫;
基石+保荐:双头部保荐但无基石,绿鞋护盘有限,微型小盘波动剧烈,破发概率偏高。
#港股打新 #港股新股 #真健康医疗 #港股 #港股IPO #02697