


❶ 公司信息
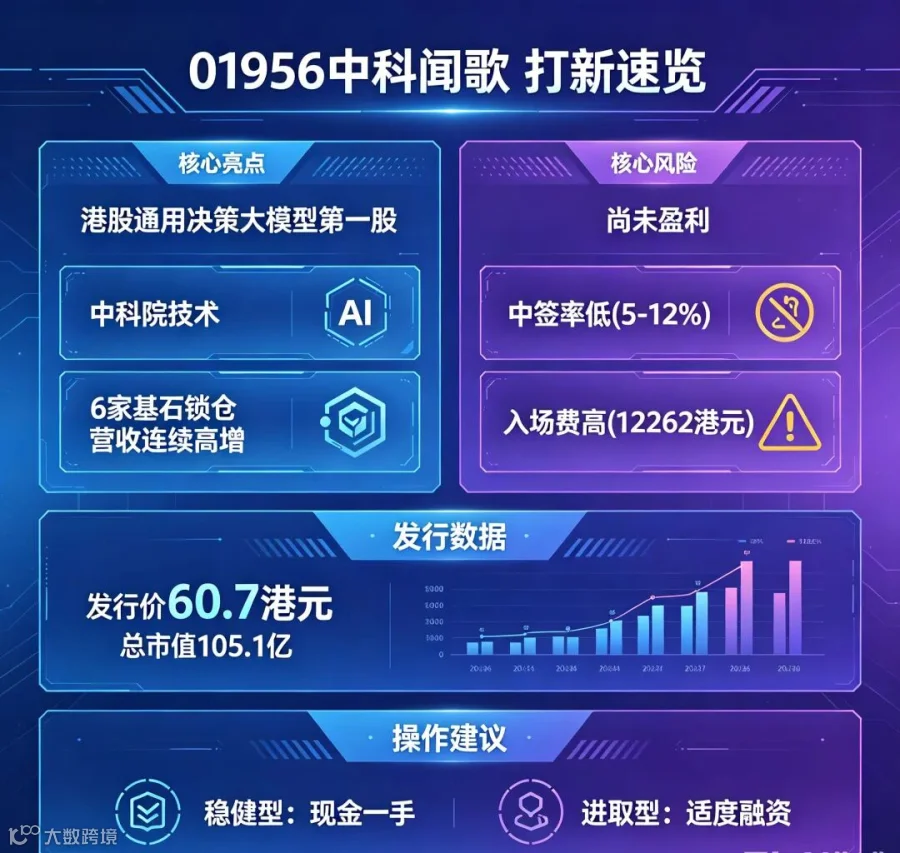
定位:港股通用决策大模型第一股,中科院自动化所团队2017年创立,政企AI决策服务商
核心优势
1. 赛道稀缺:国内企业级决策智能市占10.2%,自主研发雅意大模型+DIOS决策系统,覆盖650+政企客户
2. 技术壁垒:全栈自研认知智能,深耕舆情、金融投研、产业监测多场景,专精特新小巨人
3. 股东硬核:IPO前获国开基金、互联网投资基金等国家级机构多轮融资
4. 增长明确:商企业务高速扩张,连续三年毛利率稳步抬升
短板
1. 尚未实现全年盈利,持续大额研发投入压制利润
2. 项目制交付为主,收入依赖本地化部署,扩张成本偏高
3. 客户结构偏政府端,行业周期、财政预算波动影响订单
❷ 发行日期
打新:06月17日—06月23日
定价:06月17日(固定60.7港元)
中签:06月25日
暗盘:06月25日 16:15—18:30
上市:06月26日(周五)
❸ 发行信息
发行价:60.7港元(固定定价)
每手:200股
入场费:12262.44港元(中高门槛)
发行量:1483.46万股(公开发售74.18万股,占5%)
总市值:105.1亿港元
机制:常规IPO,可回拨,15%绿鞋
特点:中大盘AI科技股,公开发售筹码极少,国际配售占95%
❹ 基石与保荐人
基石:6家知名机构合计认购3100万美元,锁仓6个月,机构认可度高
保荐/稳价:中金(独家头部保荐);绿鞋15%
评级:头部投行承销,基石阵容扎实,上市护盘、流动性支撑强
❺ 财务(2023-2025,人民币)
2023:营收2.50亿,净亏损,毛利1.10亿,毛利率44.0%
2024:营收3.18亿,净亏损,毛利1.60亿,毛利率50.4%
2025:营收4.05亿,净亏损,毛利2.08亿,毛利率51.2%
核心:营收连续高增,毛利率持续改善;亏损源于研发投入,无短期盈利兑现
❻ 中签率预测
公开发售:74.18万股(仅3709手),公开发售份额极低
大量基石锁定,国际配售份额充足,散户货量稀缺
超购:AI大模型热门赛道,预计超购30—60倍(热度高)
预测:一手中签率5%—12%(极低,难中签)
特点:货少、赛道热门、中签难度大,基石托底下跌空间有限
❼ 总结
行业:政企决策AI长期景气,数字经济政策持续催化,国产大模型替代空间广阔。
基本面:中科院技术+头部基石+营收高增,唯一短板是未盈利。
估值:中位105亿港元,营收增速匹配赛道估值,无明显泡沫。
基石+保荐:中金头部保荐+多家机构基石锁仓,护盘充足,破发概率低。
#港股打新 #01956中科闻歌 #港股AI新股 #港股打新分析 #中科闻歌