


❶ 公司信息
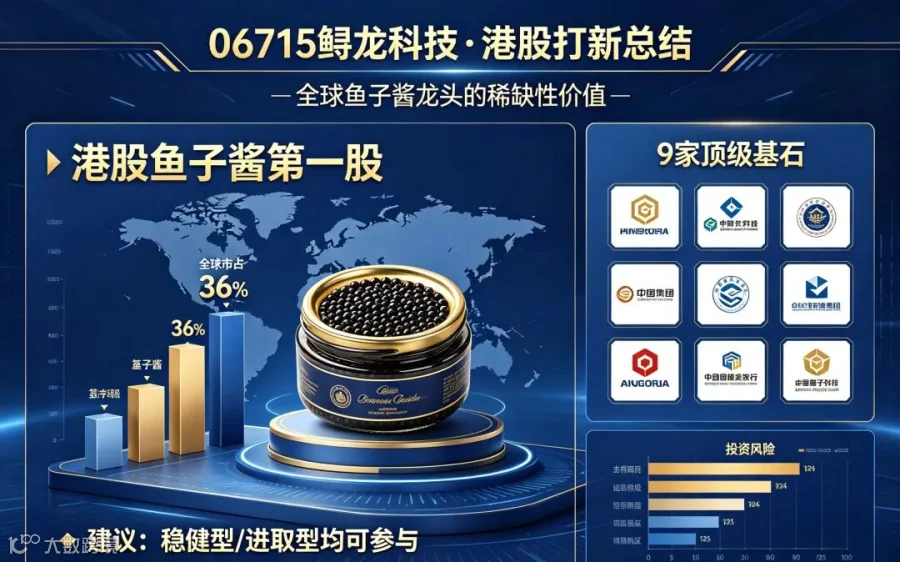
定位:港股鱼子酱第一股,全球鲟鱼子酱龙头,全产业链(育种-养殖-加工-全球销售),自有品牌卡露伽,2003年成立
核心优势
赛道垄断:全球鱼子酱市占36.1%,销量连续11年全球第一,体量是第二名4倍;高端餐饮、海外高端消费刚需
完整产业链:自有养殖基地,自产鲟鱼,把控上游供给,壁垒极高
顶配基石团:贝莱德、景林、泰康人寿、工银理财等9家头部机构,合计认购6.15亿港元,锁仓6个月
持续稳定盈利+分红:2023/2025大额分红,经营性现金流常年为正,无持续亏损
全球渠道:产品销往46国,供应米其林、国际航司头等舱,海内外双增长
短板
品类单一:收入高度依赖鱼子酱,其他水产占比极低
养殖周期长:鲟鱼生长年限久,产能扩张周期慢,短期难以快速放量
高端消费属性:经济下行时高端餐饮需求承压,业绩存在周期波动
原材料、饲料成本波动,挤压利润空间
❷ 发行日期
打新:06月22日—06月25日
中签:06月29日
暗盘:06月29日 16:15—18:30
上市:06月30日
❸ 发行信息
发行价:固定75.5港元
每手:100股
入场费:7626.14港元(中等偏高)
发行量:1633.29万股,公开发售163.33万股(10%)
总市值:约123.3亿港元(中盘消费龙头)
机制:传统招股,支持阶梯回拨,绿鞋15%
特点:固定发行价、足额回拨、近五成发售股份被基石锁定,流通筹码可控
❹ 基石与保荐人
基石:9家全球头部资管+保险机构,认购占发售股份近50%,大额长线锁仓,护盘力度极强
联席保荐/稳价:中信证券、中信建投国际(双一线头部投行),绿鞋15%
评级:双头部保荐+豪华多元化基石,机构认可度拉满,上市稳定性极强
❺ 财务(2023-2025,人民币)
2023:营收8.72亿,净利1.96亿,毛利4.63亿,经营现金流2.12亿,分红0.816亿
2024:营收9.45亿,净利2.13亿,毛利5.07亿,经营现金流2.35亿,无分红
2025:营收10.68亿,净利2.47亿,毛利5.79亿,经营现金流2.68亿,分红1.35亿
核心:营收、净利、现金流连续三年稳步提升,持续盈利稳定分红,无现金流断裂风险
❼ 中签率预测
公开发售:163.33万股(1.63万手),支持回拨
国际配售近半数筹码被基石锁定,散户可分配货量少
超购:稀缺高端消费龙头+贝莱德背书,热度偏高,预计超购30—60倍
预测:一手中签率10%—20%(中签难度中等偏难)
特点:全网关注度高、筹码大量锁仓,小额融资可提升中签概率
❼ 总结
行业:高端进口替代消费赛道,鱼子酱供给稀缺,长期垄断逻辑;短板属于奢侈品,宏观经济下行压制需求
基本面:全球细分绝对龙头,稳定盈利+持续分红、现金流充沛;短板单品依赖、产能扩张缓慢
估值:中位123亿港元,PE约49倍,高端稀缺消费存在合理溢价,泡沫可控
基石+保荐:双头部投行+近50%大额基石锁仓+足额绿鞋,多重托底,破发概率极低
#港股打新 #港股新股 #鲟龙科技 #港股IPO #港股