从去年三月份入局到今天,一年半有余,读过的直接相关读物30余本,写过的自我反思文字超过10万字,阅读过的互联网文章无数,做过的账号过百,实现的内容从破百,到破千,到破万,乃至破亿,未见经常,但时有发生,触类繁多,但至今未见旁通。TIKTOK发展到今天,总体来说还是满足了预期,但还远未成功。

2022年是TIKTOK加速商业化进程的非常重要的一年,当然,多年之后回过头来看,一定也是最为坎坷的一年,但至关重要,在经历了21年的一整年的基础商业设施条件的准备之后,这里面包含了物流,供应链,招商,本地化团队建设,在今年的四月份开启了英国的闭环商业生态,英国TIKTOKSHOP,至今为止基本是以凄惨的状态维持,GMV长期维持在百万级以下,商家离场,团队动荡,抖音的痕迹在海外完全没有发生,至少英国是如此,但是收获了一手的经验和教训,其中核心的一条就是跨境的商家无法完整的触达海外消费者的购买冲动,6月份转战东南亚,开始主推本地化的招商,不断的缩小供应链支持的距离和触达用户的文化契合度,终有小成,日均GMV已经达到了1500万美金。
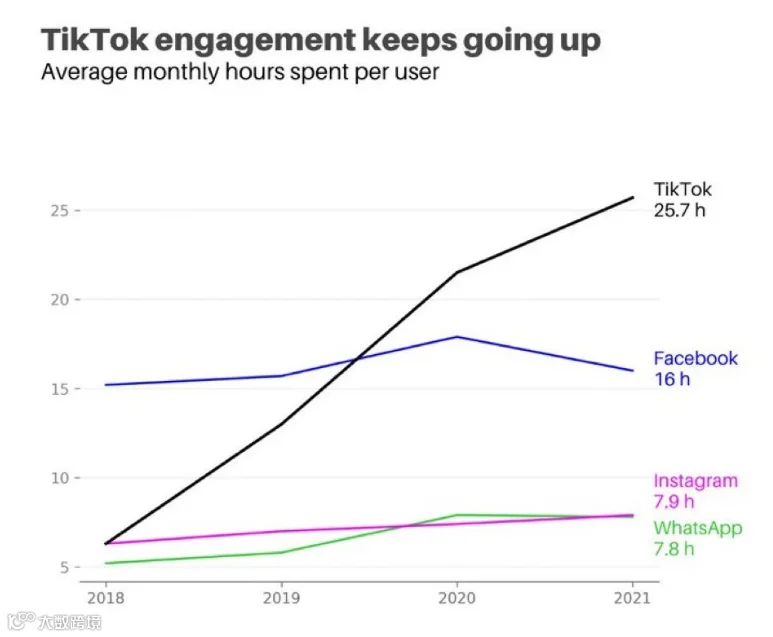
下载量超过35亿,月活用户从去年的10亿到今年底估计会突破18亿,这一年还是看到了巨大的进步,无论是从直播闭环的端口还是从广告的端口,从一开始的完全无法锚定的用户画像到今天为止基本上区域和年龄随着内容的渗透匹配精准的能力越发的明显,但是还远远的不够,用户对于平台本身的信任仍然是无比的稀缺,特别是对于欧美市场的用户而言,整体的成交心智还没完全的形成。这也成为了字节也就是现在的抖音集团在8月份全球高层会议当中的核心话题,就是“收获信任”。
从抖音的发展我们基本可以清晰地看到,直播是整个内容电商,也就是被定义为兴趣电商的核心成交入口,从目前看TIKTOK也在不遗余力的复制抖音的成熟的商业模式,从英国到东南亚,再到今天众盼开启的北美市场,打造整个TIKTOK商业闭环的核心还是要通过直播实现人场,货场,交易场的结合,内容是基础,直播是利剑,是最直接的消费成交触达手段,但是无论是英国还是东南亚,整个的直播生态似乎跟普通的中国人还是有很远的距离,也似乎跟当地的人不算近,这里面有多种原因,中国人习惯和懂得直播的商业成交形态,但是又有很大的商业触达距离,这里面包含语言,文化,供应链等一系列的问题,本地的商家看上去很近,但是目前阶段对于直播的理解又还远未达到成熟的状态。
从国内抖音的直播生态可以知道,直播不仅仅是一个智力活,更直接的看到的还是一个体力活,这需要不断的保持一个直播间的不间断的输出的能力,这给本地化提供了巨大的挑战,全世界没有任何一个国家和地区能够像今天的中国人们一样的勤劳,把挣钱当成了使命,很难理解根据直播的流量状况需要毫无规则的去延迟或者变换工作的节奏时间,其次当然就是供应链和产品的问题了,中国的基础设施配套和包罗万象的产品支持,这个也是在全球任何国家都找不到。本地化的招商本身就给中国的参与这设定了比较高的门槛,也就是短时间之内只能允许部分资源优质具有本地化能力的卖家参与,本地化的要求也让中国供应链的优势很难完全发挥出来,所以短时间之内,TIKTOK虽然有巨大增量流量加持,但是直播的生态还很难蔚然成风。
TIKTOK直播的另外的一个问题就是产品的溢价能力问题,大量的超乎想象的低价产品冲刺在TIKTOK海外的直播间,产品的低价很难产生足够吸引人的利润来提高参与者的积极性和存活能力,核心的原因是目前TIKTOK电商还处于早期的获客的阶段,这是他一贯的打法,早期通过大量的营销的策略买量,然后基于优质的用户粘性对用户进行渗透,直到用户习惯TIKTOK生态下的交易环境。基于中国强大的价格成本消化能力,还是有部分的产品是可以做的,但是相对而言门槛就非常高了,对产品的成本就有了极致的要求,表现出来的现象就是现在TIKTOK开始扶持产业带的直播,只有在集中化和规模化,智能化已经形成了的产品集群环境下出来的工业化产品才能达到这个要求,比如今天山东东海的水晶。我想这样的类目会逐渐的涌现出来,越来越多,并且类目也会起到行业生态成长的桥头堡。但是对于那些品牌方而言,似乎现在并不适合,这也就是我们看到行业的标杆ANKER在印尼的直播间照样也就常态化的那么三两个人的长期状态。
电商进入存量时代之后白热化的竞争和增长乏力的事实是让所有的中国卖家对TIKTOK满怀期待,趋之若鹜的根本驱动力,基于的根本就在流量,可以毫不客气的说,在今天的流量市场当中,TIKTOK是唯一还可以获得免费流量的渠道,今天的FACEBOOK,INS,Google等等,都已经早早的进入到了买量的阶段,而且在TIKTOK的冲击以及市场规则的变化之下,中国卖家的买量的渠道就还很不顺利,而TIKTOK流量的根基在哪里?在内容,但似乎现在很难在中国的经营者当中看到有对内容清晰认识而重视的迹象,电商经历20年发展,电商行业产生了无数暴富神话,导致行业形成了独特的社会心理:第一,暴富心态首当其冲——当所有电商人在讨论一个问题的时候,潜台词是能否快速致富,而不是如何可持续的发展;第二,红利心态贯穿始终——总是像游牧民族逐水而居一样,哪里有红利就去哪里。我们擅长于谈风口,永远的利己思考,到今天的TIKTOK也是一样,但往往这样的介入是舍本逐末,大量的先行介入匆匆的进入直播场,极少见到优先的考虑内容,而TIKTOK 首先强调的是一个内容场,如果没有利他自然没有利己,投机者自然也能偶尔成功,但终究不是长久存在。

目前基于内容在TIKTOK的流量的巨大是基本毋庸置疑的,无论你今天在国内是从事的搬运二次剪辑还是原创,平台所给到的流量的支持无比的巨大,目前海外的创作环境的专业化和丰富程度还远远的不够,这就给品牌带来了巨大的机会,没有任何渠道能跟今天的TIKTOK相比能够在短时间之内产生如此大的品牌曝光能力,SHEIN,花西子等等无数的品牌在这里面得到的印证,在过去500多天的坚持当中,光9月份一个到站的流量就超过了12W,免费通过内容得到的流量占比超过了95%,加购数量超过了6000,得到的邮箱超过了30000个,品牌整体的曝光已经超过了1500000000人次,渗透超过25个主要国家和地区。粉丝的体量超过了6000000个,更重要的是,通过原创内容的持续输出和分发,全渠道的包括YouTubeshort、insreels、Facebook全线打通,每天通过内容产生的曝光超过了500W,短视频已经在全渠道形成了传播核心态势,从长远看,无论是品牌是纯卖方,内容的输出能力会成为在海外下一个商业业态当中核心制胜的法宝。
企业的核心能力应该是变成如何能够做到通过短视频的形态去实现产品和品牌的表达,从传统电商关键词到搜索,到曝光,到成交的成交环境会改变成为从内容到标签到推送到成交的巨大转变,而这个转变核心的点就在内容。而何为优质的内容,首先得有用,这种有用还不能单纯的定义为某种实际的效果或者行为方法,而是所有能够触动和跟用户产生互动的点,传播的第一法则首先是有趣,有趣也是属于有用当中的一个点。

广告是流量的杠杆,也是今天TIKTOK海外收入的一个核心的板块,从目前看TIKTOK的销售流量还远未成熟,这还是跟信任有关,国内抖音为代表的兴趣电商的人货场的模式在海外市场还未成立,但是有些端倪已经可以看到利好,从早期的投放出去的无厘头,简直跟投到太平洋一样,没有任何清晰的用户画像和准确的区域用户推送到现在为止,至少在区域,年龄、性别等这些基础要素当中已经是比较的完备,而且获客的成本非常的低,从几个月持续的投放的对比来看,大概是Facebook的二分之一,大概是Google的三分之一,购买流量的核心指标就是ROI ,以这个指标为基础的独立站销售目前还完全不能满足要求,流量成交为核心指标的质量还非常的差,目前通过买量而促成销售的效果基本还不成立,但值得期待。当然这里面除开平台本身的原因之外,也还有运营者的很多自身的因素,产品原因,站内的整体优化,SEO等等,从目前看,买量唯一可以走的路径达成销售的就是仿品,假冒产品,这个确实是可以在短时间之内放大很多的销量,有测试并且完全成立,但是这需要有能力完全的克服站点的风险和收款的风险,这个不是正道,与本心和能力都相反。但终究还会是一门存在的生意,只是我们没有能力去做也不愿意去做而已。
内容电商的运营的五大路径,内容,直播,红人,广告,产品,还有万众期待的美国TIKTOK电商生态的现状,原本想一路写完,可我看都天亮了,改天接着继续聊吧。