


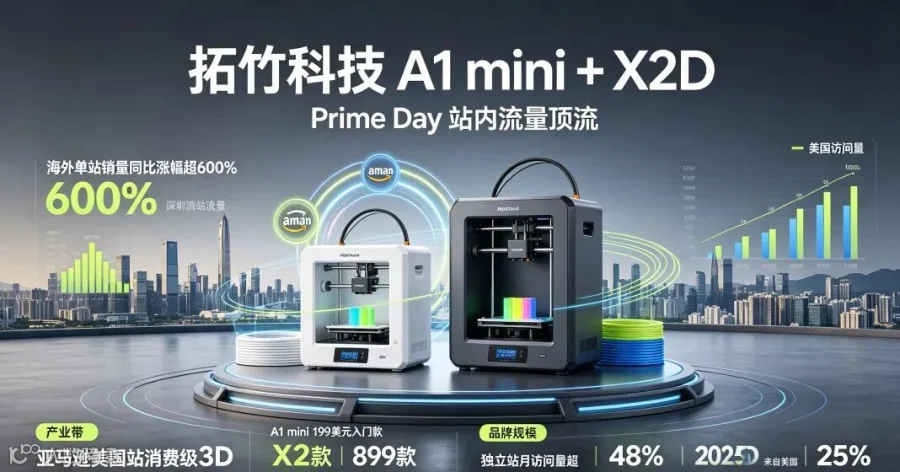
核心数据:拓竹科技 A1 mini 入门款 + X2D 高端款成为 Prime Day 站内流量顶流,大促期间海外单站销量同比涨幅超 600%;亚马逊美国站消费级3D 打印热销榜前10 位全部被深圳 3D 打印四小龙(拓竹、创想三维、纵维立方、智能派)包揽;A1 mini 定价 199 美元入门款,X2D 定价 899 美元高端款;拓竹独立站月访问量超 750 万,其中 48% 来自美国,2025 年营收突破 100 亿人民币,全球消费级 3D 打印市占率约 29%。
① 市场需求:全球消费级 3D 打印市场规模 2025 年 62 亿美元,机构测算 2030 年冲到 275 亿美元,年均增速超 35%;目前全球家庭 3D 打印机渗透率不足 1%,成长空间巨大。核心用户画像:
(a) 极客爱好者 / DIY 玩家(18-35 岁男性为主);
(b) 文创手办 / 微雕爱好者(20-40 岁泛二次元人群);
(c) 校园科创教学(K12 STEAM 教育 + 大学工程系);
(d) 小型工厂打样 / 建筑师 / 医生(专业细分);
(e) 家庭手工 DIY / 家居配件修复(家庭主妇 + 房主)。
② 供应链:拓竹科技 2020 年成立于深圳南山区,创始人陶冶是原大疆消费级无人机事业部负责人,四位联合创始人也来自大疆无人机开发团队。核心 BOM:自研伺服电机 + 激光雷达自动校准 + 多色 AMS 自动换料系统 + 500mm/s 打印速度(行业均速 2 倍)+ 16 色同步打印 + 开箱即用(无需手动调平)。深圳 3D 打印四小龙地理分布:拓竹(南山区前海)+ 创想三维(龙岗)+ 纵维立方(龙岗)+ 智能派 ELEGOO(龙华)。方圆 30 公里内能找齐 95% 的 3D 打印零部件供应商(电机、主板、钣金、耗材)。
③ 达人玩法:拓竹采用"独立站 + MakerWorld 社区 + 达人矩阵"三位一体独特打法:
(a) 独立站 DTC 主销,月访问 750 万+ 48% 美国,用户直接搜"Bambu Lab"而非"3D printer";
(b) MakerWorld 全球创客社区月活近千万 + 模型总数破 200 万,用户可"一键发送模型到家中打印机",形成"内容 → 消费 → 复购"闭环;
(c) YouTube / TikTok 达人矩阵30-150 万粉级 3D 打印类头部 YouTuber 累计 500+ 深度评测视频;
(d) 每年投入数亿元人民币用于创作者激励(MakerWorld 社区),驱动"设计师上传模型 → 用户下载打印 → 消耗耗材 → 拓竹卖耗材"完整生态循环。核心杀手锏是"开箱即用",过去 3D 打印机需要手动调平 + 参数调试 + 反复失败,拓竹 X1 系列首创"选择模型 → 一键打印"极简体验,被海外用户称为"3D 打印界的 iPhone"。
④ 复制门槛:极高—拓竹护城河:
(1) 自研伺服电机 + 激光雷达 + AMS 多色换料系统三大技术专利(在中 / 欧 / 美三地已注册 20+ 项发明专利);
(2) MakerWorld 社区月活近千万 + 模型 200 万的生态壁垒,普通厂商 3-5 年内无法追赶;
(3) 独立站月访问 750 万 + 本地仓(北美 / 欧洲 / 澳洲 / 日韩)+ 完整售后 5 大市场本地化能力;
(4) 大疆基因的团队工程能力(电机 + 飞控 + 传感器 + 图传 + 算法系统性思维)是稀缺人才资源;
(5) 深圳 3D 打印谷供应链集群(半小时内配齐 95% 零部件)非深圳厂商无法复制。深圳 3D 打印四小龙已包揽美站前 10 + 全球市占率 78.6%,海外老牌 Prusa / Ultimaker 跌出前 10,格局固化难以撼动。
🙋机会:
3D 打印是"硬件 + 耗材 + 服务"三重收入品类,硬件毛利 30-45% + 耗材毛利 55-72% + 社区订阅 / 打印服务毛利 65-85%,卖家应从"卖机器"扩展到"卖耗材 + 卖模型订阅 + 卖打印服务"全生态。
深圳 3D 打印四小龙已经在硬件端形成绝对垄断(全球 78.6% 出货量 + 美站前 10 包揽),但耗材市场(32 亿美元 / 年 + 42% 增速)仍是白牌争夺的红海,中小卖家可切入"高性能 PEEK / 碳纤维 / PETG 耗材"细分赛道。
3D 打印全球家庭渗透率不足 1%,2030 年 275 亿美元市场规模(年均 35% 增速)意味着长期赛道空间充足,卖家应布局"教育 / 医疗 / 珠宝"三大专业细分场景。
🙅风险:
拓竹 + 创想三维 + 纵维立方 + 智能派四大深圳巨头已包揽全球 90% 消费级 3D 打印机产能 + 美站前 10,新入场硬件厂商 90% 概率无法突围,中小卖家应聚焦"耗材 + 配件 + 后市场"而非硬件本体。
3D 打印耗材品类FCC + Prop 65 + RoHS + REACH 四证同步是硬门槛(部分耗材含增塑剂 / 塑化剂 / 阻燃剂需通过 FDA + Prop 65 严格测试),认证成本 15-25 万人民币 + 6-9 个月周期。
拓竹 MakerWorld 社区形成的"硬件 + 生态"闭环护城河极强,一旦用户被锁定在拓竹生态内后耗材 / 配件 / 模型都优先采购拓竹认证产品,白牌耗材需要极强的品质稳定性 + 具竞争力的价格才能撬动。
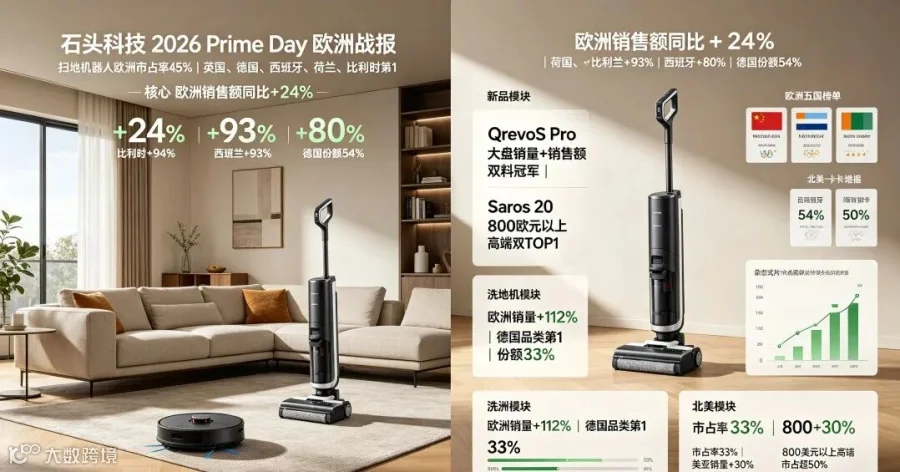
核心数据:石头科技2026 亚马逊 Prime Day(6 月提档)欧洲战报扫地机器人品类欧洲整体市占率 45%,在英国、德国、西班牙、荷兰、比利时五大站点均登顶品类榜第 1,德国市场份额高达 54%;欧洲整体销售额同比 +24%,其中比利时 +94%、荷兰 +93%、西班牙 +80%;旗舰新品QrevoS Pro 拿下扫地机大盘销量 + 销售额双料冠军;Saros 20 在800 欧元以上高端价格带斩获销量 + 销售额双 TOP 1;同期洗地机品类欧洲整体销量同比 +112%,在德国市场拿下 33% 品类第 1;北美市场市占率达 33%,美亚平台销量同比 +30%,北美 800 美元以上高端扫地机市占超 50%。
① 市场需求:全球扫地机器人品类年市场规模 82 亿美元(IDC 2025),欧洲市场占比 32%,5 年 CAGR +28%。核心增速驱动
(a) 欧洲多国养宠家庭 62%(毛发清洁刚需);
(b) 双职工家庭 + 房主自主清洁需求 + 老龄化家庭辅助清洁三大人群叠加;
(c) 石头 / 追觅 / 科沃斯等中国品牌集体涌入,通过高端旗舰 + 中端爆款 + 入门级三档产品全价位覆盖。
② 供应链:石头科技 2014 年成立于北京,最初为小米生态链孵化企业,2025 年营收突破 120 亿人民币(+56.51% 同比),研发投入 14.20 亿(+46.13%),研发人员占比超 42%。核心 BOM:首创底盘升降系统(越障能力 +30%)+ 自研 LDS 激光避障 + 多毛发防缠绕结构 + 双旋转拖布 + 全能基站(自动洗拖布 + 烘干 + 集尘)+ 智能温控。在德国、荷兰设立本地公司,越南、马来西亚建设代工厂,实现全链路本土化,针对北美强化宠物毛发处理,欧洲专注静音节能,东南亚优化防潮抗菌。工厂已通过 CE + RoHS + REACH + WEEE + FCC + UL 六证同步。
③ 达人玩法:石头采用"KOL 深度测评 + Prime Day 集中爆发 + 皇家马德里全球 IP 联名"三位一体策略
(a) 头部欧洲家电测评类200-500 万粉签约深度评测"石头 vs 戴森 / 石头 vs iRobot"对比测评(转化 4.6%);
(b) 家庭生活类 IG / TikTok 达人30-80 万粉展示"石头 QrevoS Pro 一键清扫 5 分钟"(转化 5.2%);
(c) 签约皇家马德里全球 IP 联名,2025 年石头科技成为皇家马德里全球官方合作伙伴,Prime Day 期间投放"皇马 25 周年联名限量款"营销活动,欧洲品牌调性直接对标戴森。
石头 2025 年海外收入占比达 56%,产品销往 170+ 国家。核心杀手锏是"iRobot 破产后市场空白"2025 年 iRobot 破产清算后石头承接了大量欧美市场空白份额,亚马逊北美 / 欧洲大促期间市占率突破 40%,高端机型海外定价超千美元。
④ 复制门槛:极高—护城河:
(1) 底盘升降系统 + 激光避障 + 多毛发防缠绕三大核心专利(100+ 项发明专利中 / 欧 / 美同步布局);
(2) CE + WEEE + REACH + RoHS 欧洲四证 + FCC + UL 北美双证 = 全球合规成本约 80-120 万人民币 + 12-18 个月周期;
(3) 德国 + 荷兰本地公司 + 越南 + 马来西亚代工厂 = 全球化供应链 3-5 年积累,跟卖白牌短期无法追赶;
(4) 签约皇家马德里 品牌 IP + Prime Day 大促资源位(与亚马逊 5 年长期合作关系);
(5) 石头研发投入占营收 7.59%(科沃斯仅 5.15%)+ 研发人员占比 42%,长期技术壁垒构建能力强。第二梯队追觅(北美 4 天 Prime Day GMV 1.6 亿元)+ 科沃斯(国内线下 55.39% 但海外弱)+ Aiper(泳池机器人)已形成多元中国品牌矩阵,格局趋于稳固。
⑤ 对标产业带:北京中关村智能硬件 + 深圳南山家电研发 + 东莞塑胶结构件产业带。机会点:
(a) 差异化聚焦东南亚 / 中东 / 中南美洲新兴市场(欧美已被石头 / 追觅垄断),东南亚市占率仅 12%尚有空间;
(b) 专业细分,宠物毛发专用扫地机(对标 iRobot Roomba j7+)/ 老年人辅助清洁机(切照护家庭)/ 商用场地清洁机(对标 iRobot 商用系列);
(c) 独立站 DTC 品牌塑造(对标戴森)走"高端质保 + 会员制 + 智能家居生态"路径。Q3-Q4 是欧美扫地机器人全年最大销售旺季(BTS 家电升级 + 黑五网一 + 圣诞礼物三波连续 5 个月),T+60 天入场者需已完成 CE + FCC 认证 + FBA 备货。
🙋机会:
iRobot 2025 年破产清算后释放的欧美市场空白约 15% 份额尚未被完全瓜分,石头 + 追觅 + 科沃斯正在集体抢夺,中小卖家应聚焦"专业细分场景"(宠物毛发专用 / 老年辅助 / 商用清洁)避开正面竞争。
石头洗地机 +112% 增长率说明"扫地机器人 + 洗地机 + 全能基站"三合一升级是未来趋势,中小卖家可通过"扫地机器人 + 洗地机组合套装"实现客单从 599 美元拉升到 999-1,399 美元。欧洲市场尚未被完全渗透,比利时 / 荷兰 / 波兰 / 匈牙利等新兴东欧市场增速 +80-94%,可作为下半年重点扩张市场。
🙅风险:
石头 + 追觅 + 科沃斯 + Aiper 四大中国品牌已形成扫地机器人品类"技术 + 品牌 + 渠道 + 供应链" 四重护城河,新入场者硬件本体路径几乎无胜算。
欧洲CE + WEEE + REACH + RoHS 四证同步是硬门槛(认证成本 40-80 万人民币 + 6-12 个月周期),且欧盟 GPSR 新规加严了消费品安全责任追溯,中小卖家单打独斗合规压力大。
扫地机器人售后 = 命门(3-5 年质保是硬承诺),欧洲消费者对售后服务响应速度要求极高,中小卖家没有本地 3PL 售后网络支撑难以取得客户信任。
核心数据:追觅科技(Dreame) 2026 亚马逊 Prime Day 战报北美 4 天大促 GMV 突破 1.6 亿元人民币,同比涨幅超 220%;扫地机仍是营收主力,洗地机 / 个护 / 吸尘器等品类均实现翻倍甚至数倍增长;泳池清洁、智能割草机等户外新品类也迈过千万级门槛;西南欧成熟市场 GMV 突破 6.8 亿元;追觅旗下 MOVA 品牌全渠道 GMV 突破 1.7 亿元,户外割草机器人品类同比大涨 +325% 成为最强增长引擎,扫地机、洗地机也保持稳定攀升。MOVA 割草机器人核心 SKU 定价 899-1,999 美元区间切北美庭院经济中高端用户,具备 GPS 定位 + 视觉避障 + APP 智能规划三大技术。
① 市场需求:北美"智能割草机器人"品类年市场规模从 2024 年 8.2 亿美元跳跃到 2025 年 14.6 亿美元 +78%,核心驱动
(a) 美国 8,500 万户独立住宅 / 别墅 + 平均庭院面积 4,000-8,000 平方英尺(约 372-744 平方米),庭院经济是刚需;
(b) 传统汽油割草机噪音 / 尾气 / 维护成本高 + 老龄化家庭无法自行操作,"智能割草机器人"是替代升级刚需。

② 供应链:追觅科技 2017 年成立于苏州工业园区,创始人俞浩清华大学航空发动机博士背景。MOVA 是追觅 2023 年推出的"户外智能清洁"子品牌,产品线覆盖割草机器人 + 泳池清洁机器人 + 智能扫雪机三大户外机器人赛道。核心 BOM:GPS 定位模块(华为 / 高德双供应)+ 视觉避障(自研双目 + LiDAR 融合)+ 高速直流无刷马达(自研)+ APP 智能规划算法(自研)+ 磷酸铁锂电池组(宁德时代供应)。追觅在苏州工业园区自建智能工厂(占地 12 万平米,年产能 300 万台),MOVA 割草机器人出厂价 ¥1,860-3,260 美元档(260-455 美元),海运 FBA 后落地 ≈ ¥580 头程成本,毛利率 42%。工厂已通过 CE + FCC + UL + Prop 65 + WEEE 五证同步。
③ 达人玩法:MOVA 采用"Prime Day 集中爆发 + 家庭 / 房主内容矩阵 + 独立站 DTC"三位一体策略
(a)头部房主 / 庭院类100-380 万粉签约深度评测"MOVA vs Husqvarna Automower"对比(转化 5.8%);
(b) 家庭生活类 TikTok / IG 达人40-120 万粉展示"周末不用推割草机 = 陪孩子多打 3 局篮球"生活向(转化 6.2%);
(c) 老年 / 辅助生活类内容30-80 万粉"85 岁爷爷再也不用推 40 磅割草机"情感向(转化 7.4%)。
追觅品牌本身在西南欧市场 GMV 6.8 亿元(Prime Day 期间)形成的"追觅 = 家电升级"心智锚定,MOVA 品牌因此享受品牌延伸红利。核心杀手锏是"清晨自动作业",MOVA 支持 APP 设定"每天早上 6 点自动割草 45 分钟",业主可以享受"起床看到整齐草坪 + 无需人工"的体验感升级。
④ 复制门槛:极高—护城河:
(1) GPS + 视觉避障 + 高速马达 + APP 智能规划四大技术专利(追觅 500+ 项发明专利已在中 / 欧 / 美同步布局);
(2) CE + FCC + UL + WEEE + Prop 65 五证同步是硬门槛(合规成本约 60-100 万人民币 + 12-18 个月周期);
(3) 户外机器人售后网络是命门,追觅已在美国 8 大州部署 3PL 售后网络;
(4) 追觅品牌力 = MF10 无叶扇 + L40 Ultra 扫地机 + X60 Max Ultra Complete旗舰家电矩阵形成的欧美品牌溢价空间;
(5) 苏州工业园区智能家电产业集群(比亚迪 + 宁德时代 + 大疆 + 追觅 + 科沃斯共享供应链)非苏州厂商难以复制。第二梯队小米米家割草机器人(699-1,299 美元)已入场平价市场,但品牌力不足以撬动 Husqvarna 用户。
🙋机会:
割草机器人年增速 +78% + MOVA +325% 双重高增数据说明"庭院智能化"是北美家庭消费下一轮升级重点,卖家应从"扫地机 → 洗地机 → 割草机 → 泳池机 → 扫雪机"完整户外机器人产品线布局。
MOVA2026 年 Prime Day 全渠道 GMV 破 1.7 亿元的高速跃迁说明"追觅品牌力延伸 + MOVA 户外子品牌矩阵" 打法可复用,中国其他家电品牌(如石头 / 科沃斯 / 美的)可考虑推出户外机器人子品牌。
北美 8,500 万独立住宅 + 4,000-8,000 平方英尺平均庭院面积 + 老龄化家庭辅助清洁需求三大市场基础支撑长期赛道空间,卖家应布局中长期。
🙅风险:
户外机器人售后 = 命门(草坪除草季集中 4-9 月,一旦故障必须 48 小时上门维修),中小卖家没有本地 3PL 售后网络支撑几乎无法立足。
GPS 定位 + 视觉避障 + APP 算法技术门槛极高(研发投入 3-5 年 + 5-10 亿人民币),中小卖家单打独斗几乎不可能突破,应考虑与追觅 / 石头 / 大疆等技术巨头 OEM 曲线切入。
割草机器人是"重资产 + 长认证 + 售后重"三重门槛品类,CE + FCC + UL 认证成本 60-100 万 + 12-18 个月周期是硬门槛,中小卖家资金 / 时间压力大。