


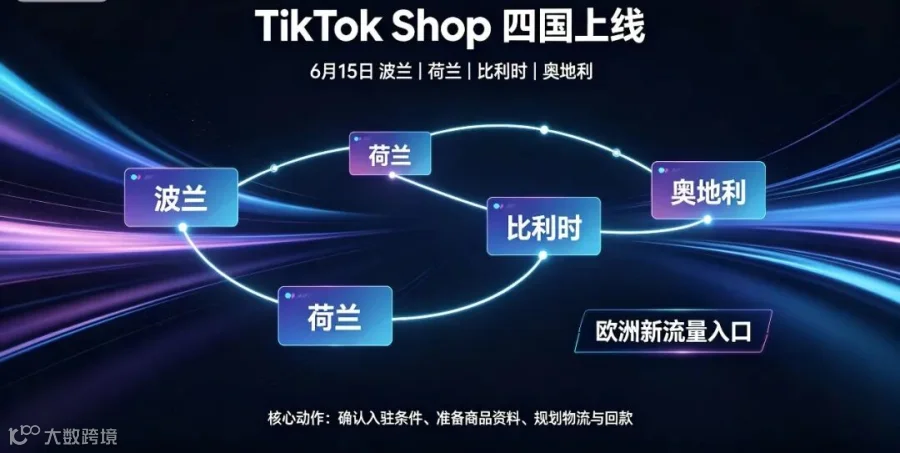
TikTok Shop 6/15 上线波兰/荷兰/比利时/奥地利四国
Lazada 越南 6/15 起支付手续费率上调至 6%
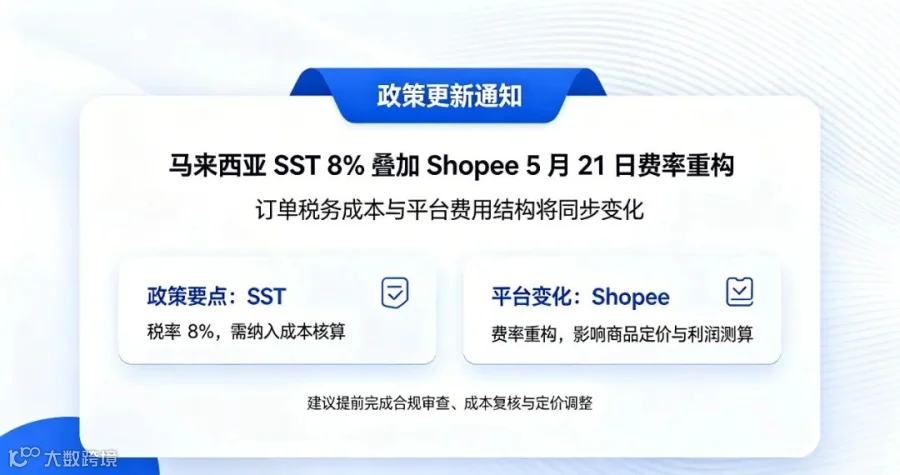
马来西亚 SST 8% 叠加 Shopee 5/21 费率重构
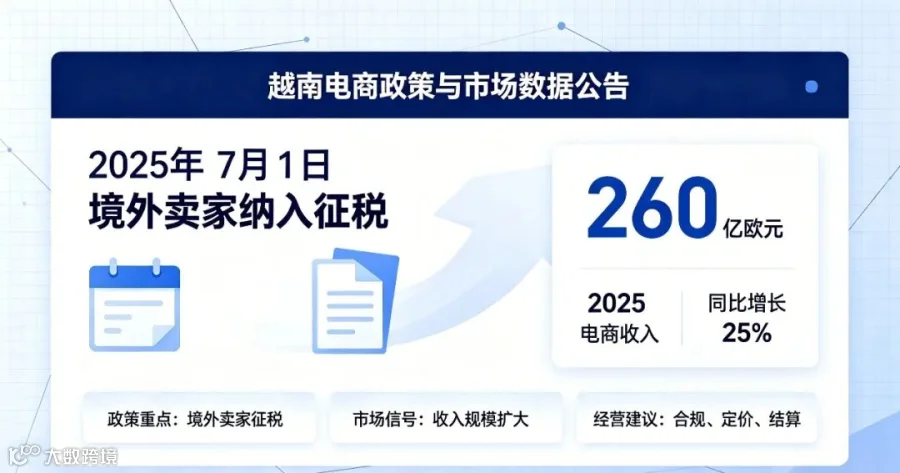
越南 7/1 境外卖家纳入征税+2025 电商收入 260 亿欧元同比+25%
事件背景: TikTok Shop 对外宣布2026 年 6 月 15 日在波兰、荷兰、比利时、奥地利四个国家同步上线电商服务,6 月 1 日开放商家注册通道。6月15日四国正式面向消费者全量开放,用户在 For You 信息流、LIVE 直播、品牌主页与 Shop 标签页直接完成"看-买-付-收"全链路购物,无需跳转第三方网站。波兰对接 BLIK 即时转账与 InPost 智能取件柜两大本地刚需基础设施,荷兰、比利时、奥地利同步接入 iDEAL/Bancontact/EPS 等本土支付。
底层逻辑:欧洲老牌站点(英德法意西爱)已进入红海内卷阶段,TikTok 把战线推至中东欧+西欧次主流市场,本质是"用低饱和度市场换增量+用 Sell Across Europe 单注册多国分发降低中小卖家入欧门槛"。波兰短视频种草购物渗透率刚突破 45%,意味着平台初期的自然流量曝光基本是"白纸",铺货商家可以零成本拿到大量曝光位;与此同时四国统一启用 FBT 平台托管履约模式,平台直接管控仓配、退换货时效,履约时长有望压缩至非 FBT 的 1/3,从根本上解决欧洲消费者对中国卖家"发货慢、退货难"的固有印象。
数据支撑:波兰 3800 万人口、TikTok 月活 1380 万(《Marketing i Biznes》披露最新数据为 1420 万),18-34 岁占六成、人均年网购约 1.2 万元人民币、2025 年电商规模 147.2 亿美元同比增 11.6%;比利时 2026 电商规模预计 254 亿美元年增 6.86%;奥地利 174 亿美元规模、人均可支配收入欧洲前列;荷兰 1750 万人口、社交购物渗透率 38%。
竞争格局:波兰本土电商被 Allegro 把持超 60% 份额,亚马逊和 Zalando 排名 2-3;荷兰由 Bol.com 主导;比利时市场分散;奥地利亚马逊与 Otto 占大头。TikTok Shop 不正面攻击搜索型货架电商,而是切入内容型增量蛋糕,对标的不是 Allegro,而是 Instagram、Facebook Reels 等内容渠道"种草-购买"路径短化是核心武器。
机会:
①波兰/荷兰类目蓝海明显,建议优先备货家居小件、平价美妆、手机配件、UPF50+ 防晒、智能宠物、办公文创等高性价比刚需;
②6.1-7.15 平台对新店有"开国初期专属政策红利",包括新客专项扶持、新品曝光扶持、运费补贴最高 12%,要在 6.30 前完成首批入仓抢平台流量倾斜;
③Sell Across Europe 一次注册 13 国分销,建议用波兰仓做欧洲枢纽(DPD/InPost 辐射德捷斯洛伐克、关税运费综合最低)。
风险:
①FBT 备货成本和运营复杂度上升,资金压力将让部分中小商家短期流失,建议首批入仓不超过月销 1.5 倍;
②欧洲消费者对品质标准远高于东南亚,"外观中高端、材料低配"的过往经验在四国会被退货率反噬,必须将退货率控制在 8% 以下,否则触发流量降权;
③波兰、荷兰的 GDPR、CE/EPR 包装与电池法、奥地利的 WEEE 注册要求严苛,建议通过 PingPong/连连等服务商一站式办理 EORI、IOSS、当地税号,避免因合规缺失导致店铺冻结。
事件背景:6 月 11 日 Lazada 越南跨境店官方公告:自 2026 年 6 月 15 日起,所有妥投订单将统一按 6%(含 VAT)收取支付手续费率,原 5% 标准作废。本次调整覆盖全品类、跨境直邮+本地履约+三方仓全部履约方式,无类目豁免。这是继 6 月 9 日新增 3000 越南盾/单(约人民币 0.86 元)基础设施费之后,Lazada 越南月内第二轮费率上调,俗称"双费齐涨"。
底层逻辑:本次调整本质是平台从"流量补贴"切换到"成本回收"模式。Lazada 在越南市场份额已被 TikTok Shop 与 Shopee 双双挤压,2025 年 Lazada 越南 GMV 占比从 15% 跌至 3%,而 Shopee 与 TikTok Shop 合计接近 90%。在 GMV 难以快速反弹的局面下,平台只能通过费率端把流量红利兑换成现金流以反哺基建升级、卖家服务投入。同时越南整体电商市场处于"费用风暴"期:Shopee 已上调佣金、TikTok Shop 已 4 月底上调 12 类目佣金至 9-12%,Lazada 此次调整属"被动跟涨"。

数据支撑:以一笔客单价 100 万越南盾(约 280 元人民币)的订单测算,调整后支付手续费由 5 万盾涨至 6 万盾,单订单直接成本增加约 1 万盾(叠加 3000 盾基础设施费即增加 13%);月销 1000 单的中小卖家月度额外支出 130 万越南盾(约 360 元人民币)。叠加广告、物流、关税成本,越南市场综合运营成本已逼近售价 40-50%,部分低客单价品类已逼近盈亏平衡线。越南 2025 年电商收入 260 亿欧元同比+25%(《世界报》数据),市场体量与卖家成本同步上扬。
竞争格局:东南亚电商三巨头进入"成本对齐"周期。Shopee 越南 5 月已上调时尚、快消佣金并叠加 SST;TikTok Shop 越南 4/22 起 12 类目佣金升至 9-12%、7/1 三连击启动;Lazada 此次跟进。三家平台费率差缩至 1-1.5 个百分点以内,差异化竞争从"费率战"切换到"履约效率战"——FHR、DTS、本地仓配、达人生态成为新战场。
机会:
①新规生效首周建议立即调整定价模型,对单笔订单售价低于 200 元人民币的低毛利 SKU 启动"涨价 5%+捆绑销售"或"清仓退场",把成本上涨完整传递给消费者;
②加快升级 LazMall(不享受基础设施费豁免但综合费率更优、流量倾斜大),并开通 Lazada 越南三方仓佣金减免(长期优惠费率最低 2.36%),抵消手续费上涨;
③将 6/15 作为越南市场组合策略复盘节点,把家居、3C、母婴等优势类目从 Lazada 单平台铺货切换到 Lazada+Shopee+TikTok Shop 三平台分流,降低单一平台成本依赖。
风险:
①低客单价、走量模式的中小卖家面临"不涨价即亏损"的两难,提价又可能损失流量,建议提前测试 7-10 天提价后转化曲线;
②基础设施费按订单结算款项中直接扣除,需要重新核对 ERP 财务对账逻辑,否则容易产生"账面盈利、实际亏损"的错配;
③后续 7-9 月仍有 SST 国家级税改和越南税务总局对跨境卖家的 5% 增值税源泉扣缴落地,建议预留 2-3% 的合规弹性预算。
事件背景:马来西亚政府 2026 年 SST(销售与服务税)新政自 1 月 1 日起施行,电商平台费用 SST 维持 8% 标准。Shopee 马来站于 5 月 21 日启动费率重构:美妆个护类目佣金由 11% 上调至 12%;家居、汽配、运动户外等类目普遍上调 1%;新增 2% 预售商品服务费(不含 SST);每单 0.54 马币的平台基础设施费叠加 8% SST。本次调整与 SST 政策叠加形成"三层成本传导"——基础佣金+预售费+SST。
底层逻辑:马来 SST 调整呈现"刚需降、非刚需涨"特点:租赁类服务税从 8% 降至 6%、米面粮油等必需品维持零佣金,但电商平台费、专业咨询、数字服务税仍维持 8%。Shopee 借税收政策切换之机,把"普涨"动作合理化为"对齐税制+服务升级",本质是 GMV 增长见顶后,把流量红利兑换为现金流。同时 Shopee 还于 5 月开始对所有中国跨境卖家征收 5% 技术支持费(2 月起),全套政策构成"技术支持费 5%+佣金 11-12%+SST 8%×费用项+基础设施费 0.54 马币×SST"的多层叠加。
数据支撑:以美妆类目单笔订单为例:基础佣金 12%+SST 8% × 12% = 12.96%;若涉及预售订单,再加 2% 服务费及对应 SST,综合费率突破 15%。家居、运动户外类目从 7% 升至 8%,叠加后实际 8.64%;每单基础设施费 0.54 马币+0.54×8% = 0.5832 马币。马来 SST 整体框架:销售税商品 5/10%、服务税基础 8%、低价商品税 10%(500 令吉以下进口)、数字服务税 6%。注册门槛:12 个月应税营业额≥50 万马币强制注册。
竞争格局:马华公会副总会长拿督刘亚强 5 月公开批评 Shopee 调整收费结构和全面推行 GMV Max 广告系统的做法,称已给中小卖家带来不小负担。Lazada 马来"一公司一店"政策率先落地,TikTok Shop 马来日均搜索破 1 亿次(CHWE 数据),三家平台在费率端进入"对齐周期",差异化竞争收敛到本土履约 + 内容种草。
机会:
①优先升级 Shopee Mall 减免部分费率,并叠加新店免佣窗口期(首次开店前 3 个月每月最高 500 单免佣)锁定冷启动红利;
②品类结构倾斜——把粮油、家清等零佣金刚需作为引流款,把美妆、3C 等高毛利做利润款,构建"低费率引流+高毛利利润"组合;
③精细化运营 GMV Max 广告,把广告费控制在毛利的 15-20%,避免无脑投放。
风险:
①美妆、时尚、3C 等高毛利类目面临"佣金+SST+广告费"三重挤压,必须重新核算 BEP 价位,单 SKU 净利润低于 8% 的产品建议直接停售;②Shopee 5 月起 FHR 纳入罚分体系(低于 80% 每周记 1 分),DTS 缩短到当晚交接扫描,仓配能力不足的卖家容易触发降权;
③马来 SST 申报频率(月报或两月一报)和留存凭证要求严苛,需通过专业服务商完成 MySST 注册申报,避免被列入黑名单(最高罚款 2 万马币)。
事件背景:越南税务总局 2026 年第 11 号通告将于 7 月 17 日正式生效,同时越南政府宣布自 7 月 1 日起境外电商卖家全面纳入征税范围,跨境卖家在越南产生的应税收入需通过电商平台代扣 5% 增值税+1.5% 企业所得税。叠加 6/9 Lazada 基础设施费、6/15 Lazada 手续费上调、4/22 TikTok Shop 12 类目上调、7/1 Shopee 越南三连击(4 小时响应、12 类目佣金 9-12%、包装违规处罚),越南构成 2026 年东南亚最密集政策窗口。
底层逻辑:越南是东南亚电商增速最快的市场之一(2025 年同比+25%),但跨境卖家长期处于"税务低成本+合规模糊"状态,导致本土卖家利润空间受挤压。新政对境外卖家征税本质是"税收公平+国家财政增收+保护本土零售"三位一体,与印尼/泰国"小额免税取消"逻辑一致。同时越南正在形成"双寡头"TikTok Shop 份额跃升至 44%(Q&Me 数据)、Shopee 维持 35%、Lazada 跌至 3%、本土 Tiki 与 Sendo 合计 18%。
数据支撑:越南 2025 电商收入 260 亿欧元同比+25%、电商占零售总额 11%;2025 年 Q1 跨境 GMV 同比+18.7%、印尼+泰国+越南合计贡献 60%+;越南月活 TikTok 用户 5400 万、TikTok Shop 月活商家 28 万、本土 LazMall 商家 3500 家、Shopee Mall 商家 6800 家。新税生效后,单笔 100 万越南盾订单需缴 5 万盾 VAT+1.5 万盾企业所得税,合计 6.5%。
竞争格局:东南亚电商进入"合规对齐"周期。印尼推 NIB 强制注册(无证清退)、泰国小额免税 17.7% 综合税负落地、越南 7/1 境外征税、马来 SST 维持 8%。各国政策呈"高税+严合规+低货值精打细算"特征,跨境卖家进入"合规先行+利润后到"的新阶段。
机会:
①7/1 前完成越南税务登记,并通过 PingPong/连连办理税号代扣代缴,避免后续被平台强制扣税或冻结回款;
②加快 LazMall/Shopee Mall/TikTok Shop 本土店升级,享受平台流量倾斜+免基础设施费;
③本土达人合作单价从过去的 200 美元降至 80-150 美元区间,是绑定中腰部达人矩阵的窗口期。
风险:
①未完成税务登记的卖家将在 7/1 后被平台强制代扣 6.5% 税款,且无法抵扣,相当于直接利润减少 6.5 个百分点;
②越南通货膨胀压力上升,消费者对涨价敏感度高,盲目把税负全部转嫁会损失 15-20% 转化率;
③新通告对"应税营业额认定+发票留存+跨境账户合规"要求严苛,建议预留 1.5% 服务费用于专业财税合规支持。