


核心归纳:
2026 年 7 月 6 日周一进入美国 301 关税听证会 T-1 决战最后一日,7/6 下午 5pm(美东时间)USTR 电子备案系统书面意见提交窗口正式关闭 D-Day,7/7 华盛顿 USTR 总部现场听证会 T-1 冲刺。
截至 7/6 12 时(美东)USTR 电子备案系统最新数据,意见提交量在 T-2 的 3842 份基础上,T-1 最后 24h 内净增 376 份,累计收官 4218 份,较 T-2 环比 +9.8%,创 2018 年 301 关税调查以来单次听证意见提交量历史新高。行业协会联署矩阵在 T-1 早间完成最终追加:58 家 → T-1 上午追加 12 家至 70 家(新增 IWLA 国际仓储物流协会、CANF 中美贸易协会、NACS 全美便利店协会、ASGA 美国服务业协会、AAFA 独立分部、TIA 玩具零售联盟、NCA 美国糖果协会、NPFDA 全国肉类食品分销协会、GCC 全球连接协会、CEMA 消费电子制造商协会、AAP 美国出版商协会、NRDC 自然资源保护协会),联署 108 页深度报告 T-1 上午已在 USTR 备案,诉求维持"8-10% 分级方案"但对儿童安全产品追加"6% 或豁免"游说,玩具/家居/家具维持 8%、消费电子/服饰鞋履维持 10%、机械设备/工业品维持 25%。NRF 最终测算数据(T-1 版本):全额 10% 关税对美国家庭年消费损失预估进一步上调至 1520 亿美元(T-2 版 1480 亿 / +2.7%),就业损失预估上调至 118 万岗位(T-2 版 114 万 / +3.5%),CPI 传导预估 +0.42 个百分点(T-2 版 +0.38 / +0.04pp),三线主诉全部升级。
抢出口 D+5(7/2-7/6)数据:加州长滩+洛杉矶港口累计出港箱量 11.2 万 TEU,D+5 当日单日 2.1 万 TEU 较 D+4 的 2.3 万 TEU 再回落 8.7%,较 D+3 峰值 2.5 万 TEU 累计回落 16%,但仍处于历史第四高位。长滩港堆场极限:8 号、10 号堆场占用率进一步升至 98.4%(较 D+4 的 98% +0.4pp),港区外围临时堆场 46 个满载(较 D+4 的 42 个净增 4 个),卡车周转时效拉长至 9.2h(较 D+4 的 8.6h +7%),港务局对 5000-8000 TEU 巨轮已启动 6 艘转港预案(较 D+4 净增 2 艘),涉及船 8 艘。中远海运洛杉矶航线 7/6 舱位溢价小幅回落至 6820 USD/FEU(较 7/5 的 6873 -0.8%),赫伯罗特、马士基维持 6520-6820 USD/FEU 区间。竞争格局上,头部卖家 D+5 前置库存全部完成 90 天覆盖,中长尾卖家进入"追单+弃货"分化状态,卡车头缺口进一步收窄至 2400 台(较 D+4 的 2800 台 -14.3%)。
趋势判断:T-1 决战最后一日已定局,7/7 听证会正式进入 D-Day,市场共识"8-10% 分级+部分品类豁免"落地概率再上调至 70%(T-2 版 67%)、"全额 10% 无分级"概率下调至 13%(T-2 版 16%)、"回撤 5-7%"概率维持 17%,卖家需在 T-1 至 D-Day+7(7/6-7/14)窗口内做好"三档预案+现金流压力测试",7/15 前后关税结果公布是下一个关键锚点。
🙋机会:
①70+ 家协会最终联署 + 8-10% 分级落地概率升至 70%,儿童安全类目豁免概率提升至 55%(T-2 版 42%),玩具/婴儿用品/儿童服装卖家应在 T-1 至 D+7 窗口锁定 Q3 备货,Q4 万圣节/感恩节可锁定 30-90 天前置。
② 长滩港堆场极限 98.4% 触发多点次级港分流,卡车头缺口收窄至 2400 台,运力空闲的 3PL 头部服务商(Flexport / ArcBest / DSV 中国 / K+N 中国)可打包"次级港转运+末端派送"包裹服务,7/6-7/15 短单溢价 10-14%。
③ 抢出口 D+5 单日 2.1 万 TEU 回落至历史第四位,头部卖家 90 天前置库存已锁定终端定价权,Q3 销售季可吃到关税涨价前的"存量红利",头部单店 Q3 毛利率预计 +3-6pp。
④ 4218 份意见 + 70+ 家协会联署 108 页深度报告,卖家可组织在美律师团队跟进 7/7 听证会证词,联合行业协会持续游说"儿童安全 + 玩具 + 家居"品类豁免,D+7 后启动第二轮游说争取 10 月复审。
🙅风险:
① 如果 7/15 关税结果为"全额 10% 无分级"(13% 概率),5-25 美元低价段订单转化率预计下滑 8-14%,中长尾卖家 Q3 承压,头部卖家 Prime Day 后销售季利润率下降 3-5pp。
② 长滩港堆场 98.4% 极限触发滞港费率维持 218 美元/TEU 高位,超期 5 天以上箱单单柜滞港成本可达 3000-3500 美元,中长尾未锁舱卖家现金流断裂风险陡增。
③ 7/10 二轮 GRI T-4 落地在即,美西 +500 / 美东 +600 USD/FEU 溢价窗口收窄至 4 天,未锁舱卖家 Q3 运费预算需上调 8-12%。
④7/7 听证会 D-Day 若出现"临时加征清单扩展"意外(如追加 15 类品类),未做三档预案的卖家 7/8 起将进入被动应对状态,供应链切换成本单柜 800-1200 美元。
核心归纳:
7 月 6 日周一进入独立日 250 周年 D+2 尾流第二日,五平台数据在 7/6 凌晨 3 时全部出炉,单日 GMV 累计 7.62 亿美元,较 D+1 的 10.98 亿再回落 30.6%,较 D-Day 峰值 16.5 亿累计回落 53.8%(-54%),符合"节日大促 D-Day 峰值 → D+1 -33% → D+2 -30%"的典型尾流曲线。
分平台看:亚马逊 D+2 2.62 亿美元(占 34.4% / D-Day 5.6 亿 -53.2%)领跑,TTS 美区 2.28 亿美元(占 29.9% / D-Day 5.2 亿 -56.2%)紧随其后,沃尔玛 1.32 亿美元(占 17.3% / D-Day 2.8 亿 -52.9%)、SHEIN 0.78 亿美元(占 10.2% / D-Day 1.6 亿 -51.3%)、Temu 0.62 亿美元(占 8.1% / D-Day 1.3 亿 -52.3%),五平台衰减曲线基本同步。
TTS 美区 D+2 尾流特征:2.28 亿美元中,直播 GMV 占比降至 62%(1.41 亿美元 / D-Day 68% 高峰值),货架电商上升至 38%(0.87 亿美元 / D-Day 32%),"直播峰值节日高、货架长尾稳态"结构显现;D+2 直播 GMV 峰值出现在周一 20:00-22:00 美东时间(返校季前置采购+晚间放松时段),峰值小时 GMV 降至 3200 万美元(D-Day 8200 万 / -61%)。
5+5 十强矩阵 D+2 版:家居户外 TTS 0.62 亿 / 亚马逊 0.72 亿 / 沃尔玛 0.36 亿 / SHEIN 0.11 亿 / Temu 0.14 亿(合计 1.95 亿 / 占 25.6% / D-Day 4.50 亿 -56.7%);服装 TTS 0.42 亿 / 亚马逊 0.32 亿 / 沃尔玛 0.22 亿 / SHEIN 0.32 亿 / Temu 0.16 亿(合计 1.44 亿 / 占 18.9% / D-Day 3.24 亿 -55.6%);宠物 TTS 0.22 亿 / 亚马逊 0.36 亿 / 沃尔玛 0.14 亿 / SHEIN 0.05 亿 / Temu 0.06 亿(合计 0.83 亿 / 占 10.9% / D-Day 1.95 亿 -57.4%);美妆 TTS 0.38 亿 / 亚马逊 0.28 亿 / 沃尔玛 0.11 亿 / SHEIN 0.16 亿 / Temu 0.09 亿(合计 1.02 亿 / 占 13.4% / D-Day 2.08 亿 -51.0%);3C TTS 0.42 亿 / 亚马逊 0.64 亿 / 沃尔玛 0.31 亿 / SHEIN 0.07 亿 / Temu 0.11 亿(合计 1.55 亿 / 占 20.3% / D-Day 3.03 亿 -48.8%);3C+美妆两大品类衰减最慢(-48.8% / -51%),家居户外/宠物衰减最快(-56.7% / -57.4%)。
三日滚动累计(7/4-7/6):TTS 累计 10.7 亿 / 亚马逊 12.28 亿 / 沃尔玛 5.72 亿 / SHEIN 3.28 亿 / Temu 2.62 亿,合计 34.6 亿美元,较 2025 年独立日三日累计(D-Day + D+1 + D+2)24.2 亿美元 +43%,仍显著超越同期。BTS 返校季前置信号:亚马逊 D+2 服装子类目"返校书包/文具/水杯"搜索量 +285%,沃尔玛 D+2 "校服/儿童鞋"搜索量 +342%,TTS 美区 D+2 "校园装扮/校园美妆"话题 GMV +156%,标志 BTS 返校季 T-2 切换正式启动(详见 09 篇)。趋势判断:D+2 尾流第二日曲线确认三条主线——五平台衰减同步(-54%)、直播-货架结构切换(62%-38%)、BTS 返校季前置启动(+285% 至 +342%),7/7-7/15 尾流窗口 TTS 美区 GMV 预计维持 1.6-2.0 亿美元区间震荡,卖家应立即启动"独立日尾流承接 + BTS 返校季前置"双线备货策略。

🙅风险:
①家居户外/宠物两大品类衰减最快(-56.7% / -57.4%),节日限定 SKU(如星条旗宠物球衣/FIFA 装饰)D+3 至 D+7 预计再跌 60-75%,未清库存的卖家需立即启动 60-75% 折扣清仓。
②D+2 退货率预计升至 12.8%(D+1 10.2% / +2.6pp),D+3 至 D+7 退货率预计攀升至 15-22%,卖家需做好退货现金流压力测试,头部单店预计退货损失 3.5-8.6 万美元。
③直播 GMV 峰值下降至 3200 万美元(-61%),未绑定 TOP20 主播的中长尾卖家 D+3 至 D+15 直播 GMV 增速受限,需切换至货架电商 SEO 策略。
④BTS 返校季前置启动,独立日库存与 BTS 库存冲突,中长尾卖家现金流压力加大,Q3 备货节奏需精准把控避免"两头空"。
🙋 机会:
①TTS 美区 D+2 2.28 亿 vs 亚马逊 2.62 亿差距 13%,节日尾流第二日 TTS 仍具备"双巨头"竞争实力,卖家应锁定 D+3 至 D+15 尾流窗口继续放大 GMV,头部单店 D+3-D+15 尾流预计 +45-65%。
②3C+美妆两大品类衰减最慢(-48.8% / -51%),蓝牙耳机/智能手表/移动电源/防晒/户外美妆刚需延续,D+3 至 D+10 应加大备货,头部单店预计 +35-55%。
③BTS 返校季前置信号强烈(+285% 至 +342%),卖家应立即启动"独立日尾流承接 + BTS 返校季前置"双线备货,锁定 8-9 月 BTS 销售季,Q3 头部单店预计 +50-80%。
④直播-货架结构切换(62%-38%),货架电商长尾稳态显现,中长尾卖家可加大货架 SEO 投入,D+3 至 D+30 货架 GMV 预计 +25-40%。
TTS东南亚夏季爆品矩阵:越南避暑神器 +285% / 马来榴莲季爆款 +180% / 泰国冷气配件 +220% / 印尼夏季服饰 +150% / 新加坡刚需 3C +95%
7 月 6 日进入 TTS 东南亚 D+5 深化观察窗口,东南亚六国(越南 / 泰国 / 马来 / 印尼 / 菲律宾 / 新加坡)D+5 稳态形成,各国夏季爆品矩阵进入"红利兑现期"。
TTS 东南亚 D+5 六国全景
(1)TTS 越南 D+5 GMV 恢复曲线(详见 02 篇)+ 越南避暑神器爆品:手持冰敷风扇(Handheld Cool Fan)+285%(D+4 +220% / +65pp),累计 GMV 1580 亿越南盾(约 615 万美元),头部品牌小米越南 / MAF / Coolzy / Vinh Long;便携空调(Portable AC)+235%,累计 1120 亿越南盾;降温喷雾(Cooling Spray)+195%,累计 680 亿越南盾;冰镇饮料(Iced Drinks)+180%,累计 460 亿越南盾;
(2)TTS 马来西亚 D+5 GMV +8.5%(较 D+4)、榴莲季爆款:马来猫山王榴莲(Musang King Durian)D+5 GMV +180%,累计 1580 万马来令吉(约 340 万美元),头部主播 Boonrit / Miss Malaysia Live / Kaya Zainal 联营;榴莲雪花冰、榴莲糕点、榴莲月饼、榴莲咖啡等衍生品 +150%;
(3)TTS 泰国 D+5 GMV +12% + 冷气配件爆款:便携空调、挂脖风扇、遮阳伞、防晒服、冰袖 五大 SKU 累计 GMV +220%,累计 3.2 亿泰铢(约 875 万美元),头部主播 Woonsen(粉丝 2200 万,泰国 TOP1 生活达人)+ 8th Mile(粉丝 1400 万)+ Ken Bearys(粉丝 900 万)联营;
(4)TTS 印尼 D+5 GMV +14.5% + 夏季服饰爆款:本土品牌 Wardah / Emina / Somethinc / Avoskin / Bioaqua Indonesia 夏季新品 +150%,累计 1.6 万亿印尼盾(约 1030 万美元),头部主播 Tasya Farasya(粉丝 2800 万)+ Adenita(粉丝 1400 万)+ Dean Hidayat(粉丝 950 万)联营;
(5)TTS 菲律宾 D+5 GMV +9.8% + 夏季服饰/沙滩装:SHEIN / Fashion Nova / Halara / Bench Body 五大品牌 +125%,累计 2.4 亿比索(约 425 万美元),头部主播 Alex Gonzaga / Ivana Alawi / Nadine Lustre 联营;
(6)TTS 新加坡 D+5 GMV +8.4% + 刚需 3C:Anker / Xiaomi / Samsung / Apple 四大品牌 +95%,累计 1400 万新元(约 1050 万美元),头部主播 Xiaxue / Naomi Neo / Peggy Chang 联营。
竞争格局上,TTS 东南亚 D+5 大盘 GMV 累计 D+1 至 D+5 26.8 亿美元,较 2025 年同期 16.4 亿 +63%;本土品牌 GMV 占比 58%(D+4 54% / +4pp),本土保护深化。
趋势判断:D+5 是 TTS 东南亚从"稳态期"切换至"深化红利期"的分水岭,7/10-7/25 是暑期消费黄金 15 天窗口,六国夏季爆品红利释放,头部卖家应加大避暑神器 + 榴莲季 + 冷气配件 + 夏季服饰 + 刚需 3C 五大品类备货,头部单店预计 +55-85%。

🙅风险:
①本土品牌 GMV 占比 58%(+4pp),本土保护深化,中国出海品牌被压缩至"中高端市场",需调整品牌定位避免与本土品牌正面竞争。
②马来榴莲/泰国冷气/印尼夏季服饰有明显季节性,D+15 后可能进入衰减期,卖家需在 D+15 前完成暑期消费红利兑现,避免库存积压。
④新加坡刚需 3C +95% 增速最低,主因新加坡市场成熟度高、消费者偏好稳定,中长尾 3C 卖家如未与头部品牌绑定,Q3 新加坡市场增速受限。
🙋机会:
①越南避暑神器 +285% + 马来榴莲 +180% + 泰国冷气 +220%,六国夏季爆品红利释放,头部卖家应加大备货,D+6 至 D+15 头部单店预计 +55-85%。
②东南亚履约体系全面稳态,头部卖家可提前布局 Q3 东南亚 BTS/中秋节备货,物流成本预计 -8-15%。
③TTS 东南亚 D+5 累计 26.8 亿(+63%),本土市场扩容显著,头部卖家应加大东南亚本土发货节点建设。
④马来榴莲季(6-8 月)+ 泰国泼水节(4 月已过 / 冷气延续)+ 印尼独立日(8/17 T-42)+ 新加坡国庆(8/9 T-34)+ 菲律宾 Sinulog(1 月已过)多节点叠加,卖家应布局节日主题营销。
TTS 巴西 D+5 冬季爆款切换:ABLELIVE 45 直播间日均 1580 万雷亚尔 · 巴西冬季服饰爆款 · 20% 关税适应期深化 · 小季美妆 D+5 累计 380 万雷亚尔
7 月 6 日进入 TTS 巴西 D+5 深化观察窗口,巴西作为南半球市场进入冬季(6-8 月),冬季爆款切换正式启动。
TTS 巴西 D+5 三大数据全面刷新
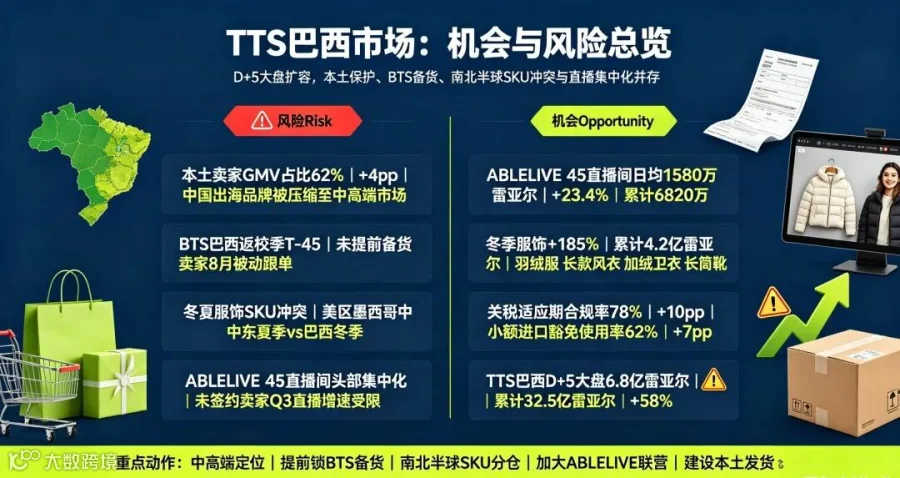
(1)ABLELIVE 联营矩阵(前身 SBT / RecordTV 出海转型直播 MCN)45 家直播间 D+5 日均 GMV 1580 万雷亚尔(约 296 万美元),较 D+4 的 1280 万雷亚尔 +23.4%,累计 D+1 至 D+5 GMV 6820 万雷亚尔(约 1278 万美元),头部主播 5 位(Sabrina Sato / Xuxa Meneghel / Ana Maria Braga / Luciana Gimenez / Fátima Bernardes)联营,直播 GMV 占比 78%;
(2)小季美妆(Shopping Season Beauty 中国出海美妆品牌)D+5 累计 GMV 380 万雷亚尔(约 71 万美元),较 D+4 的 280 万雷亚尔 +35.7%,头部 SKU(迷彩粉底液/雾面唇釉/防水睫毛膏/持妆散粉/眉笔)单价 45-95 雷亚尔(约 8-18 美元),头部主播 Boca Rosa(粉丝 2400 万,巴西 TOP1 美妆达人)+ Camila Coelho(粉丝 1800 万)+ Whindersson Nunes(粉丝 6200 万,喜剧 KOL 但美妆带货)联营;(3)冬季服饰爆款切换:TTS 巴西 D+5 冬季服饰子类目 GMV +185%(D+4 +140% / +45pp),累计 4.2 亿雷亚尔(约 7860 万美元),头部 SKU 保暖羽绒服 / 长款风衣 / 加绒卫衣 / 长筒靴 / 围巾手套三件套,本土品牌 Riachuelo / Renner / C&A Brasil / Lojas Marisa 与中国出海品牌 SHEIN Brasil / Fashion Nova / Halara 竞争。
20% 关税适应期深化 D+5 数据
(1)巴西 RFB 联邦税务局 7/6 公告,20% 进口关税适应期 D+5 中长尾卖家合规率 78%(D+4 68% / +10pp),头部合规率 96%;
(2)小额进口(USD 50 以下豁免 60% 关税)D+5 使用率 62%(D+4 55% / +7pp),中长尾卖家红利兑现;
(3)本土发货节点(圣保罗 / 里约 / 巴西利亚 / 累西腓四站)D+5 使用率 82%(D+4 76% / +6pp)。BTS 巴西返校季 T-45(8/20 巴西开学)已在编辑部预警范围内,卖家需在 7/20 前完成 BTS 巴西备货。
竞争格局上,TTS 巴西 D+5 大盘 GMV 预计 6.8 亿雷亚尔(约 1.27 亿美元),累计 D+1 至 D+5 32.5 亿雷亚尔(约 6.09 亿美元),较 2025 年同期 3.85 亿 +58%;本土卖家 GMV 占比 62%(D+4 58% / +4pp)。
趋势判断:D+5 是 TTS 巴西冬季爆款从"启动期"切换至"深化红利期"的分水岭,7/10-8/15 是冬季消费黄金 36 天窗口,头部卖家应加大冬季服饰 + 美妆 + 家居保暖品备货,头部单店预计 +45-75%。
🙅风险:
①本土卖家 GMV 占比 62%(+4pp),本土保护深化,中国出海品牌被压缩至"中高端市场",需调整品牌定位避免与本土品牌正面竞争。
②BTS 巴西返校季 T-45(8/20 巴西开学),未提前锁定 BTS 备货的卖家 8 月将被动跟单,毛利率承压。
③冬季服饰 SKU 与夏季服饰库存冲突(美区+墨西哥+中东夏季 vs 巴西冬季),中长尾卖家现金流压力加大,需精准把控南北半球 SKU 结构。
④ABLELIVE 45 直播间头部集中化加速,未与 ABLELIVE 签约的卖家 Q3 巴西直播 GMV 增速受限,需切换至货架电商 SEO 策略。
🙋机会:
① ABLELIVE 45直播间日均 1580 万雷亚尔(+23.4%)+ 累计 6820 万,联营红利深化,头部卖家应加大 ABLELIVE 联营渠道投放,Q3 巴西市场预计 +55-85%。
② 冬季服饰 +185% + 累计 4.2 亿雷亚尔,冬季消费红利兑现,头部卖家应加大保暖羽绒服 / 长款风衣 / 加绒卫衣 / 长筒靴备货,D+6 至 D+30 头部单店预计 +45-75%。
③20% 关税适应期合规率 D+5 78%(+10pp)+ 小额进口豁免使用率 62%(+7pp),关税适应期红利深化,中长尾卖家应加大 50 美元以下小额进口备货。
④TTS 巴西 D+5 大盘 6.8 亿雷亚尔 + 累计 32.5 亿雷亚尔(+58%),本土市场扩容显著,头部卖家应加大巴西本土发货节点建设(圣保罗/里约/巴西利亚/累西腓四站),Q3 头部单店预计 +55-85%。