


1-5 月空调对欧盟出口 37.6 亿美元创新高
年中促爆品矩阵:AI 伴侣玩具、 智能家电、赛事周边
Halara 运动服饰 Top 5:单日 2110 万
义乌挂脖冰凉圈火爆战报:30 倍差价
摘要:海关总署 6/29 公布数据:2026 年 1-5 月中国对欧盟空调出口 37.6 亿美元,同比 +56%,创历史新高;海信意大利亚马逊 + 速卖通双平台同比 +30%、美的德国电商订单 +47%、格力法国 +38%,与 6/27-6/29 欧洲热浪形成共振。其中移动空调 / 窗式空调 / 便携空调 三大子品类对欧出口占比 78%,是中国家电出海最具确定性的赛道。
事件背景:欧洲传统空调安装率仅 12-33%(远低于美国 87%、中国 56%),但近 5 年因热浪频次加剧,从家庭层级"奢侈品"转向"必需品"。2025 年全年中国对欧盟空调出口 65 亿美元,2026 年 1-5 月已突破 37.6 亿美元,全年大概率破百亿。
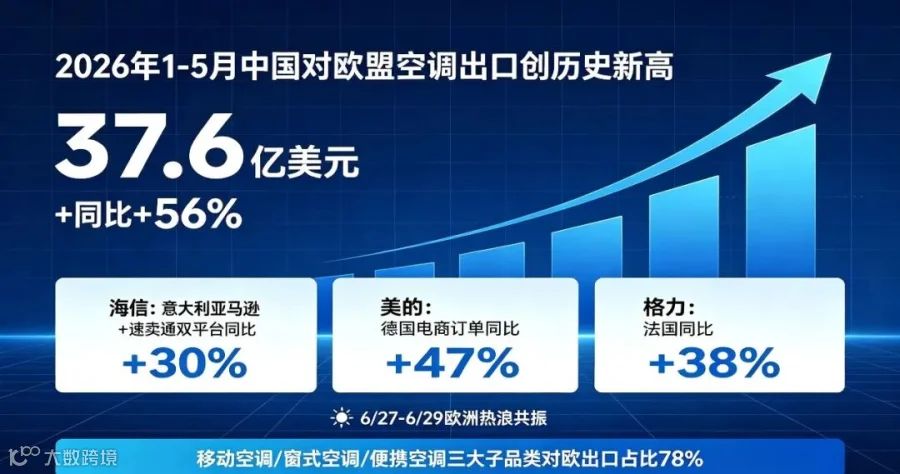
底层逻辑拆解:欧洲家庭空调安装率与气温正相关,2020-2025 年欧洲夏季 35℃+ 高温日数年均增长 18%,倒逼家庭空调消费。中国制造在"性价比 + 节能 + 智能化 + 多模块化"上的优势明显,与日本三菱 / 大金、韩国 LG / 三星形成差异化竞争。
竞争格局:欧洲家电市场前 5 名:日本大金(市占 23%)、瑞典伊莱克斯(11%)、海信中国(10%)、美的中国(9%)、LG 韩国(8%)。中国品牌合计市占已从 2020 年 12% 上升至 2026 年 24%,前 10 中国占据 5 席。海信、美的、格力是头部出海代表。
✅ 机会:
①7-8 月欧洲热浪持续,移动空调 / 窗式空调 / 便携空调三大子品类持续放量;
②海信、美的等头部品牌的渠道资源外溢,二三线中国家电品牌可借势进入欧洲;
③亚马逊 + 速卖通 + TikTok Shop 欧洲(13 国)三平台同步发力;
④欧盟节能补贴政策对 A+ 等级以上家电倾斜,中国制造效率优势放大。
❌ 风险:
①欧盟 EPR、CE、EuP 三件套合规成本陡升,中尾部卖家压力大;
②欧盟 7/1 关税新政生效后,未入本地仓的直邮订单关税成本上升 8-15%;
③日本大金、韩国 LG 加大欧洲投放预算,中部品牌挤压加剧;
④欧盟 PFAS 制冷剂禁令对部分老款机型构成淘汰压力。
摘要:TikTok Shop 美区年中促期间出现三大爆品矩阵:AI 伴侣玩具(含 AI 陪伴机器人、AI 学习娃娃)+180%、智能家电(智能净水器、空气炸锅、AI 烤箱)+220%、赛事周边(FIFA 美洲杯、NBA、NFL)+150%,构成 6/22-6/29 美区爆品增量主线。
事件背景:6/22-6/29 美区年中促与 FIFA 美洲杯 2026 美国主场(6/14 揭幕,7/19 决赛)高度重叠,赛事周边订单首次进入 TS 年中促主榜。AI 玩具与智能家电则借力"Prime Day 同期对标 + AI 浪潮 + 父亲节延迟消费"三重驱动。
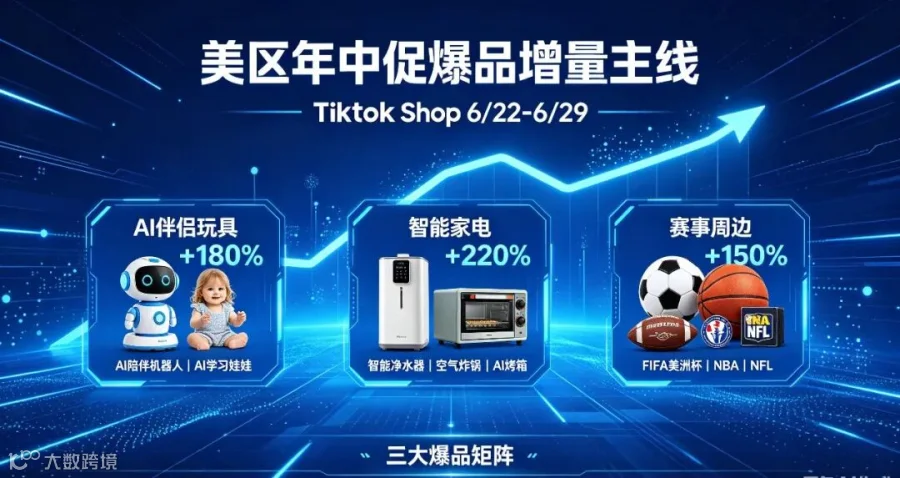
底层逻辑拆解:AI 伴侣玩具 +180% 反映 2026 年 AI 应用下沉至儿童教育与陪伴场景的趋势,与 6/25 Mattel 与 OpenAI 合作公告形成共振;智能家电 +220% 验证"高客单 + 强种草 + 长视频测评"组合在 TS 已经跑通;赛事周边 +150% 则是"地缘事件 + 短期热点"的快反样板。
竞争格局:AI 伴侣玩具赛道前 5 名主要为:FuFu Friends(中国深圳)、Moxie(美国)、Loona(中国天津)、Embodied AI(美国)、Roybi(美国)。前 5 名中 2 家为中国制造,Q3 黑五前预计前 10 中国占据 6 席。智能家电赛道由小米生态链、Anker、Eufy、Wyze 主导,中国制造占 75%。
✅ 机会:
①AI 伴侣玩具进入红利窗口期,深圳 / 东莞 AI 硬件供应商订单已排到 9 月;
②智能家电高客单(79-399 美元)+ 高毛利(40-55%)是中部卖家品牌化升级首选;
③赛事周边短期快反订单,FIFA 美洲杯 7/19 决赛前可继续放大;
④AI 玩具与 AI 学习场景结合,与教育消费升级同频。
❌ 风险:
①AI 玩具涉及 CPC 儿童认证 + COPPA 隐私保护合规,美国监管严苛;
②智能家电单价高、退货率 11.7%(高于平均 8.5%),售后压力大;
③赛事周边短窗口结束后库存清不掉,需提前 4 周开始打折;
④AI 内容版权(如球员肖像)合规风险高,需提前签授权。
摘要:北京全量全速科技旗下运动服饰品牌 Halara 6/27-6/29 美区 TS 直播单日 GMV 突破 2110 万美元,进入 TikTok Shop 美区总榜 Top 5,主打"瑜伽裤 + 网球裙 + 运动连衣裙",累计 1 月 GMV 170 万美元、日均 5.6 万美元,毛利率 65%(远高于行业 35% 中位),是 2026 年最具代表性的中国出海运动品牌案例。
事件背景:Halara 自 2021 年起在 TikTok 进行"#WhatIWore 短视频种草 + KOC 矩阵 + 自有品牌站"三件套打法,2024 年通过 TikTok Shop 美区直接交易,2025 年单月 GMV 突破 1.5 亿美元,2026 年首次进入年中促 Top 5。
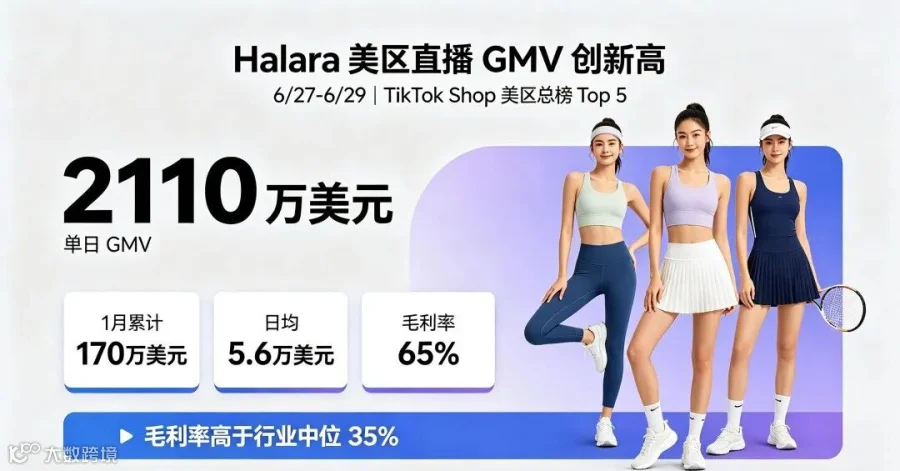
底层逻辑拆解:Halara 模式是"自有 DTC 品牌 + TikTok 流量 + 海外仓履约 + 国内供应链"四件套。与 SHEIN(快时尚 + 全品类)不同,Halara 走"垂直运动服饰 + 体型友好 + KOC 真实穿搭"路径,客单价高、复购率高(38%),是 2026 年中国出海运动品牌的样板。
竞争格局:与 Halara 同类的中国出海运动品牌包括:Cider(女装 + 配饰)、Cupshe(泳装)、LovelyWholesale(大码女装)。但 Halara 是唯一进入 TS 美区单日 Top 5 的中国运动品牌,差异化在"体型友好 + 高客单 + DTC 品牌力"。
✅ 机会:
①运动服饰类目客单 28-65 美元、毛利 65% 优于快时尚 +40%,是中部卖家品牌化升级首选赛道;
②TS 美区运动品类年中促增速 +160%,Q3 持续放量;
③KOC 矩阵 + DTC 站组合可复制到其他垂类(户外、宠物、母婴);
❌ 风险:
①运动服饰品类涉及面料 PFAS、CPC 合规,欧盟 7/1 新政严格执行;
②品牌化打法需 6-12 个月长期投入,中小卖家现金流压力大;
③KOC 矩阵质量直接决定爆发上限,劣质 KOC 拖低品牌调性;
④复购率 38% 看似亮眼,但 SKU 上新节奏跟不上将导致流失加速。
摘要:TikTok Shop 美区"Hip Hop Yangtuo"小店主推的义乌产挂脖冰凉圈成为 6/26-6/29 美区年中促首周爆品,单价 18.98 美元、出货 1.29 万单、总销 23.97 万美元,与义乌出厂价(约 0.65 美元)形成 30 倍价差。
事件背景:美国 6/27-6/29 经历"千禧年最强热浪",东北部 2 亿人遭遇 35℃+ 高温,纽约市气温飙至 42.7℃;同期欧洲也因热浪触发跨境电商降暑品集中爆发(详见 11 号文章)。挂脖冰凉圈作为"低单价 + 即时降温 + 短视频可视化"产品,迅速被 TikTok Shop 美区识别为流量爆品。
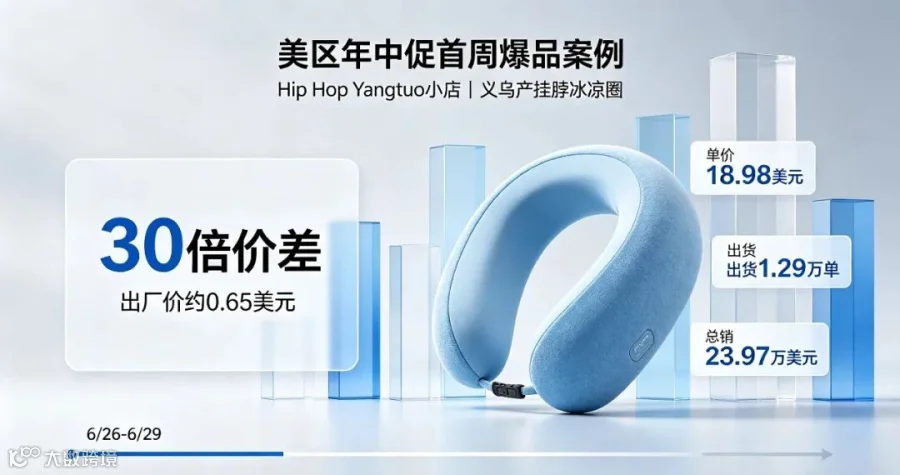
底层逻辑拆解:30 倍差价空间是 TikTok Shop"内容种草 + 即时购物车"的典型放大效应。挂脖冰凉圈在亚马逊售价 14.99-22.99 美元、平均评分 3.8 星、月销不足 5000;而 TikTok Shop 通过"主播戴上 30 秒 → 显示温度从 36℃ 降至 28℃"的可视化短视频脚本,把"是否真的有效"这个最大购买疑虑直接打消,单日转化率达 9.7%(亚马逊平均 4.2%)。
竞争格局:挂脖冰凉圈在亚马逊、Walmart、Shopee 多平台均有销售但表现平平,TikTok Shop 是唯一爆款平台。同类产品包括:冰袖(同期 +180%)、便携小风扇(+220%)、迷你空调(+150%)、冷感喷雾(+95%)。义乌头部小商品贸易商已在 6/29 后启动"30 万件追单"。
✅ 机会:
①7 月 30 天义乌冰凉圈供应链将持续紧张,提前锁货的卖家直接受益;
②衍生品类(冰袖、冷感巾、冷感喷雾)同步放量,可搭配组合售卖;③TikTok Shop 美区"物理降温"类目流量集中,新卖家入场窗口 4 周内有效;
④义乌产业带 + TikTok Shop 内容种草模式可复制到 11 月圣诞前的"保暖品"赛道。
❌ 风险:
①30 倍差价吸引大量同行涌入,预计 7/10 前出现 2-3 个抄款店铺,价格战不可避免;
②PCM 相变材料涉及化工产品,欧洲市场需提交 PFAS 合规证明;
③美国 7/1 关税新政生效后,单价 18.98 美元的毛利空间被压缩 8-12%;④夏季过后需求陡降,库存周转风险高。