


欧盟3欧元电商关税首批数据:比利时H7申报下降53%
欧盟低值电商进口新规实施两个月后,首批口岸数据开始出现。比利时联邦政府9月3日公布:2026年7月,该国用于申报不超过150欧元货物的H7申报量比2025年7月下降53%;用于价值超过150欧元货物的H1申报量则增加102%。同期,进口商品平均申报价值由5.73欧元升至10.85欧元,接近翻倍。
这些变化发生在欧盟取消150欧元以下商品关税豁免、启用临时3欧元关税之后。对向欧盟消费者销售低客单价商品的跨境企业而言,新规的影响已经从政策文本进入申报结构、定价和履约环节。
已经生效的规则是什么
自2026年7月1日起,欧盟对从境外进口、价值不超过150欧元的电商远程销售货物征收临时3欧元关税。该措施计划执行至2028年7月1日,之后将按商品对应的正常关税税率处理。
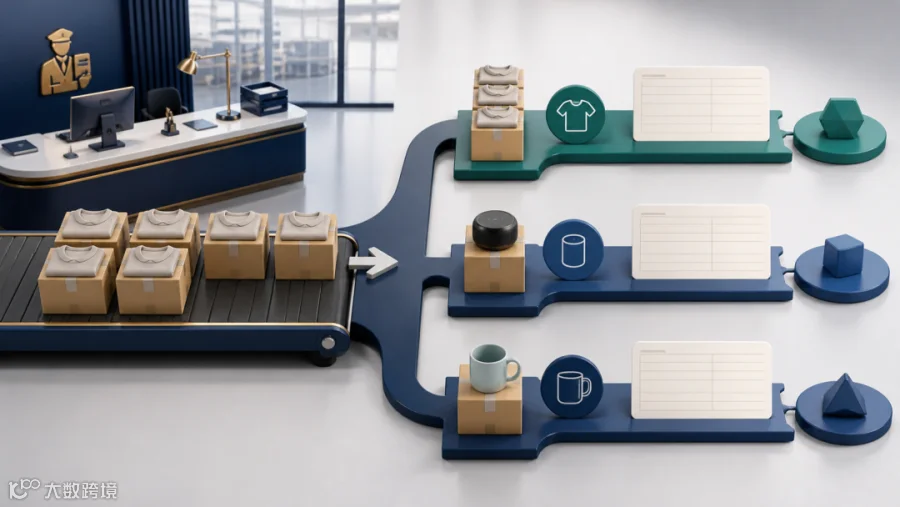
这里的“3欧元”不是简单按包裹数量计算,而是按同一包裹中的税则分类项目计算。欧盟委员会给出的示例是:一个包裹内有5件同类T恤,按一个项目计收3欧元;若同时有T恤和手表两个不同税则项目,则合计6欧元。
规则适用于面向消费者的低值进口远程销售,并不因使用IOSS、特殊安排或标准增值税路径而当然免除。承担缴纳责任的通常是申报人,包括卖家、进口商、相关税务安排使用者或其间接代表。
比利时首批数据说明了什么
比利时公布的四组数字值得分别理解:
-
2026年7月H7申报量同比下降53%;
-
同期H1申报量同比增加102%;
-
进口商品平均申报价值从5.73欧元升至10.85欧元;
-
6月29日至8月16日期间,官方报告相关收入为2.237亿欧元。
比利时政府将H7下降、H1上升视为经营者正在调整申报方式的信号。列日机场自2026年初以来还查获近6万件不合规商品,涉及仿冒或危险产品;相关收入将用于加强人员和专业查验设备。
不过,这些数字不能被解读为欧盟低值电商需求下降53%。它们只反映比利时口岸的申报变化,而且H7与H1之间存在结构迁移。申报量变化还可能受到合包、路线调整、商品组合和申报策略等因素影响。企业不宜仅凭一国一个月的数据预测整个欧盟市场销量。
低价商品为什么更敏感
临时关税是固定金额,因此商品价格越低,占售价的比例通常越高。若一个包裹只有一个税则项目,3欧元对30欧元商品相当于售价的10%,对6欧元商品则相当于50%。如果同一包裹包含多个不同税则项目,成本还会继续增加。
这意味着过去依靠极低售价、跨品类凑单和单件直发形成的价格优势会被重新分配。卖家若只在结算环节机械增加3欧元,而没有检查包裹中的税则项目数量,实际成本仍可能低估。
另一方面,平均申报价值上升不等于经营者可以随意改变申报金额。海关申报必须反映真实交易和商品信息。错误归类、低报价格或为了减少项目数量而不当合并品类,都会增加补税、查验和处罚风险。
不要与欧盟处理费混为一谈
目前已经实施的是临时3欧元关税。欧盟还在讨论用于覆盖海关处理成本的统一处理费,但其金额和适用日期仍待确定。两者性质不同,企业不能把尚未确定的处理费当作已生效成本,也不能因为处理费仍在讨论,就忽略已经执行的临时关税。
另一个明确的时间点是2026年11月1日。欧盟委员会说明,届时产品标识符将成为低值电商进口申报的强制数据项。在此之前企业应核对商品主数据,确保平台、仓库、物流服务商和报关环节使用一致的编码、品名和分类。
企业现在需要完成的五项动作
万象跨境观察
比利时数据释放的核心信号,不只是低值商品增加了一项成本,而是欧盟正在同时推动关税征收、数据追踪和商品合规检查。过去按包裹均摊成本的粗略模型,已经不足以支持选品和定价。
企业下一步应把税则分类项目放进订单利润表,把产品标识和申报证据放进商品主数据。对低毛利、多品类、小包直发业务,越早完成订单级测算,越能在路线、组合和价格调整中保留主动权。
说明:本文为行业信息整理,不构成法律、税务或报关意见。具体责任和成本应结合商品、申报方式及进口成员国要求判断。