


墨西哥九大制造业简介
电子制造业
&
纺织服装业
电子制造业
墨西哥是电子制造公司的故乡,墨西哥政府50多年前设立的“加工出口区”(maquiladora)产业计划,旨在促进边境地区的就业,使墨西哥制造业对服务北美市场的公司极具吸引力。税收优惠、培训项目和货物贸易特别协定(主要是北美自由贸易协定)一直是推动墨西哥制造业发展的动力。
松下、缤特力、夏普等大型电子产品制造商拥有多年在墨西哥的生产经验,除了这些大型原始设备制造商(OEM)之外,它们的供应商也在墨西哥拓展业务。根据最新行业报告与墨西哥国家统计局(INEGI)的数据,墨西哥电子制造业在 2025年迎来了历史性的爆发增长,尤其是计算机与通信设备领域首次超越汽车产业,成为该国第一大出口创汇来源。
表6:电子制造业行业数据汇总表

资料来源:Mexico News Daily, Mexico Business News, IMARC Group,Banco Base
由于近岸外包红利、供应链协同及USMCA框架下零关税优势的驱动,墨西哥电子产品出口增长强劲。根据最新贸易数据,墨西哥电子制造业的出口市场表现出高度的集中性,北美市场(尤其是美国)占据了绝对主导地位。重点细分领域的出口表现:
1.计算机及外设:
2025年是该领域的爆发年,出口总额达到854亿美元,同比增长144.8%。其中,美国德克萨斯州接收了墨西哥该类产品出口总量的三分之二以上。
2.消费电子(电视/家电):
墨西哥仍是全球最大的平板电视出口国之一,蒂华纳集群的电视产品主要销往全美及加拿大。
3.汽车电子:
随着电动汽车(EV)产业链向墨西哥转移,销往美国底特律及欧洲车厂的电子控制单元(ECU)和传感器份额持续上升。
表7:电子产品出口市场统计表

资料来源:Data México,Mexico Business News,OEC(2024/2025 贸易统计)

墨西哥电子制造业高度集中在靠近美国边境的“马奎拉多拉(Maquiladora)”地区。
1.龙头代工厂(EMS/OEM):
▶富士康 (Foxconn):在奇瓦瓦州(Chihuahua)拥有巨型工厂,主要生产高性能服务器和数据中心设备。
▶捷普 (Jabil)&伟创力 (Flex):在瓜达拉哈拉和蒂华纳设有大型生产基地,覆盖汽车电子、医疗设备及消费电子。
▶圣米娜 (Sanmina):专注于高端通信和工业电子设备。
2.半导体及品牌巨头:
▶三星 (Samsung):在克雷塔罗和提华纳拥有电视及家电组装中心。
▶NXP (恩智浦):墨西哥是其重要的测试与封装中心之一。
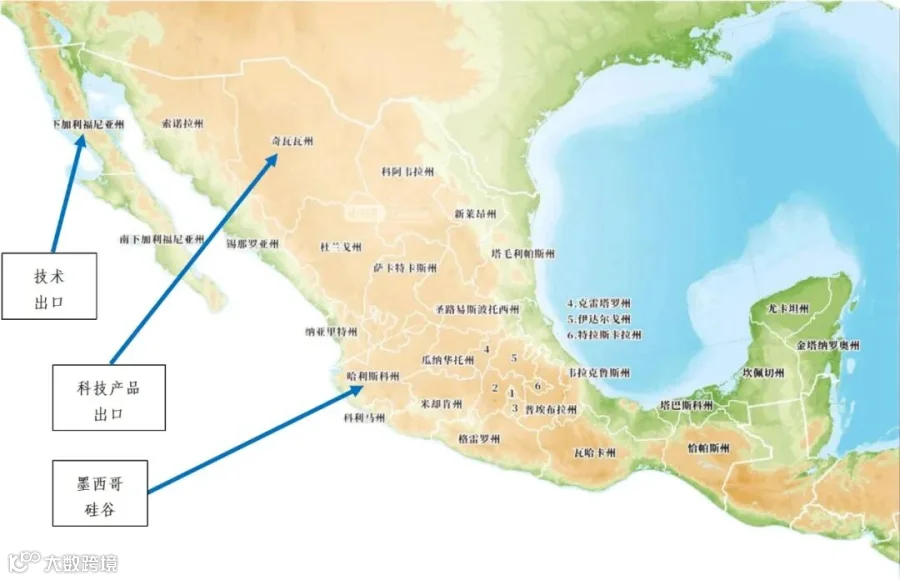
3.核心产区:
▶奇瓦瓦州 (Chihuahua):2025年科技产品出口额达1,100亿美元。
▶哈利斯科州 (Jalisco):被称为“墨西哥硅谷”,出口额约530 亿美元。
▶下加利福尼亚州 (Baja California):占全国技术出口的13%。
2025年是墨西哥电子制造业的“里程碑之年”,它不仅在产值上挑战了汽车行业的地位,更通过深耕北美AI硬件供应链,确立了其在全球电子版图中的战略地位。
1.数据中心供应核心:
随着美国人工智能(AI)投资激增,墨西哥已成为北美服务器和高性能计算机的“主组装车间”。IMARC Group预测,受美国数据中心30%投资增长的拉动,墨西哥相关产能将继续扩张。
2.半导体国产化起步:
墨西哥政府于2025年2月成立了国家半导体设计中心“Kutsari”,旨在增强本土设计能力,减少对亚洲芯片进口的过度依赖。
3.关税红利与近岸外包 (Nearshoring):
由于USMCA协定下电子产品极低的平均关税(约 0.45%),相比中国同类产品面对的高额关税,更多跨国企业正将精密电子组装线从亚洲向墨西哥转移。
4.从“简单组装”向“高附加值”转型:
虽然目前仍以组装为主,但随着2025年《数字化简化法案》的通过,政府正推动工业4.0升级。预计到2030年,墨西哥数字转型市场规模将从目前的400亿美元增长至883亿美元。

纺织服装业
墨西哥的纺织业一直是美墨边境地区制造业的主要组成部分,直到21世纪初大部分转移到了中国。但墨西哥仍保留了一些专业企业,主要集中在皮革制品,如靴子、皮带、鞋子和其他需要高技能劳动力的产品制造上。
由于中国和其他亚洲国家的工资上涨,纺织服装制造商正考虑将生产“迁回”墨西哥。鉴于墨西哥纺织服装业需要快速将产品推向市场以适应每个季节的需求,并实行准时制生产模式,因此墨西哥的纺织服装制造业开始蓬勃发展。
服装/服饰和纺织制造业是墨西哥第五大制造业,占墨西哥制造业GDP的3.7%(纺织品占1.3%、服装占2.4%)。
2025年墨西哥纺织服装制造业表现稳健,受“近岸外包”(Nearshoring)趋势及《美墨加协定》(USMCA)的持续推动,该行业已成为墨西哥制造业的重要支柱之一。
表8:纺织服装行业数据汇总表

资料来源:墨西哥国家统计局 (INEGI)及墨西哥纺织工业商会(CANAINTEX)
1.主要产品:
◾成衣类:裤子(占出口的24%)、T恤(16%)、手术巾及医用纺织品(13%)。
◾特种纺织品:技术纺织品(Technical Textiles)增长迅速,广泛应用于汽车座椅、过滤器及医疗器械。
◾面料:合成纤维(如聚酯纤维,占市场价值约40%)、棉花、非织造布。
2.主要出口国:
◾美国:核心市场,占比高达92%。
◾其他:加拿大、萨尔瓦多及部分拉美国家。
1.区位优势:
墨西哥毗邻美国,这使得纺织服装制造商能够减少库存,并为客户提供更多种类的产品,几乎可以按需交付。
2.快速反应:
快速的周转时间和高质量的服装生产能力,这使其能够在满足大规模生产需求的同时,进入全球服装行业更广泛的时尚市场。
3.自贸协定:
由于墨西哥与世界许多国家签订了自由贸易条约和协定,墨西哥服装制造商能够从世界各地进口原材料,而且通常无需缴纳关税。这些原材料加工成成品后,通常可以根据北美自由贸易协定以同样的方式进口到美国。
4.技术工人:
皮革制品生产的复杂性为墨西哥加工出口区(maquiladora)的工人提供了大量熟练的裁剪缝纫劳动力,随着汽车使用的座椅面料、安全气囊等技术纺织品到医用纺织品、防护服等新需求的增长,这些劳动力已经能够适应并成功服务于这些行业。
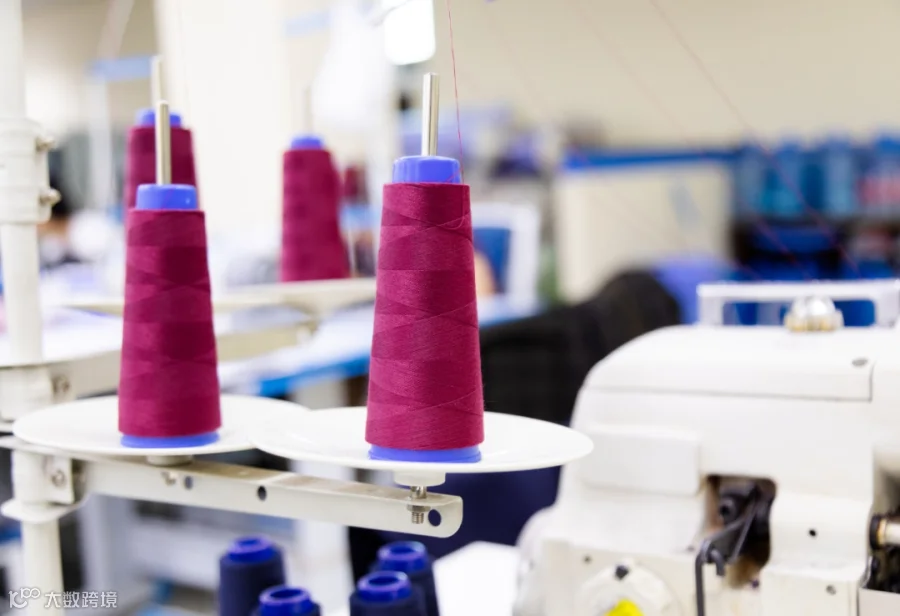
1.“近岸外包”加速转型:
随着全球供应链向北美转移,原本位于亚洲的纺织产能正加速流向墨西哥边境地区(如巴哈加利福尼亚州、科阿韦拉州)。这不仅缩短了交付周期,还利用了 USMCA 的免关税待遇。
2.技术与产业升级:
预计到2030年,墨西哥技术纺织品市场将以4.6%的年均复合增长率达到56.4亿美元;3D编织和自动化缝纫等智能制造技术的引入,逐步解决劳动力成本上升的问题,提高生产精度。
3.绿色环保与合规:
由于美国品牌对“零碳”和“可持续溯源”的要求日益严格,墨西哥纺织业正向循环经济转型。再生纤维(如再生聚酯)和节水染色技术的应用成为吸引国际订单的关键。
1.能源成本:
墨西哥的电力成本相对较高,影响了高能耗纺织企业的利润。
2.原材料依赖:
尽管成衣加工能力强,但高品质面料和化学纤维仍大量依赖从中国、韩国进口,导致行业存在贸易逆差。
3.贸易政策影响:
受美方贸易政策波动影响,墨西哥纺织业在服装原产地规则上的执行力度可能会进一步加强。
免责声明
本文仅供阅读和信息分享,不被视为对外出具的法律意见或建议。
合作与帮助


欢迎关注公众号留言

了解详情,欢迎关注
恒睿博会展
微信号|HZ-HRBHZ