


墨西哥九大制造业简介
航空航天业
&
家具制造业


航空航天业
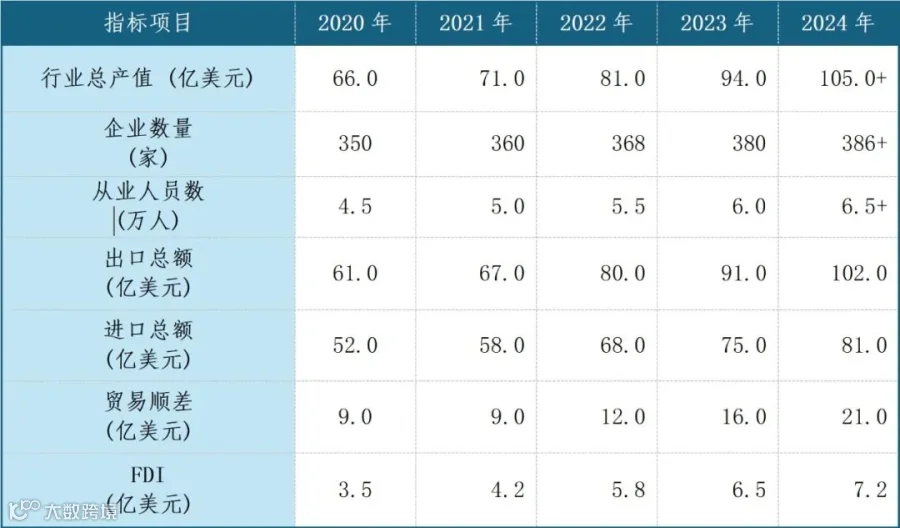
墨西哥的航空航天业是目前墨西哥重点发展的未来制造产业之一,2025年年产值超过112亿美元。根据国际贸易管理局的数据,墨西哥的航空航天业已从2004年的约100家公司发展到2022年中的368家以上,并且还在持续增长。
尽管墨西哥的成本结构优势显著,能够节省大量资金,但墨西哥政府已制定一项全面、稳健的多年计划,旨在提升和改善该国的航空航天市场,重点关注设计、研发和工程产出,以此吸引外国公司。该计划着重强调了墨西哥极具吸引力的劳动力成本以及遍布全国的众多技术院校,这些院校为墨西哥航空航天产业及其相关市场提供了支持。

墨西哥已稳固其作为全球航空航天制造中心的地位,该行业表现出以下特征:
1.全球地位:
墨西哥目前位列全球航空航天制造第12位,是全球第四大航空航天产品出口国。
2.经济贡献:
自2004年以来,行业年均增长率保持在14%左右,远超全球平均水平。该行业贡献了墨西哥约1%的GDP。
3.集群规模:
全国已有超过386家航空航天企业,广泛分布在19个州,直接从业人员约6万人,并支撑着140万个相关产业链岗位。
4.产业结构:
业务集中在零部件制造、小型部件、线束、机身结构、小型无人机及航电组件。其中,制造业占收入的79%、维护维修(MRO)占10%、设计与工程占11%。
表9:航空航天业数据汇总表
墨西哥的航空航天业具有高度的出口导向性,主要融入北美供应链:
1.出口总额:
2024年出口额首次突破100亿美元大关,相比2023年增长约7.5%,超过了疫情前的峰值。
2.核心市场:
约80%的出口目的地为美国和加拿大的原始设备制造商(OEM)。
3.进口需求:
进口额也在同步增长(2024年约77亿美元),主要来自美国,反映出墨西哥在关键原材料和高精密核心机件上仍依赖跨境供应。
4.主要出口州:
下加利福尼亚州(Baja California)、奇瓦瓦州(Chihuahua)和克雷塔罗州(Queretaro)是出口创汇的排头兵,其中奇瓦瓦州每年的出口额达15亿美元。

墨西哥吸引了几乎所有全球航空航天巨头在此布局生产线或工程中心:
1.欧洲巨头:
Safran Group(萨峰)、Airbus(空客,包括直升机和防务业务)。
2.北美巨头:
Bombardier(庞巴迪,在克雷塔罗设有大型工厂)、Boeing(波音,主要通过供应链伙伴)、Honeywell Aerospace(霍尼韦尔)。
3.关键供应商:
Collins Aerospace(涉及内饰、航电和 MRO)、GE Aerospace(设计工程与零部件)、Spirit AeroSystems(机身制造)。

墨西哥航空航天产业最集中是下加利福尼亚州(特别是蒂华纳和墨西卡利)、克雷塔罗州和新莱昂州。几乎所有的飞机部件都可以在墨西哥制造和组装,并提供从设计、维护、修理、系统升级的全方位服务技术和强大的竞争力。

墨西哥已成为航空航天企业在北美寻求低成本制造基地的首选之地,其突出优势有:
1.近岸外包(Nearshoring):
紧邻美国市场,大幅缩短了物流时间,降低了库存压力,并与美加运营体系实现同步协作。
2.成本竞争力:
劳动力成本相对较低,且具备成熟的Shelter模式,允许外国企业在无需设立独立法人实体的情况下快速启动生产。
3.人才储备:
墨西哥拥有强大的工程教育体系,每年有超过2.5万名航空航天相关专业毕业生进入市场。
4.政策红利:
USMCA(美墨加协定)提供了稳定的贸易框架和免税便利。
1.向高价值链移动:
行业正从简单的零件组装向复杂的设计、开发和工程输出转型。
2.智能制造:
墨西哥工厂开始大规模采用智能制造技术,以应对日益提高的质量和效率要求。
3.MRO快速增长:
维护、维修与运行(MRO)领域成为增长最快的子行业,年复合增长率达到 8.35%。
4.可持续发展:
从2026年起,环境责任、能源效率和供应链透明度已成为运营的强制性要求。
1.本地供应商匮乏:
虽然Tier 1企业云集,但本土的Tier 2和Tier 3供应商依然不足,导致供应链深度有限。
2.人力成本上涨:
墨西哥近年多次大幅上调最低工资,2026年延续了这一趋势,单纯依靠“廉价劳动力”的模式正面临挑战。
3.基础设施瓶颈:
随着近岸外包规模的极速扩张,能源、水资源及交通基础设施的压力日益增大。
4.合规与安全:
航空航天属于高度监管行业,面对复杂的行政管理和安全风险,企业对 合规性 的投入成本正在上升。
家具制造业
家具制造业在墨西哥多元化的制造业中一直扮演着重要角色,在本世纪初,该行业大规模迁往中国和其他低成本的亚洲国家。根据最新行业报告与墨西哥经济部(Secretaría de Economía)的数据,墨西哥家具制造业正经历从“代工组装”向“高附加值设计”的转型,2025年多项数据创下历史新高。
表10:家具制造业行业数据汇总表

1.国际巨头:
IKEA (宜家)在墨西哥设立的大型工厂极大拉动了当地供应链;La-Z-Boy、Mila等品牌在墨拥有重要生产基地。
2.本土龙头:
EKH Furniture (市场占有率约26.4%)、Ag Furniture、Nero Lupo、Quetzal(专注于合同家具与办公家具)。

1.美国(80%+):
墨西哥是美国最大的家具供应国之一,主要受益于USMCA(美墨加协定)的零关税政策。
2.加拿大、拉美地区:
随着区域贸易加强,对哥伦比亚、智利等国的出口也在稳步增长。
1.哈利斯科州 (Jalisco):
墨西哥家具制造的中心,拥有超过3,019家企业。
2.墨西哥州 (Estado de México):
企业数量最多(3,571家),侧重于国内供应和中端制造。
3.米却肯州 (Michoacán):
传统的木制家具基地。

1.近岸外包(Nearshoring)深度受益:
受中美贸易波动影响,大量亚洲家具厂商正将生产基地迁往墨西哥边境城市(如华雷斯、蒂华纳),以利用更短的交付周期和更低的物流成本供应北美市场。
2.高端化与定制化:
奢侈家具市场预计到2030年将达到22.3亿美元。随着墨西哥中产阶级崛起,消费者对高端材料(如实木、皮革)和个性化定制服务的需求激增。
3.多功能与小户型家具:
城市化进程使得折叠沙发、多功能餐桌、壁挂式写字台等空间节省型家具成为市场主流,CAGR保持在4%以上。
4.电子商务与全渠道零售:
2025年电子商务渠道已成为家具销售的重要组成部分,AR(增强现实)试摆技术在Specialty Stores中得到广泛应用,提升了消费者购买决策率。
5.可持续性:
由于北美客户对环保认证(如FSC认证)的要求提高,墨西哥厂商正加速转向使用可持续木材和低VOC(挥发性有机化合物)涂料。
6.潜在问题:
尽管出口势头强劲,但墨西哥家具业仍面临原材料(如特定木材、金属构件)高度依赖进口的挑战,供应链的垂直整合将是未来五年的关键。


免责声明

本文仅供阅读和信息分享,不被视为对外出具的法律意见或建议。
合作与帮助


欢迎关注公众号留言


了解详情,欢迎关注
恒睿博会展
微信号|HZ-HRBHZ