


70%消费率、$391亿电商、160万新增信贷人口
凭什么说墨西哥人「敢花钱、
爱花钱」?
——消费驱动的拉美第二大经济体,中国企业
的破局路径
60秒读懂:70%消费率全球罕见、$391亿电商大爆发、160万人口新晋进入金融系统
2024年,墨西哥人把GDP的70.3%直接转化为消费——这一数字超过美国(68.9%),远高于中国(38.9%),是全球罕见的「消费驱动型」经济体。
为什么墨西哥人这么敢花钱?人口1.3亿、年龄中位数26岁、城市化率88%、储蓄率不到18%——这组「年轻人口+城市聚集+低储蓄+强消费意愿」的组合,让墨西哥零售市场在2025年继续展示结构性的强劲:Tiendas 3B一年净增200家门店冲到3,624家、亚洲品牌在购物中心签下30个新租约、Coppel把160万人首次纳入正式信贷系统、电商市场2019-2024年CAGR高达33%。
本文基于mexicobusiness.news零售周报最新数据,结合INEGI家庭收支调查(ENIGH 2024)、Fitch Ratings消费板块分析、World Bank城镇化数据以及多家机构研报,系统拆解:墨西哥消费为什么这么高?钱花在了哪里?正在发生什么变化?未来5-10年往哪里走?消费需求又如何重塑供给端?最后给出一份给中国出海企业的策略矩阵。
一
底层逻辑:墨西哥消费为什么这么高?
墨西哥的消费占GDP比重70.3%——这意味着每创造1美元GDP,就有70美分直接变成了超市收银、餐厅账单、加油站流水。这种「消费驱动型」经济结构,在全球大型经济体里都属罕见。

图1 居民消费占GDP比重国际对比:
墨西哥70.3%居全球前列
人口结构红利:1.3亿人口+中位数26岁+城市化率88%
2024年墨西哥总人口1.31亿,位列全球第10。人口年龄中位数仅26岁,远低于中国的38.5岁、日本的49岁。15-64岁劳动年龄人口占比64%,Gen Z(1997-2012年出生)占26%,Gen Alpha占23%——这两代人合计接近一半人口,他们的消费观从根基上就和父辈不一样。
城镇化率88%(2024年),远高于中国的67%、印度的36%。大量人口集中在墨西哥城(2200万都会区)、瓜达拉哈拉、蒙特雷三大都市圈——这意味着国际品牌只需要攻克3-5个城市,就能触达50%以上的全国消费力。
文化基因:低储蓄+及时行乐+分期付款
2024年墨西哥个人储蓄率不到18%(全球均值约25%),「及时行乐」是刻在文化里的偏好。这种「用明天的钱过今天的瘾」的心态,直接催生了分期付款(Meses sin intereses)的庞大生态——Coppel和Elektra从1950年代开始用「无息分期」做大件销售,今天的墨西哥信用卡、门店、电商都把分期当作标配营销工具。
💡 关键洞察 「消费分期+普惠金融」双轮驱动:Coppel有1,980家门店+1,372家BanCoppel网点,靠「无息分期」把冰箱、沙发、iPhone卖到低收入家庭;2024年新增160万正式金融用户(YoY+27%),正是这种模式的结果。
制度性因素:侨汇+非正规就业+政府转移支付
2024年墨西哥接收海外侨汇$6,500亿比索(YoY+23%),相当于GDP的3-4%,主要来自美国打工的墨西哥人——这笔钱70%直接进了消费。
看似矛盾的是:55%的劳动力在非正规部门工作,他们没有社保、收入波动大,但也因此「挣一笔花一笔」,储蓄率更低、消费弹性更高。叠加政府针对贫困家庭的转移支付(如Pensiones del Bienestar)、消费贷下沉到村镇,墨西哥家庭的「实际可支配消费力」远高于GDP表面数据。
二
消费结构:墨西哥人把100比索花在了哪里?

INEGI 2024年全国家庭收入支出调查(ENIGH 2024)覆盖3,880万户家庭,给出了最权威的支出结构图。墨西哥家庭月均支出$15,891比索(同比+7.9%),但不同收入层的消费结构差异巨大。
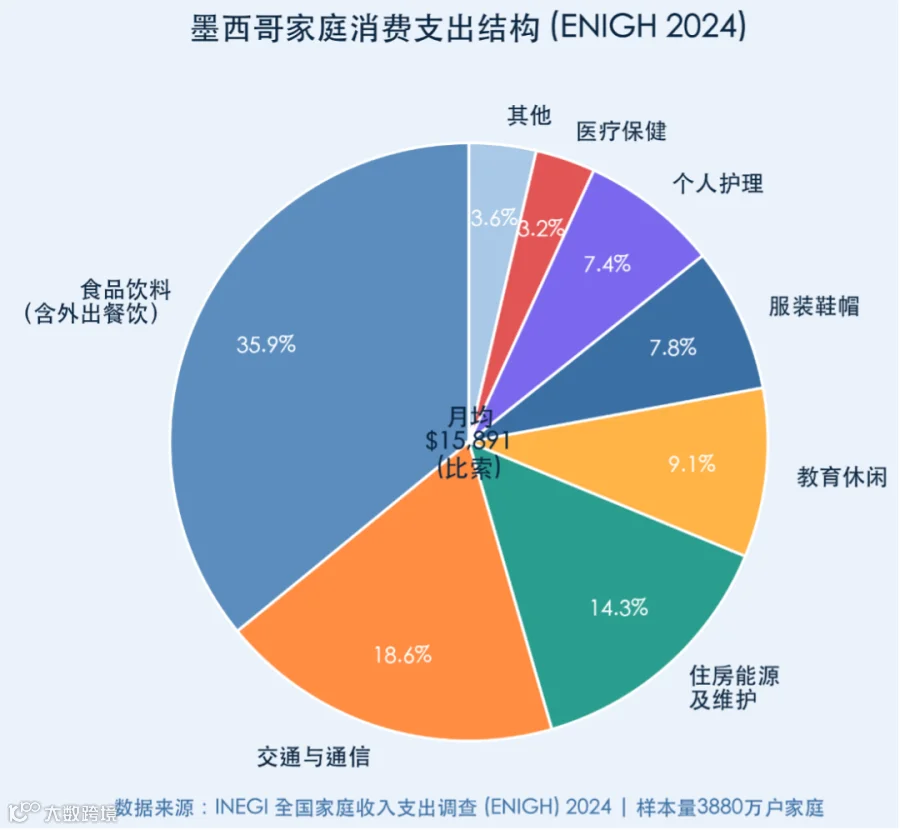
图2 墨西哥家庭消费支出结构
(ENIGH 2024,按全国均值)
食品饮料烟草占家庭支出37.7%(月均$5,994比索),是绝对的最大头。低收入家庭(最低10%分位)甚至把51%收入用于食品,而最高10%分位只花29%——这种「基尼系数式」的食品支出差异,决定了折扣超市在墨西哥的爆发力。
食品内部结构:肉类$1,082/月、谷物$751/月、加工食品$589/月、蔬果$521/月。外出餐饮(含工作餐)$1,299/月,是增长最快的子项——这反映了城市化进程中的「厨房外包」趋势。

交通通信是第二大类支出。值得注意的是:交通支出与收入正相关——最高10%分位把21%收入用于交通(汽车+油费+维护),而最低10%只花13%(主要靠公交)。这意味着汽车后市场(配件、轮胎、养护、加油服务)是中等收入家庭最稳定的消费类目。
2024年墨西哥家庭月均花$1,023比索在汽油上——这是全品类前三大支出之一。中国新能源车企如果能在充电桩+续航+定价上做出突破,潜力巨大。
住房能源月均$1,800比索(含月租/房贷、电费、维护)。其中电费支出MX$800-1,500/月,4口之家月均耗电400-600kWh。这一品类的痛点是「既要用又要省」——节能型家电、智能温控、太阳能板在当地很受欢迎。
医疗保健看似占比低(3.4%),但过去两年增速7.9%,是结构性增长的赛道。公立医疗体系效率低、等待时间长,私立诊所+OTC药+家用医疗器械的需求被低估。
📊 消费分层逻辑 消费的「双速结构」:刚需品类(食品、能源、交通)由低收入层决定规模,弹性品类(教育休闲、医疗、家居)由中产和高收入层决定增速。读懂这两条曲线,才能在墨西哥找到增长点。
三
消费趋势:正在发生的五大变化

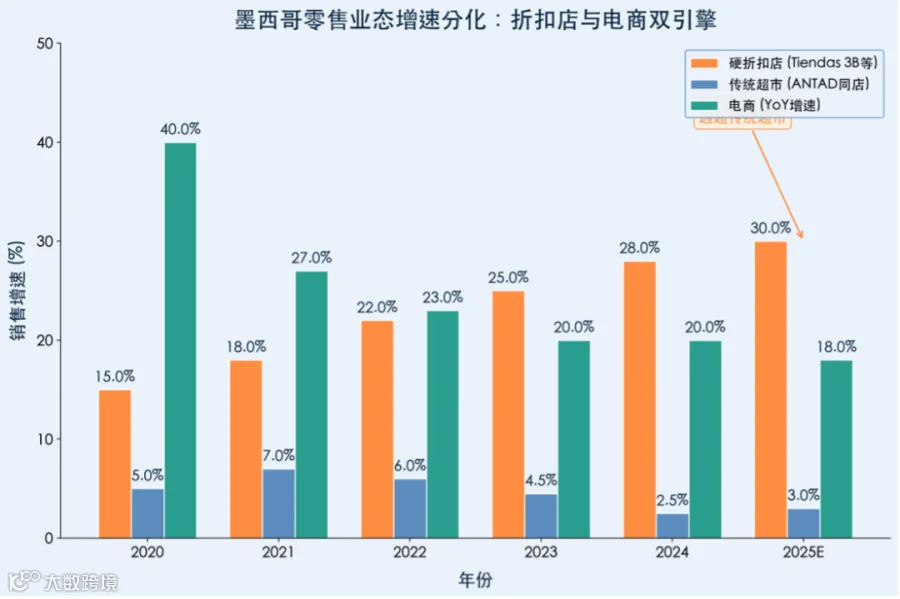
图3 墨西哥零售业态增速分化(2020-2025E)
3.1 折扣业态爆发:硬折扣店+私牌化
2026年第二季度,Tiendas 3B营收MX$165亿(YoY+38.7%),同店销售+20%,净增200家门店,门店总数冲到了3,624家。同期传统超市同店销售仅+2.5%(vs 2024年+5.4%)——「折扣+硬折扣」业态正在吃下墨西哥下沉市场的最大增量。
更深层的趋势是「私牌化」——小型门店中私牌产品占比已达20-50%(5年前仅5%)。消费者在经济放缓时主动选择「自有品牌」替代品牌商品,价格便宜20-40%,但质量已被零售商背书。这是中国白牌供应商的天然机会。
3.2 金融普惠下沉:把「穷人」变成「消费者」
Coppel/BanCoppel模式是教科书级别的「消费金融下沉」——2025年新增160万正式信贷人口(YoY+27%),2030年目标再增300万。同期房贷市场已发出$45,000亿比索的5年承诺,瞄准月收入$9,000比索起的「夹心层」。
⚠️ 合规提醒 90%的墨西哥人拿不到传统银行信用卡——Coppel/Elektra/OXXO等「零售场景金融」用分期付款填上了这个缺口。CAT年化利率普遍80-100%,但市场依然庞大,因为它解决了「低收入家庭被正规金融排斥」这个根本问题。
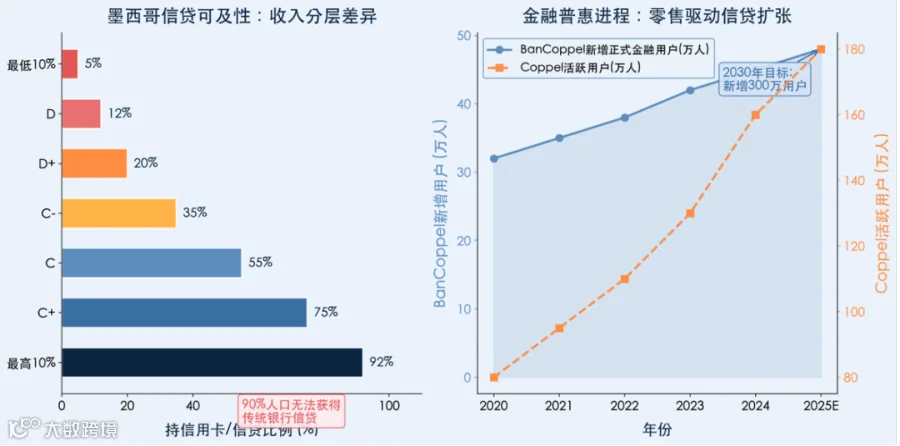
图4 信贷可及性分层(左)与金融普惠进程(右)
3.3 电商跃迁:从「试试看」到「离不开」
墨西哥电商市场2019-2024年CAGR约33%,2024年规模达$7,897亿比索($391亿美元),预计2027年突破$1,150亿美元。增速是全球均值(25%)的1.3倍,是拉美第二大电商市场(仅次于巴西)。
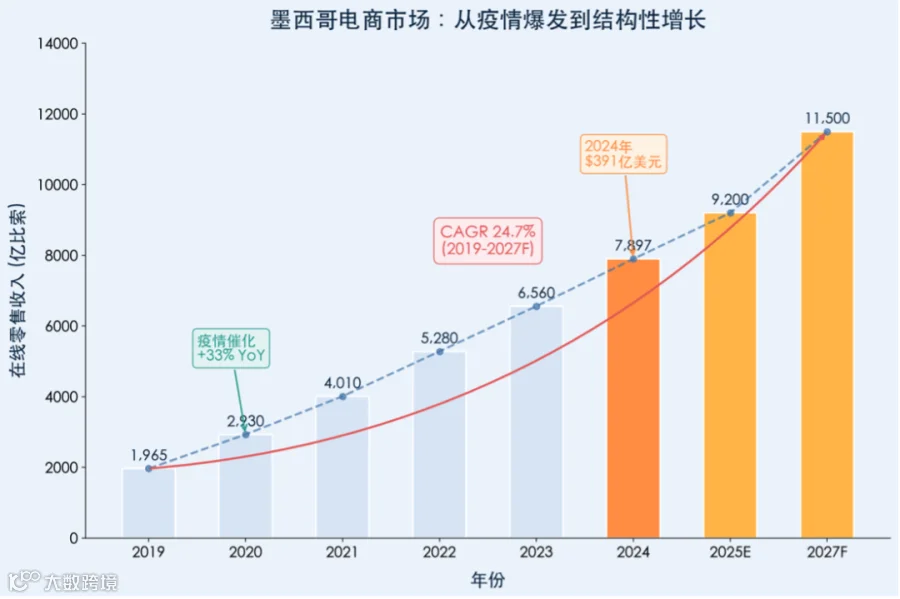
图5 墨西哥电商市场在线零售收入增长
(2019-2027F)
电商跃迁的驱动因素:①疫情催化了习惯养成(2020年YoY+33%);②Mercado Libre和Amazon持续投入最后一公里物流;③数字钱包和分期付款降低了支付门槛;④社交电商(TikTok/Instagram)在年轻群体中爆发。
3.4 亚洲品牌涌入:30个新租约+100万平米在建
2026年Q2,至少30家亚洲企业(汽车、食品、时尚、电子、家居)在墨西哥寻租零售空间。墨西哥顶级购物中心出租率已逼近95%,在建零售空间超100万平方米。中国进口商品在美客多等平台的销量保持韧性,支撑了「亚洲品牌→墨西哥→辐射北美」的战略路径。
3.5 可持续+本地化:OXXO卖「保护土地产品」
OXXO(墨西哥便利店之王)开始销售来自「保护土地」的本地产品——脱水仙人掌零食、玉米杏仁糖等,背后是SEDEMA(环境部)+SEDECO(经发部)的跨界合作。这一信号意味着:消费者不仅在意价格,也开始在意「环境+本地社区+可持续」标签。
四
未来消费趋势:5-10年走向何方?

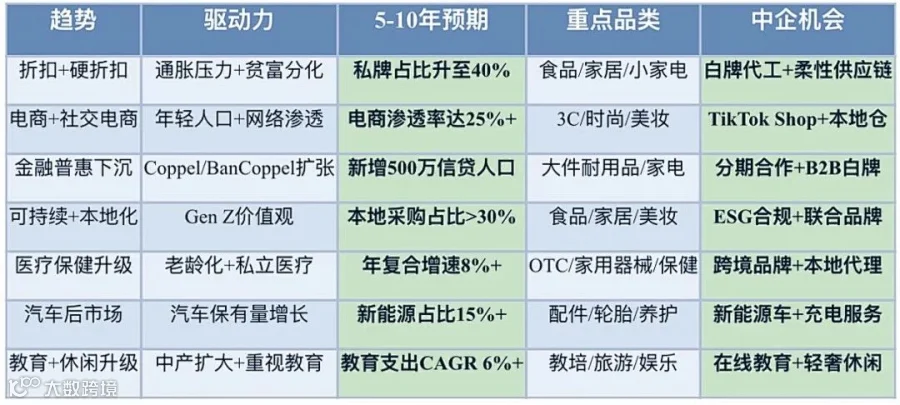
🔮 趋势研判 消费趋势的底层逻辑:人口结构变化(年轻化+城市化)+ 技术渗透(电商+数字支付)+ 制度演化(金融普惠)+ 价值观升级(可持续+本地化)——四股力量叠加,意味着墨西哥消费市场不会出现「中国式」的爆发增长,而是「低增速+高结构变化」的稳健扩张。这对长期主义者是好消息
五
消费对供给侧的反向重塑

消费不只是「需求」,它正在重塑墨西哥的供给侧——从零售业态、物流网络、生产模式到外资投向,每一个变化都围绕「如何更好满足墨西哥消费者」展开。
零售业态分化:硬折扣 vs 全渠道 vs 体验店
① 硬折扣店(Tiendas 3B、Bodega Aurrera)靠价格+密度吃下沉市场,门店数量碾压;② 传统大超市(Walmart、Soriana)转向「全渠道+自有品牌+生鲜强化」;③ 购物中心转向「体验+餐饮+影院」组合,应对电商冲击;④ OXXO/Coppel等便利店+金融服务网继续密度扩张。
物流与基础设施:电商驱动的「最后一公里」投资
电商爆发推动墨西哥物流投资进入井喷期:Mercado Libre在墨西哥州、哈利斯科、新莱昂扩建10+个Fulfillment中心;Amazon在克雷塔罗、蒙特雷、墨西哥城建立区域配送枢纽;本土快递(Estafeta、Paquetexpress)扩张分拣中心。Coppel 2025年投MX$142亿比索,其中相当部分用于8个新配送中心+6个新设施。
外资投向变化:商业服务首次超越制造业
2025年Q1,墨西哥商业服务领域吸引FDI $79.2亿(占比38%),首次超越制造业($63.7亿,占比31%)。资本流向的逻辑很清楚:制造业承接近岸外包只能赚加工费,而消费市场(门店、电商、金融、地产)能赚品牌溢价和长期复利。
本地供应链崛起:超市+农户+小B的三角网
OXXO + SEDEMA + SEDECO合作销售保护土地产品,背后是「大型零售+本地生产者+政府背书」的新三角关系。预计未来5年墨西哥零售商的「本地采购占比」会从目前的15-20%升至30%以上——这对中国出口商是预警信号,但也意味着「在墨设厂+本地化生产」的企业会更受欢迎。
六
中国企业出海墨西哥:消费市场策略矩阵

图6 中国企业出海墨西哥消费市场策略矩阵
6.1 优先进入区(高需求+低壁垒)
3C电子配件、家居日用、服装快时尚、小型家电——这些品类是「中国制造」的传统优势+墨西哥消费升级的交集。建议通过OXXO/Coppel等渠道铺货+美客多/Amazon跨境店铺双线推进,先做规模和品牌认知。
6.2 战略突破区(高需求+高壁垒)
新能源汽车、跨境电商平台、消费金融、大型家电——这些品类市场大但壁垒高(需要品牌、牌照、售后体系)。建议与本地强势伙伴合资(如比亚迪+Hertz、阿里云+本地数据中心),用时间换空间。
6.3 配套服务区(低需求+低壁垒)
物流配送、SaaS工具、支付聚合、内容营销——这些是「卖铲子」的角色,单笔金额小但需求稳定。适合中小团队切入,靠规模+本地化运营取胜。
6.4 审慎评估区(低需求+高壁垒)
本地食品加工(本土品牌强)、传统零售(OXXO/FEMSA垄断)、农业种植(水资源限制)、基础化工(环保+关税)——这些品类建议谨慎进入或暂不进入。
七
四步走:从认知到落地的行动清单

第一步:定位先行——明确品类×渠道×人群的三角
不要把「墨西哥」当作一个市场,要做精细化切分:墨城/蒙特雷/瓜达拉哈拉三个核心城市不同;C/D+/C-三个收入层不同;线上/线下/便利店三个渠道不同。先选1-2个组合做透,再考虑扩张。
第二步:合规筑基——税务+标签+海关+电商资质
墨西哥有RFC税号、CFDI电子发票、PROFECO消费者保护、COFEPRIS卫生许可、IMMEX海关保税等复杂合规体系。建议在墨城或蒙特雷设法律+会计本地团队,预算占总投入的8-12%。忽视合规的项目死亡率超过60%。
第三步:伙伴绑定——找本地分销+代理+合资伙伴
墨西哥商业文化强调「关系+信任」,最好通过本地伙伴(代理商、分销商、合资方)切入。重点关注:Grupo Elektra/Coppel系、FEMSA(OXXO母公司)、Liverpool/Palacio de Hierro百货系、本地家族企业等。
第四步:节奏控制——先用跨境店铺验证,再本地化
建议先用跨境电商(美客多/Amazon Mexico)小批量测试,验证产品+定价+复购;6-12个月数据跑顺后,再做品牌+渠道+团队的本地化重资产投入。避免一上来就建工厂、签独家代理的重模式。
八
结语:墨西哥不是「中国第二」,是「拉美第一」
很多中国企业带着「中国经验」出海墨西哥,但墨西哥不是「中国第二」——它的人口规模相当于2010年的中国,但消费习惯更接近巴西+美国的混合体,分期文化比中国还深,非正规经济比印度还大。
这意味着:墨西哥既不会给你「中国式」的爆发式增长红利,也不会给你「东南亚式」的低成本套利空间。它会给你一个「低增速+高结构变化+长周期」的市场——适合耐心的长期主义者。
🎯 终局判断 真正的机会不是「卖便宜货给墨西哥人」,而是「和墨西哥人一起升级消费」——从折扣超市到品质电商,从现金交易到分期金融,从燃油车到电动车,从国际品牌到本地联合品牌。中国企业最大的优势是「全产业链能力」,最深的护城河是「愿意陪伴一个市场10年」的耐心。
下一期,我们将拆解墨西哥零售业TOP 10玩家(OXXO、Walmart、Coppel、Chedraui、Soriana、Elektra、Liverpool、Palacio de Hierro、Mercado Libre、亚马逊)的「护城河+软肋」地图。

合作与帮助

作为拓展新兴市场的先锋力量,我们凭借一手政经资讯、深厚本土经验以及强大资源网络,以卓越服务为基石、专业团队为依托,为有志于开拓墨西哥乃至拉美市场的企业提供敏锐市场洞察、前瞻出海策略、稳健投资布局等全程、多元商务服务,精准触达核心商圈,高效展示企业品牌,携手开启成功之旅。
请点击查看
定档!2026年墨西哥国际家具及家居用品展览会来了