








前言
2026年9月17日,墨西哥《宇宙报》刊出一则行业消息:全墨汽车零部件工业协会(INA)正与产业价值链协会(CAPIM)一起,逐项盘点墨西哥究竟在进口什么,哪些可以换成北美本地供货。
触发这件事的,是《美墨加协定》(USMCA,墨方称 T-MEC)的六年首次联合评估。美方在谈判桌上明确要价:整车与零部件的北美含量要再往上抬。墨西哥每年 680.7 亿美元的零部件进口盘子,第一次被当作一张“可替代清单”摊开来看。
不是“不用进口”,
而是先算清楚进口了什么

NA 全国主席 Gabriel Padilla 把这次盘点讲得很直白:目标不是把 680 亿美元进口全部替代掉,而是搞清楚四件事:进口了什么、为什么必须进口、区域内有没有产能、体量够不够、把材料与成品运过来物流是否划算。
他更强调了一个正在变重的词:可追溯性。
“要求会越来越高。以后不仅要知道是谁卖给我的,还要知道它里面含什么、在哪里生产、用了什么工艺、零部件的原产地是哪里。”这句话,几乎决定了今后三年在墨西哥做汽车配套的合规成本结构。
INA 与 CAPIM 已经圈出三块替代机会。
● 材料与化学:电芯、正极活性材料、工程聚合物、胶粘剂与涂层
● 电子:传感器、功率模块、连接器
● 工程与软件:验证、仿真、网络安全、数据分析
CAPIM 主席 René Mendoza 补充的是另一层:不只替代成品件,加工环节本身也有机会,机加工、冲压、铸造、注塑、焊接与特种处理,以及维护、工装、物流、包装、自动化等间接服务。
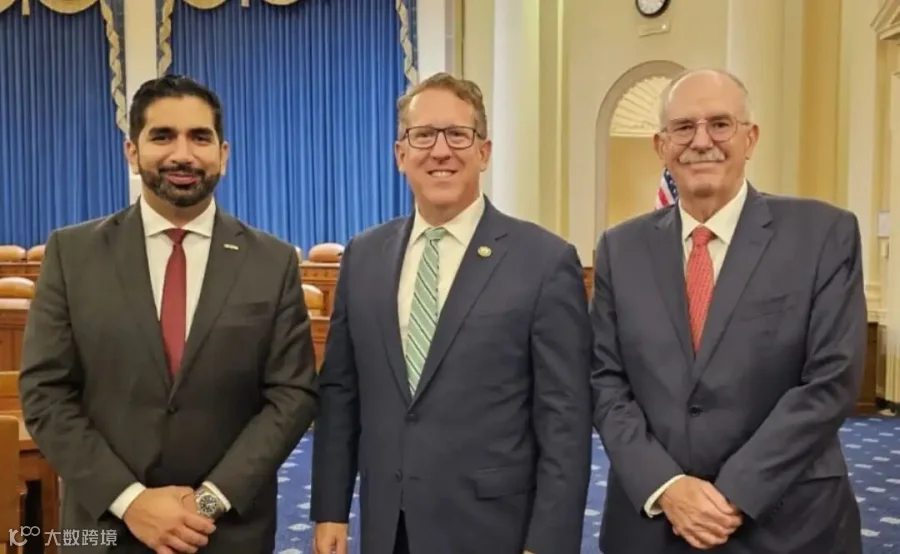
墨西哥驻美大使 Roberto Lazzeri 首次正式访问美国国会,为 USMCA 审查争取支持

先看底盘:
这是一个 1190 亿美元的产业
谈替代之前,先看清墨西哥汽车工业的吨位。2025 年,墨西哥组装了 395.3 万辆汽车,全球排名第五,仅次于中国、美国、日本、印度,已超过德国与韩国。但这一年并不轻松:产量同比下滑 0.9%,出口下滑 2.7%,关税不确定性让不少车企推迟了投资决策。
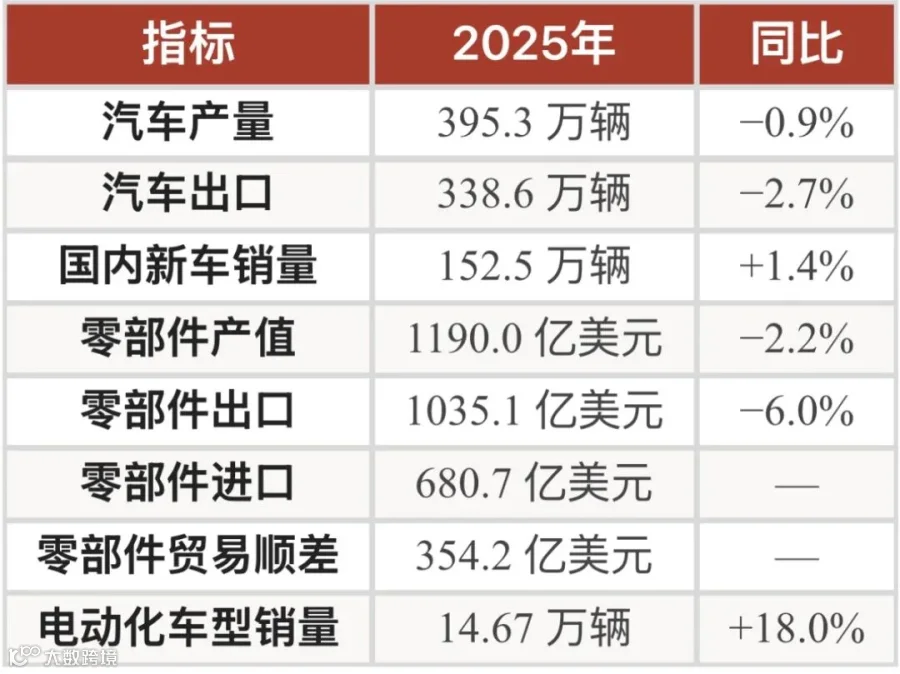
注:零部件口径为 INA(墨西哥国家汽车零部件工业协会);整车口径为 AMIA / INEGI(RAIAVL 登记)。
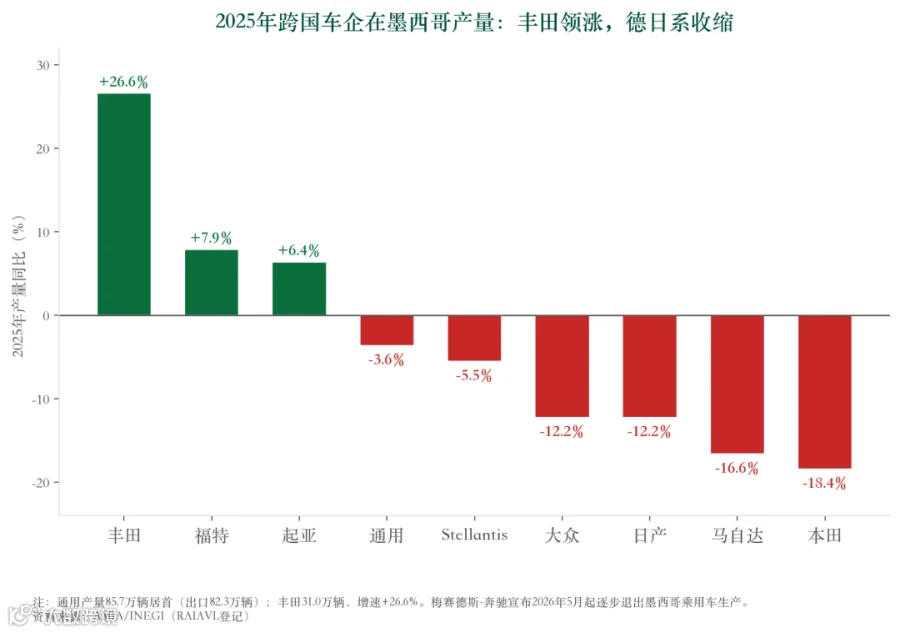
2025年跨国车企在墨西哥产量同比变化(作者自绘)
三个结构性事实值得记住。
● 第一,出口高度集中:零部件出口的 87% 流向美国,加拿大 4.0%、巴西 1.5%、韩国 1.2%、中国 1.0%。
● 第二,产业高度集中:北部的科阿韦拉、瓜纳华托、新莱昂、奇瓦瓦、克雷塔罗五州贡献了约 58% 的产值,其中科阿韦拉 182.2 亿美元居首。
● 第三,墨西哥在买方市场的地位反而在升:2025 年墨西哥占美国零部件进口的 43.7%,创历史新高;同期中国份额从 7.6% 降至 6.6%,德国从 5.2% 降至 4.4%。
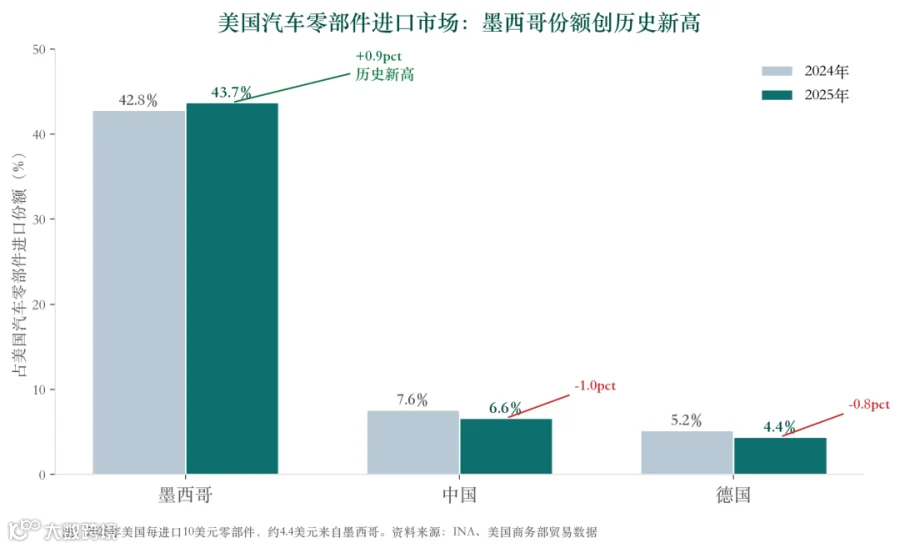
美国汽车零部件进口市场份额变化

一张图谱看懂:
优势在哪,缺口在哪
把产业链摊平来看,墨西哥的强项与缺口一目了然。
强项在中游制造:电气部件(229.7 亿美元,占产值 19.3%)、变速箱与离合器、织物地毯与座椅、发动机零件、悬架与转向,五个品类合计占全国零部件产值的 53%。INA 的原话是,墨西哥“已经有了规模和专业化”,下一步不能是“生产更多同样的东西”。
缺口在上游与高端电子:电芯与活性材料、传感器、功率模块、精密电子与工程软件,大量依赖从亚洲与欧洲进口。这是 680 亿美元进口清单的核心部分,也是这轮替代的真正靶心。

墨西哥汽车产业链图谱(2025年)
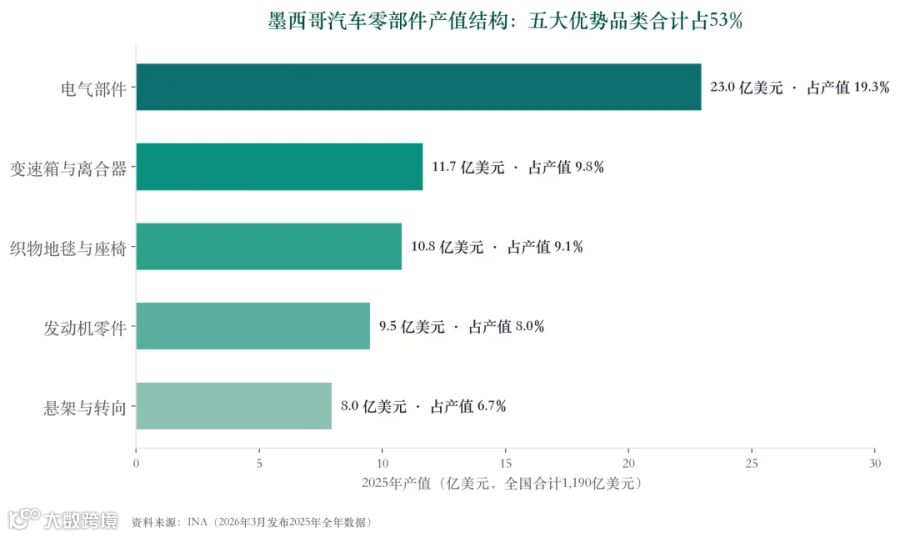
墨西哥汽车零部件产值结构:五大优势品类合计占53%

680 亿美元从哪里来、买的是什么

INA 给出 2025 年进口来源结构:美国 49.4%、中国 18.0%、日本 7.5%、韩国 6.5%、德国 6.0%。折成金额,美国 336.3 亿美元,中国约 122.5 亿美元,日本 51.1 亿美元,韩国 44.2 亿美元,德国 40.8 亿美元,其余约 85.8 亿美元。
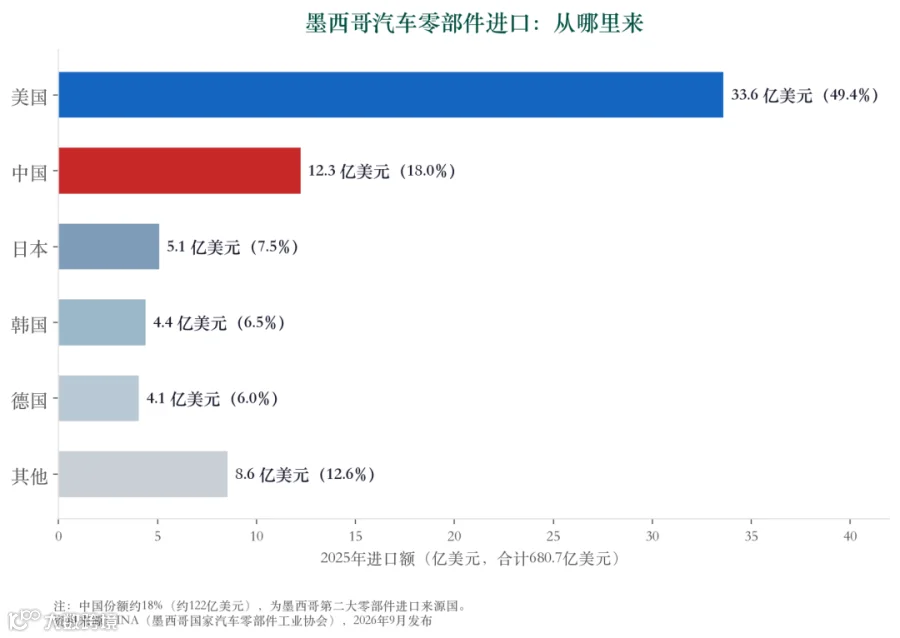
墨西哥汽车零部件进口来源结构(2025年,作者自绘)
从中国一侧看,对墨西哥出口的汽车相关品类集中在下面这些税号。滚动年度为 2025 年 6 月至 2026 年 5 月,单位为美元。
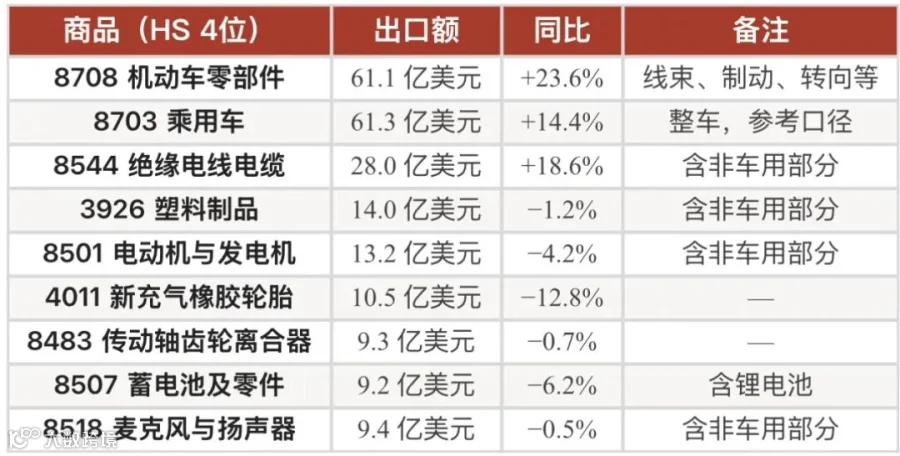
注:以上为中国对墨西哥出口口径,部分税号包含非车用产品,仅作量级参考。资料来源:中国海关与 GTAIC 贸易数据整理(滚动年度 2025年6月—2026年5月)。
一个值得注意的反差:中国对墨零部件出口还在增长(8708 税号同比 +23.6%),但在美国零部件进口市场里,中国的份额却在下降(7.6% → 6.6%)。这说明货物流向正在被规则重新排序:不进美国终端,就先进入墨西哥的工厂。

USMCA 原产地要求:
三道门槛,一把尺子
把 USMCA 对汽车产品的原产地要求拆开,其实是三把尺子在同时量同一件产品:区域价值含量(RVC)、劳动价值含量(LVC)、钢铝采购来源。
最容易踩坑的是“级联”问题:整车达到 75% 并不等于合规,核心零部件必须自己单独达到 75%。发动机、变速箱、底盘、车身覆盖件、电池等十大核心件各有独立门槛,逐一计算。
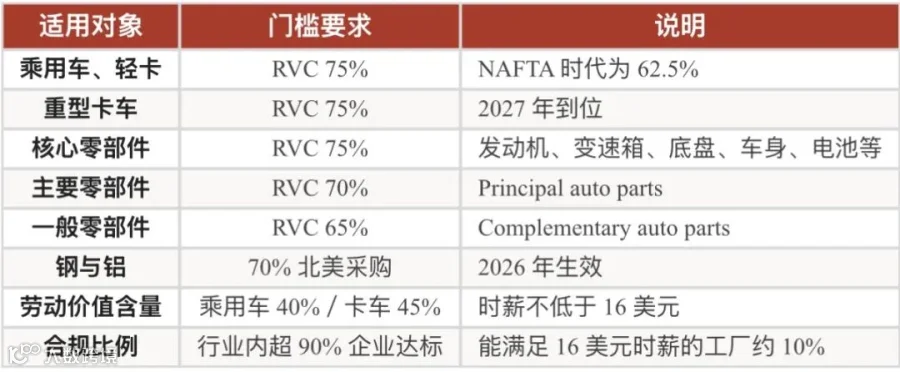
注:RVC 为区域价值含量,LVC 为劳动价值含量。USMCA 合规零部件可豁免美方第 10908 号公告项下加征关税;不合规者仍适用基础税率。
2026 年 7 月,USMCA 迎来六年首次联合评估。美方已经明确没有续签,改为进入逐年审查轨道。这意味着原产地规则从“一次谈定的常数”,变成了“每年都可能移动的变量”。
目前浮在桌面上的美方诉求有三条:把整车 RVC 从 75% 抬到 80% 至 85%;要求关键零部件美国本土制造占比不低于 50%;把中资关联供应商的成分从区域价值含量计算中剔除。
第三条的杀伤力最大。今天的规则里,中国来的零部件只是算作“非北美成分”;若按提案改成“直接排除”,等于同一件产品要在不算中国成分的前提下重新达标。企业在墨西哥建厂所能享受的合规红利,将被大幅压缩。
中国企业已经进场:
谁、在哪、做什么

截至 2025 年底,已有超过 20 家中国汽车零部件企业在墨西哥完成建厂布局,聚焦底盘、座椅、电子、热管理等环节,形成“中国技术+墨西哥制造+北美市场”的组合。下面是一份不完全清单。

注:上表依据上市公司公告与公开报道整理,部分项目仍在建设中,进度以企业最新披露为准。
另一面同样要看到。2025 年 7 月,比亚迪取消了瓜达拉哈拉附近的建厂计划;此前在墨西哥销售中国车型的 SEV 与 Neta 也搁置了投资。同年 11 月,通用汽车要求供应商在 2027 年前清除北美供应链中的中国产零部件,特斯拉被报道有类似动作。整车这条路的门,正在变窄;零部件这条路,窗口还在。
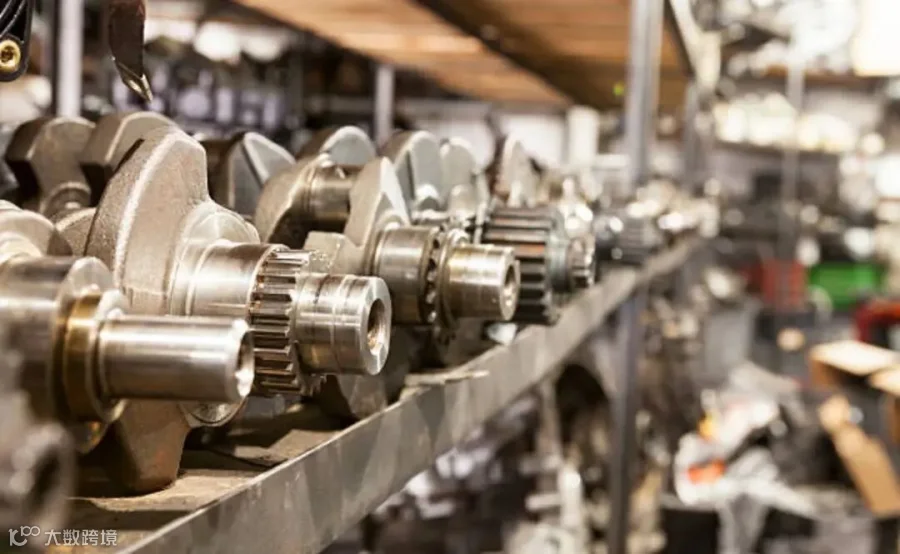
墨西哥去年进口了 680.69 亿美元的汽车零部件,曲轴等关键件正是替代清单上的重点品类。
机遇:清单是别人写的,
订单要自己拿
● 替代清单已经公开。INA 明确点出材料化学、电子、工程软件三大方向,等于把需求清单交到供应商手上,省去了市场摸底成本。
● 五大优势品类需要二级三级配套。电气部件一年 229.7 亿美元产值,其上游的连接器、线缆、传感器、功率器件都存在本地化空间。
● 招商通道现成。INA 与世界银行集团下属国际金融公司(IFC)共建供应商发展计划,已与 14 家锚定企业完成诊断、识别 35 个优先需求领域,免费纳入 120 家本土供应商做技术辅导,直接链接一级二级供应商。
● 第二波近岸外包在望。INA 预计墨西哥可承接未来近岸项目的 40%,高于第一波的 37%,而且更看重技术与合规能力,而不是单纯的人工成本。
● 墨西哥国内市场本身够大。2025 年新车销售 152.5 万辆,其中电动化车型 14.67 万辆、同比增长 18%,中系品牌名爵、江淮、吉利、长安、长城已铺开渠道。
挑战:三道门槛,
一条随时会动的线

● 原产地门槛。75% 区域价值含量加上核心件单列要求,靠“墨西哥组装”无法达标,必须真正把上游带过来。
● 中资身份的规则风险。美方已把“剔除中资关联成分”写入谈判诉求,一旦落地,股权结构、供应商穿透关系都会成为审查对象。
● 墨西哥自身的双重压力。墨西哥自 2026 年 1 月 1 日起,把非自贸协定国家的整车进口关税从 20% 提高到 50%,直接指向中国与印度整车;同时美方对整车征收 25% 的 232 条款关税、对中重型卡车及零部件再加 25%。
● 本地增值能力不足。组装在墨西哥、价值在亚洲的结构没有改变,高端电子与材料环节的缺位意味着替代周期长、投入大。
● 合规与要素成本上升。劳工改革、外包用工(REPSE)合规、以及高技能工程师与熟练技工的缺口,都会直接写进成本表。

对策:六件事,从今天开始做
第一,先做含量体检。

把每一个零件按 HS 编码、原产地、供应商股权结构做成穿透式台账,算出自己今天的中资成分占比。等规则落地再算,成本会成倍上升。
第二,用足合规工具。
IMMEX 保税加工、Shelter 代工、汽车产业促进计划等结构,可以在不完全自建法人的前提下取得合规身份与关税待遇。
第三,走补链而不是重复。

把资源投向传感器、功率模块、连接器、电驱动、热管理、轻量化结构件这些真正的缺口环节,而不是复制已经过剩的常规件产能。
第四,双市场对冲。
以墨西哥为北美支点,同时覆盖墨西哥国内与拉美市场,把单一出口依赖降下来,才扛得住规则波动。
第五,合规体系前置。

劳工、环境、数据与网络安全同步建体系,USMCA 第 23 章劳工条款与快速反应机制都是现成的执法工具。
第六,与本地力量结盟。
与墨西哥本土企业、台资 EMS、欧美一级供应商以合资、代工、技术授权方式合作,用最短时间换到合规身份与订单入口。

结语:清单的另一面是坐标
INA 这份清单的意义,不只是告诉墨西哥该替代什么,也等于给所有想进入北美供应链的企业标了一次坐标:哪里缺、缺多少、值多少钱。
680.7 亿美元的进口里,中国占 122.5 亿美元,接近两成。这部分今天以货物流的形式存在,明天可能以产能、合资或技术授权的方式延续,也可能因为一纸原产地规则的修改而被切断。
区别只在于:企业是否提前把含量算清楚,把结构搭合规,把上游带过去。

合作与帮助

作为拓展新兴市场的先锋力量,我们凭借一手政经资讯、深厚本土经验以及强大资源网络,以卓越服务为基石、专业团队为依托,为有志于开拓墨西哥乃至拉美市场的企业提供敏锐市场洞察、前瞻出海策略、稳健投资布局等全程、多元商务服务,精准触达核心商圈,高效展示企业品牌,携手开启成功之旅。
请点击查看
定档!2026年墨西哥国际家具及家居用品展览会来了