


蜗牛虽慢,亦可跨越大海,走向远方
今天思考一个问题:想正经做跨境电商,主体该注册个体户、有限公司,还是走综试区?问的人卡在同一个地方:不知道每种主体一年到底交多少税,只好到处听人说哪个省钱,越听越乱。
这一篇不劝你选哪种,只做一件事:把三种主体的算法摆上桌。用同一个年销售额演算一遍,你对着自己的票和规模,把数一填就出结论。先说明口径:下面所有数字都是演算假设,税率按现行政策的大框架。具体执行以当期政策和主管税务机关口径为准。跨境电商税务这件事,算框架比背数字重要。
一、三种主体分别是什么
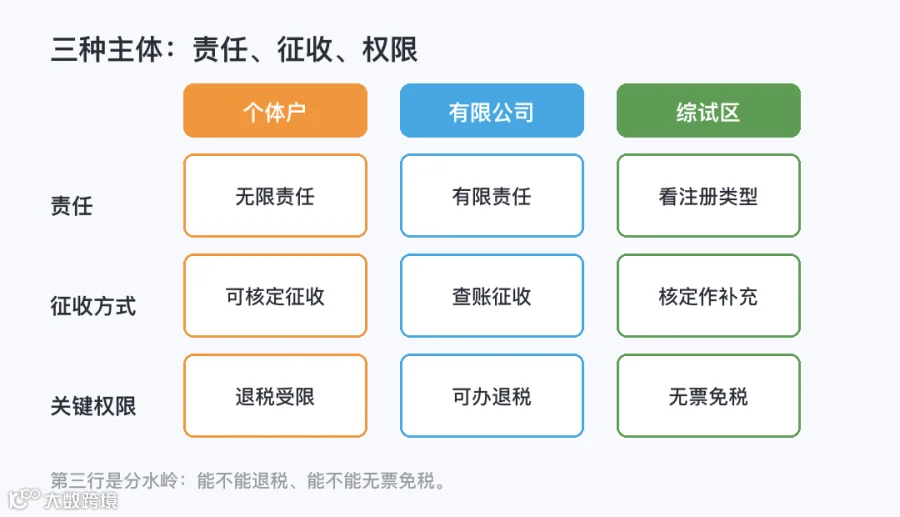
先看底子,三种主体差在三个地方:责任、征收方式、能不能退税。
个体户:注册最简单,承担无限责任,生意亏了往上追到个人财产。税上交经营所得的个人所得税,多数地方可以申请核定征收,账务要求低。
有限公司:承担有限责任,亏到多少算多少,公司财产和个人财产分开。企业所得税加分红环节的个人所得税,账务要求高,一般走查账征收。可以办进出口经营权,这是它独有的通行证。
综试区:这不是一种注册类型,是一块政策区域。在跨境电商综合试验区内的出口企业,符合条件的可以享受无票免税。企业所得税还能申请按核定征收处理,应税所得率按 4% 演算。它常常和前面两种组合出现:综试区里的个体户,或者综试区里的小公司。
二、有票货源:退税这条账
假设一个盘:年出口销售额 500 万,采购成本 300 万且全部拿到增值税专用发票。国内各项费用 50 万,利润 100 万。数字全是演算,你换成自己的。
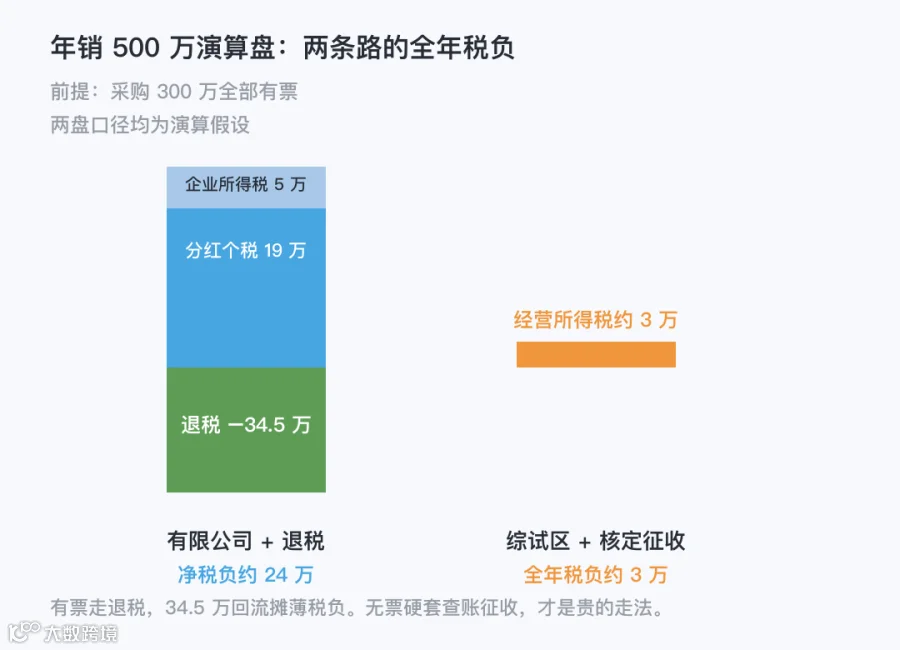
有票走有限公司的路:出口环节增值税免了,采购环节交的进项税还能按退税率退回来。按 13% 退税率演算,300 万采购对应的退税大约 34.5 万,这笔钱是实打实的利润回流。企业所得税按小型微利优惠口径演算,100 万利润大约交 5 万。到手的 95 万要分回个人,还有一道分红环节的个人所得税,税率按 20% 演算。这一道大约 19 万。三笔加总,这一年的总税负大约 24 万。其中退税部分是负数贡献,等于国家把你采购时垫的税还给你。
同样的盘走个体户:个体户出口退税的限制多,很多情形退不了这笔进项税。退税拿不到,34.5 万就变成成本的一部分。这就是我见过的案例里最常见的选择失误:货因为有票,本该走能退税的主体。
三、无票货源:综试区的算法
再看另一个盘:同样年销售额 500 万,但从批发市场、小厂拿货,拿不到增值税专用发票。没有进项票,退税这条路直接走不通,连正常的免抵退都够不上。
这时综试区的政策就接上了:符合条件的出口货物可以无票免征增值税。采购时的税负不再悬空。所得税按 4% 的应税所得率核定演算:500 万乘以 4%,应纳税所得额 20 万。按经营所得五级累进税率表算,大约交 3 万个人所得税。全年总税负 3 万左右,账务成本也低,一个人加一个代账就能跑起来。
把两个盘放在一起看,选择的第一刀就切出来了:货源有没有票。有票走有限公司加退税,34.5 万的退税把税负摊薄了一大截。无票走综试区加核定,3 万的税负比硬套查账征收低得多。两条路各自成立,交叉才是最贵的。无票货挂有限公司,查账征收下没有进项抵扣,利润虚高按账交。有票货困在个体户,退税白白放弃。

四、责任这块账:无限和有限差在哪
税负之外还有一笔账,平时看不见,出事才显形:责任边界。
个体户和无在公司名下的经营,承担的是无限责任。货有质量问题被海外索赔,欠供应商的账款还不上,追偿会追到个人财产。有限公司的责任以注册资本为限,公司层面的事不穿透到个人。前提是公私账户严格分开。这也是我见过的案例里最常见的反面教材:注册了公司,收款却一直走个人卡。个人卡收款风险就在这里:公私混同一旦被认定,有限责任的墙就漏了,税务上也容易引来关注。
所以有限公司多出来的那点代账费用,买的不是记账,是一道墙。年销过了几十万的量级、开始压库存压账款的卖家,这道墙值得买。刚起步试水的阶段,个体户加综试区的轻装组合,反而是更合理的起点。
五、三步定下来
选择本身三步走完。
第一步:看票。拿得到增值税专用发票的货源占几成。占大头就走有限公司加退税,拿不到就走综试区无票免税。
第二步:看规模和风险。年销小、库存浅、还在测品的阶段,轻主体跑起来再说。库存和应收账款压上量了,换有限公司,用有限责任把身家和生意隔开。
第三步:看回款。不管哪种主体,平台回款一律走对公或主体名下的合规通道结回来,收款和主体对得上,账才能长期做干净。
补一句常见的追问:要不要同时挂几个主体?可以,但要让每个主体各管一条业务线,票、款、库存对得上号。最怕的是一个主体混着装三条业务,账算不清,政策一个都用不利索。主体变了也别慌,把存货和往来的账结清楚再切换,交接那个月的账做得越细,后面越省事。
大家好,我是海蜗牛!
蜗牛虽慢,亦可跨越大海,走向远方。
关注我,陪你稳扎稳打赚全球。