


蜗牛虽慢,亦可跨越大海,走向远方
讲过折扣底线,这一篇把价格压力推到极端:一个 B 端客户找上门,张口就要 1500 件,出价 78。
你的主力品零售价 129,单件边际贡献 46。78 这个价比零售价低四成,乍一看像来抢货的。但大单不能这么比,它要用另一套算法:差量分析。这一篇把三步定夺走一遍,下次询盘来了,你二十分钟就能给出答案。
一、第一步:只算会变的钱
差量分析的原则只有一句话:只算因为接这个单而变化的钱,不变的一律不算。
先看收入端:增量收入 = 1500 件 × 78 = 11.7 万。
再看成本端,逐项问一遍会不会变。采购会变,而且大批量有得谈,从 45 谈到 42:1500 件的量拿得下这个价。包装要换成大包装规格,3 元。整柜海运比散货便宜,单件摊 10 元。报关与操作费摊 2 元。
增量成本 = 42 + 3 + 10 + 2 = 57 元
单件差量贡献 = 78 − 57 = 21 元,1500 件合计 3.15 万。
注意没算进去的三项:广告,B 端单不需要。平台佣金,不走平台。FBA 履约,客户自提整柜。这三项平时吃掉你两成收入,在差量口径里它们根本不存在。这就是为什么 78 看着低,账却不一定亏。
这三项在差量分析里有个专门的说法:无关成本。它们不管你接不接单都会发生,所以不参与这单的决策。反过来,有些钱平时根本不算成本,接了大单就要算:专供包装的改版费、上门验货的差旅、加急生产的加班费。差量分析就是给这两组钱换个位置:该出场的出场,该退场的退场。

二、第二步:查三个隐藏条件
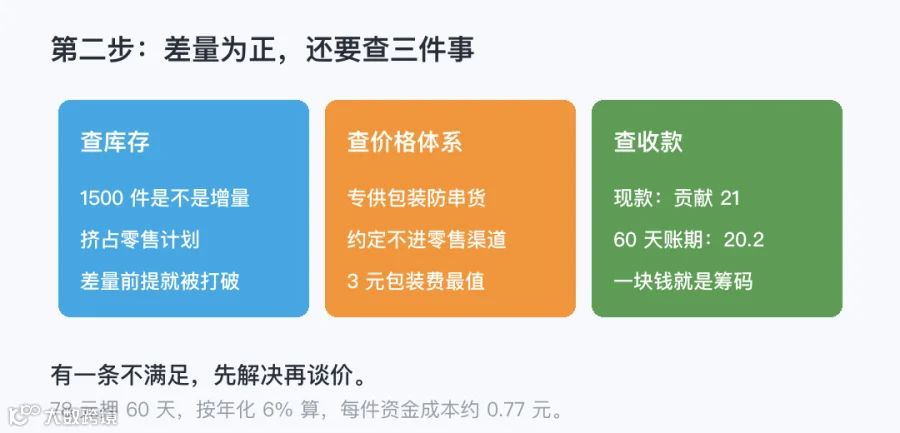
差量贡献为正,只说明账面不亏,还不到接的时候。三个隐藏条件逐个查:
第一个查库存。这 1500 件是不是增量产能。如果它本来是给你旺季零售备的货,接了大单,零售端断货,零售那份贡献就没了,差量分析的前提被打破。只有不挤占现有计划的那部分,才配用 21 元这个贡献。
第二个查价格体系。1500 件货流进市场,单价 78,比你零售价低四成。必须约定客户不改包装不进零售渠道,或者直接换专供包装。这笔钱值得花,把 3 元包装费花在防串货上,是整单里回报最高的支出。
第三个查收款。客户要 60 天账期的话,钱要重新算:78 元押 60 天,按年化 6% 算资金成本,每件约 0.77 元,贡献从 21 掉到 20.2。要现款就是 21。谈条款的时候,这一块钱就是你的筹码。
三、第三步:比机会成本
前两关都过了,最后一步:这 1500 件货不走大单,走零售,能怎样?
照现在的动销,1500 件要卖三个月。零售贡献 46 一件,合计 6.9 万,但要减掉三个月的广告约 1.5 万、资金与仓储占用约 0.9 万,净 4.5 万,月均 1.5 万。
大单这条路:3.15 万,当月落袋。
单看总量,零售赢。看时间和资金,大单赢。怎么选,取决于你此刻缺什么:
把三条路一起想清楚还有个好处:你跟客户谈的时候知道自己在换什么。让价换现款,本质是拿差量贡献换现金流速度,旺季前这个交换往往是划算的,淡季就未必。条件想清楚了,条款才有得谈。
现金紧、旺季备货正等钱:大单的 3.15 万当月到账,还能顺手把备货资金凑出来,选大单。
现金宽裕、库存不压仓:零售 4.5 万总量更大,只是慢,选零售。
最怕的是第三种情况:为了凑大单的量去临时追产,采购价没谈下来,还打乱零售节奏。那就不叫接单,叫被单牵着走。判断的落点其实很简单:大单卖的是你盘子里本来就要卖的货,还是额外多出来的产能。前者是机会,后者是负担。

四、你的谈判底线在哪
差量分析还有一个用途:谈判。
最低可接受价 = 增量成本 57 + 保底贡献。保底贡献定 10 元,最低线就是 67。
客户出 78,离你的底线有 11 元空间,这单有得谈。你可以用现款换价格:我让到 75,你付现款。反过来,客户要是压到 65,低于 67 的线,直接撤,不用心疼。
很多卖家接超低价大单,亏就亏在没算过这条线:把整批货当成清库存,多少钱都卖。清库存也要有清库存的价,只是口径不同,不是没有口径。差量口径下,清库存价也要守住增量成本加保底贡献,除非那批货的仓储费在往反方向烧。
动作:把询盘过一遍三步
动作四步,下次询盘直接套:
第一步:列增量成本,逐项问会不会变,逐项问能不能谈。谈不动的那几项如实填,别为了成单把成本往低了填,填错的成本最后都会变成真亏掉的钱。
第二步:查库存、价格体系、收款三个条件,有一条不满足就先解决再谈。
第三步:算机会成本,把零售路线的月均贡献算出来,两条路并排看。
第四步:定最低可接受价,写进报价单,低于它不接。这张表存下来,下一次同类询盘,改几个数就能复用。
还有一种情况顺带说一句:客户先给个小单试单,再谈大单。试单量小,摊不掉改版和验货这些一次性支出,算下来贡献往往很薄。这时把一次性支出单独列出来,告诉客户这些会在大单里摊平,试单价就让不了了,多数客户听得懂这笔账。
大单本身没有好坏,算得清的卖家把它当利润来源,算不清的把它当库存搬运,差在一张表。询盘来的时候多问一句:这单的钱,变的是哪几项,不变的是哪几项。问完这一句,报价就有底气了。
大家好,我是海蜗牛!
蜗牛虽慢,亦可跨越大海,走向远方。
关注我,陪你稳扎稳打赚全球。