


蜗牛虽慢,亦可跨越大海,走向远方
今天聊聊出口退税,同一批货,两个卖家卖同样的价,一个毛利 12%,一个毛利 8%,差别可能不在选品,也不在广告,而在采购时有没有要发票。出口退税这件事,很多人听过,没算过,于是每年把一笔本该回到账上的钱当成了成本。
这一篇把退税算清三步:退得到多少、退税率差吃掉多少、到账周期占用多少。先说明口径:以下税率和金额都是演算假设,退税率按货物类别由国家目录确定,执行以当期政策和主管税务机关口径为准。
一、退税不是优惠,是把垫的税要回来
逻辑要从增值税说起。你在国内采购,供应商开给你的发票里含着增值税,这笔税你先付了。货出口到境外,不在国内消费,这笔税就不该由你承担。退税,就是把国内环节垫的税还给你。
所以它有两个身份。第一个身份是利润:拿得到,就是实打实回到账上的现金。第二个身份是资格:它不看你销得多好,只看你链条齐不齐。链条齐的卖家,退税像收账一样准时。链条断的卖家,这笔钱从头到尾都不存在。
还有一个容易混的点:出口环节的增值税是免的,退的是采购环节的进项。免税是出口那一头的事,退税是采购这一头的事,两件事,两个环节,别混在一起算。
生产型企业走的是免抵退,外贸型企业走的是免退税,两套流程细节不同,共同点只有一个:都得有进项发票。整条退税流程的起点不是报关,是采购那一刻有没有把票要齐。这也是跨境电商税务里最容易被打折执行的一环,采购图便宜不要票,省下的几个点,往往正好等于丢掉的那笔退税。
二、三件事决定你能不能退
第一件:主体资质。需要办理进出口经营权,报关出口的主体是你的公司。走双清包税、货代代报的模式,报关单上的主体不是你,这条链从一开始就断了。
第二件:票据。采购要拿到增值税专用发票,票、货、款三者对得上。含税采购价里那笔进项税,才能进入退税计算。拿不到票的货源,走的是另一条政策路线,和退税不是一回事。
第三件:报关与收汇的单据链。报关单、发票、合同、收汇记录要能互相印证。这四项对不上,退税申报就会被挂起,挂起期间那笔钱一直占着你的账。

三、算一笔:11.5 万是怎么来的
摆一个盘,数字全是演算假设:年出口 120 万,采购成本 100 万为含税价,适用 13% 的增值税率。
先拆含税价:100 万含税,不含税部分约 88.5 万,进项税约 11.5 万。这 11.5 万是你采购时就付出去的现金。
再看退税:假如这批货适用 13% 退税率,退税额大致就是采购不含税价乘以退税率,也就是 88.5 万乘以 13%,约 11.5 万,你垫的税基本全额回来。全年毛利 12% 里,有接近 11.5 个点是退税贡献的现金流,卖 120 万,这 11.5 万比一整年的广告优化空间都大。
关键在于:这笔钱不是额外奖励,是你本来的钱。不算它,等于把自己的钱当成了别人的折扣。
要让这笔钱到账,票货对应是底线。发票上的品名和数量,要和报关单、装箱单、入库记录对得上,采购批次和出口批次能追溯。我见过的案例里,退税卡住的原因多半不是政策问题,是三个月前的采购单据没归档,补起来比申报还费时间。

四、退税率差和到账周期
现实中退税不是全额,第一个原因是退税率差。同一笔采购,进项按 13% 垫,退税率可能只有 9%。按 88.5 万演算:能退 88.5 万乘以 9%,约 7.97 万。垫了 11.5 万,差额约 3.5 万进成本。3.5 万摊到 120 万的销售额,是接近 3 个点的毛利差。选品的时候看退税率,和看售价一样重要。
第二个原因是到账周期。申报、审核、退库,快的一个多月,慢的两三个月。按平均两个月、年化 8% 的资金成本演算,11.5 万占用两个月大约 1500 元。这笔占用和你垫的其他营运资金一样,要放进现金流表里排。
第三个原因是执行成本:代理申报费、单据整理的人力。按一年 3000 元到 6000 元演算,和 11.5 万相比是小头。省这笔钱自己报,反而容易漏单。
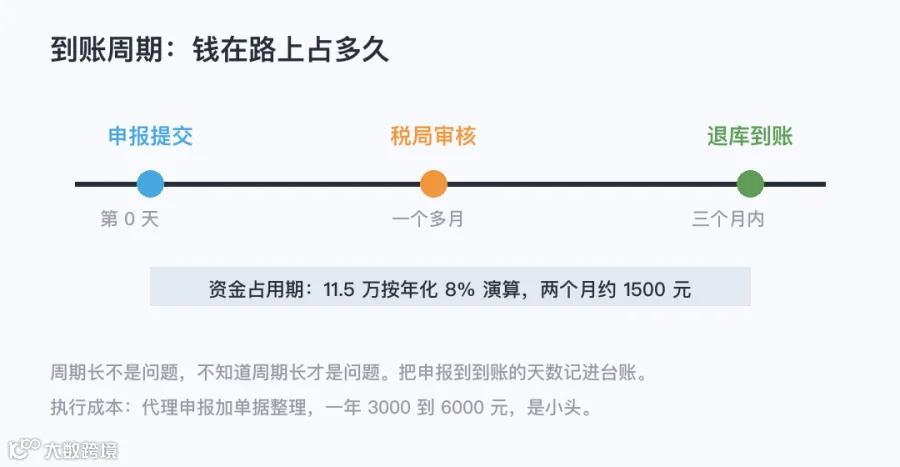
把三个原因叠加起来看,一笔 11.5 万的进项,实际留在手里的可能是 8 万出头。算清这个数,选品和谈判才有依据:同样毛利,退税率高的品类,实得现金就是多一些。
五、三步动作
第一步:算可退税额。拿主力 SKU 的采购含税价,先拆出不含税价和进项,再乘适用退税率,得出每件能退多少钱。
第二步:查退税率。同一个品类,不同 HS 编码对应的退税率可能不同。让报关行或代理把在售品类的退税率列一张表,顺便标出哪些品类退税率低、差得多。
第三步:看周期与单据。把过去三笔退税的申报到到账天数记下来,把单据责任分到人。周期长不是问题,不知道周期长才是问题。
三个数各有各的脾气:可退税额看票据,退税率看品类,到账周期看单据完整度。三个数里两个能自己控制:票据和单据。把这两个做扎实,退税就从一笔听天由命的钱,变成一张可预期的回款表。
一个提醒:退税是合规链条的产物,不是技巧的产物。票、货、款、报关四项对齐,退税自然到账。寄希望于单证环节做技术处理,风险远大于收益。
大家好,我是海蜗牛!
蜗牛虽慢,亦可跨越大海,走向远方。
关注我,陪你稳扎稳打赚全球。