


跨境电商中常出现一种错觉:整店毛利率看似健康(如30%),订单不断,但年底核算却发现利润微薄甚至亏损。此前我们探讨了全口径成本下的单件真实利润,本文将深入至SKU级核算维度。通过拆解具体单品数据,揭示“整店平均数”掩盖下的利润结构真相。
一、整店毛利的“平均数陷阱”
整店毛利本质上是一个平均数,而平均数往往具有欺骗性。它将盈利SKU与亏损SKU的数据混合计算,营造出店铺经营平稳的假象。当爆款销量增长拉动整店毛利上升时,管理者容易误判为所有品类表现良好,实则长尾产品的亏损可能正在加剧。利润并非产生于平均值,而是依附于每一个具体的SKU。
二、SKU级损益分析:还原真实利润
以一家月销三千余单的店铺为例,选取三个典型SKU进行假设性测算:
- SKU A(爆款):月销3000件,售价89元,直接成本77元,单件毛利12元,月毛利3.6万元。
- SKU B(腰部):月销500件,售价129元,直接成本118元,单件毛利11元,月毛利5500元。
- SKU C(长尾):月销80件,售价149元,因体积大导致头程与FBA费用高昂,直接成本160元,单件毛利为-11元。
计入广告费用后(A花费2.4万,B花费5000,C花费3000),整店口径下毛利4.06万元,扣除广告费3.2万元,净利8620元,毛利率约10%,表面看尚可接受。
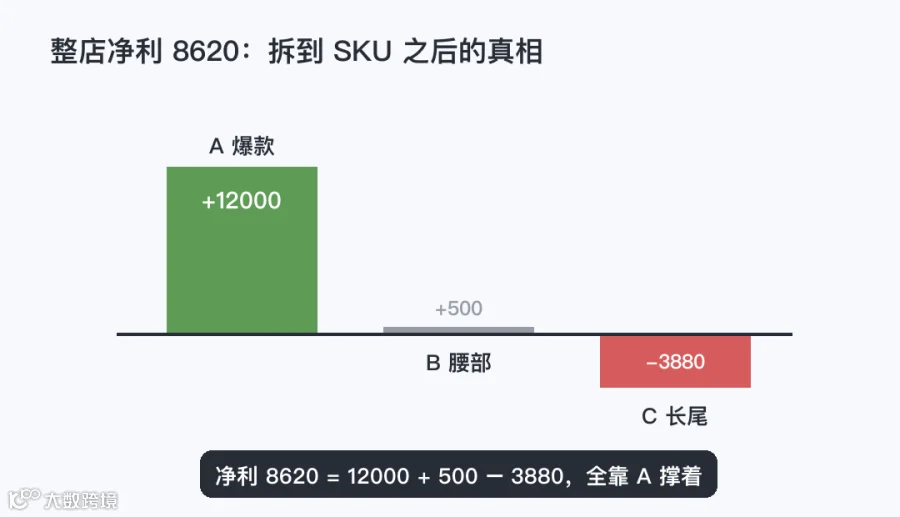
然而,若将净利拆分至各SKU:
- SKU A:净贡献1.2万元。
- SKU B:净贡献500元。
- SKU C:净亏损3880元(其中广告费3000元为主要流失点)。
数据显示,整店8620元的净利完全由SKU A支撑。SKU B仅勉强维持,而SKU C则在持续失血,推广力度越大,亏损越快。整店视角下隐藏的亏损源,在SKU级视角下无处遁形。
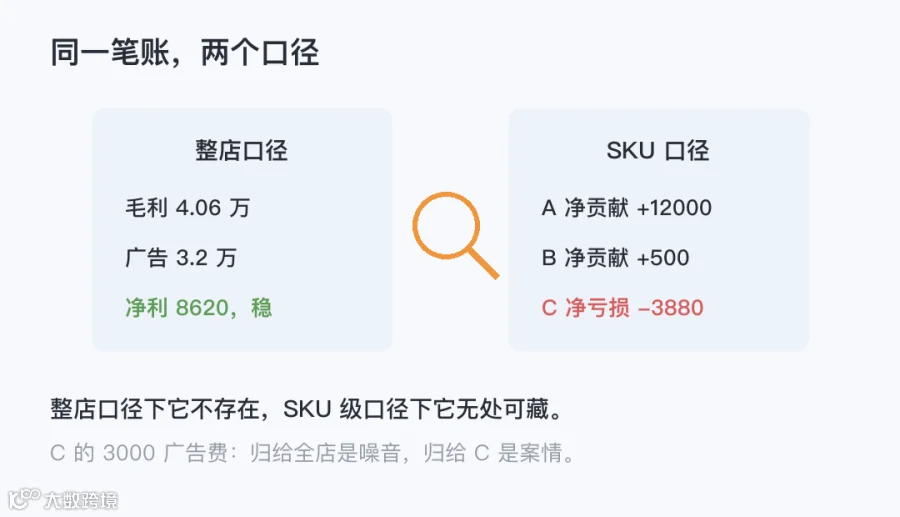
进一步分析可知,SKU A的净贡献是整店净利的1.4倍。这意味着店铺运营中的大量隐性成本实际上是在消耗爆款的利润。明确利润结构后,资源分配将不再依赖直觉,而是基于数据决策。
三、被分摊抹平的两个关键信号
整店口径之所以无法反映真实情况,主要源于间接成本分摊和广告归集两个环节的失真。
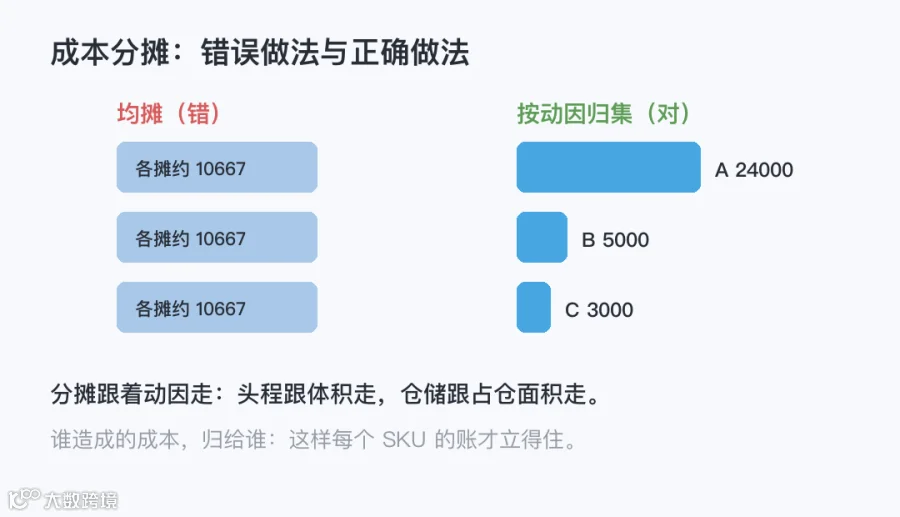
1. 间接成本的分摊偏差
头程、仓储、月租等共同成本若简单按件数或收入比例分摊,会抹平不同产品在体积、占仓面积上的差异。例如,SKU C的头程成本是SKU A的三倍,必须依据实际动因(如体积、重量)将成本归属到具体SKU,才能真实反映其盈利状况。
2. 广告费用的精准归集
广告后台数据精确对应每个SKU,但许多卖家仅在月底统计整店广告总额。遵循“谁受益,谁承担”的原则,将广告费用直接归集至对应SKU。否则,分摊至全店的广告费只是噪音,归集至具体SKU才是揭示盈亏的关键案情。
只有做好这两项基础工作,调价与砍品决策才能建立在真实数据之上。
四、基于数据的三种处置策略
完成SKU级核算后,可根据产品表现采取以下三种策略:
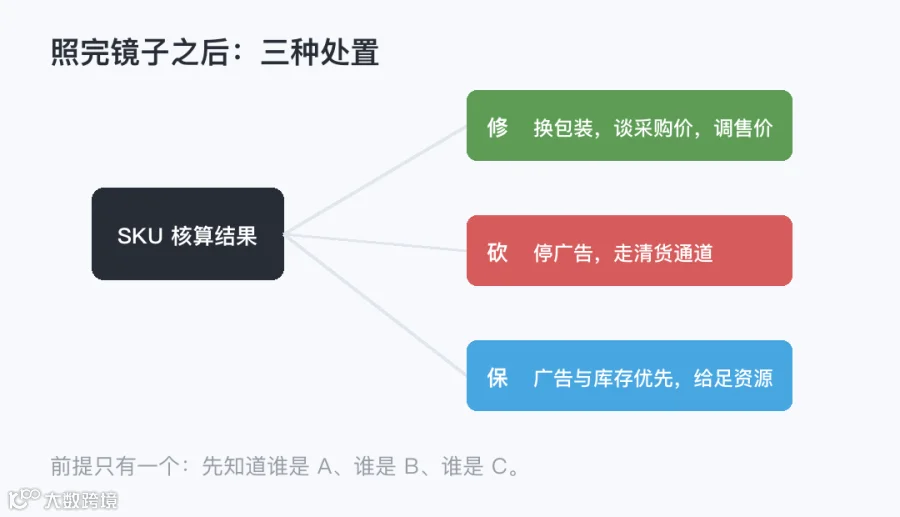
1. 修:优化成本结构
针对如SKU C这类市场需求尚存但成本过高的产品,可通过更换小包装、重新谈判采购价或调整售价来改善单件利润。若能将单件亏损修正至持平或微利,则值得保留并给予优化机会。
2. 砍:清理僵尸SKU
对于无法通过优化扭亏的长尾或“僵尸”SKU,应果断停止广告投放,通过清货通道处理库存,释放被占用的资金与仓储资源。
3. 保:聚焦利润支柱
对于如SKU A这样的核心盈利产品,应优先保障其广告预算与库存供应,避免让低效的长尾产品挤占关键资源。
值得注意的是,SKU级核算无需追求一步到位的完美。初期可仅涵盖采购、头程、FBA及广告四项核心数据。粗糙但真实的数据远胜于精确但模糊的平均值,先运行起来,再逐步细化。
行动建议:三步快速核算
建议卖家每月抽出半小时,对店铺内三大类代表性SKU(爆款、长尾、中间层)进行快速核算:
- 选品:选取最大爆款、最慢长尾及一个中间层次SKU。
- 列账:提取每个SKU的收入、采购、头程、FBA、广告及仓储数据,确保数据来源准确,避免估算。
- 对比:计算单件毛利与月净贡献。通过横向对比,清晰识别哪些产品在“养家”,哪些在“啃老”。
坚持执行此流程,将有助于降低对整店平均毛利的盲目信任,提升对生意本质的理解深度。